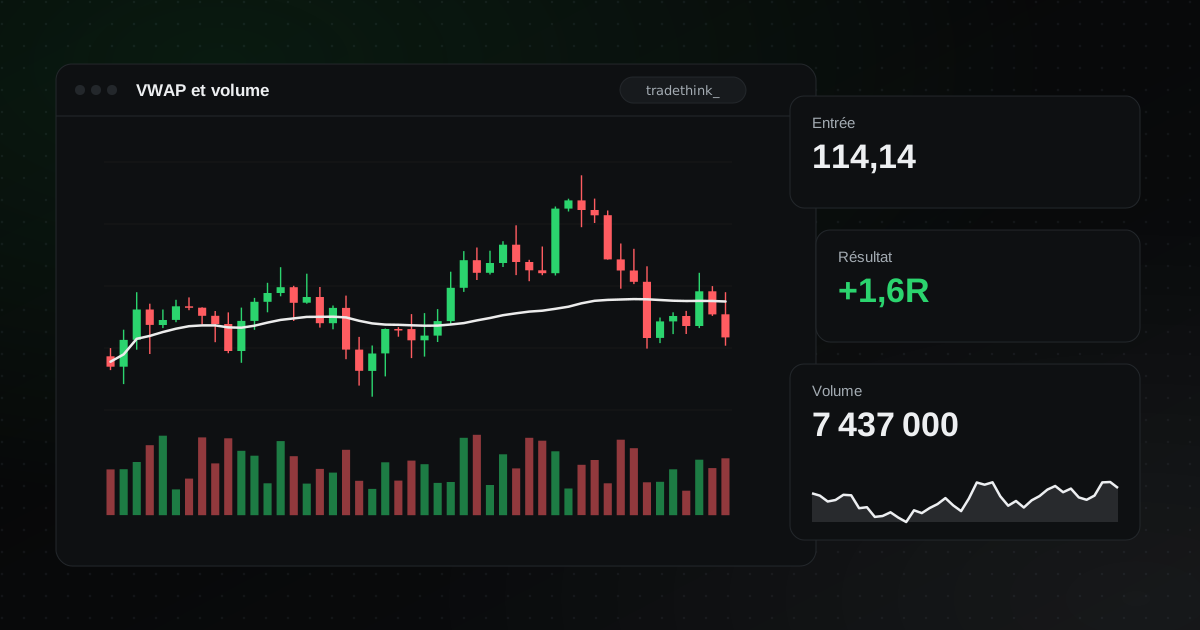
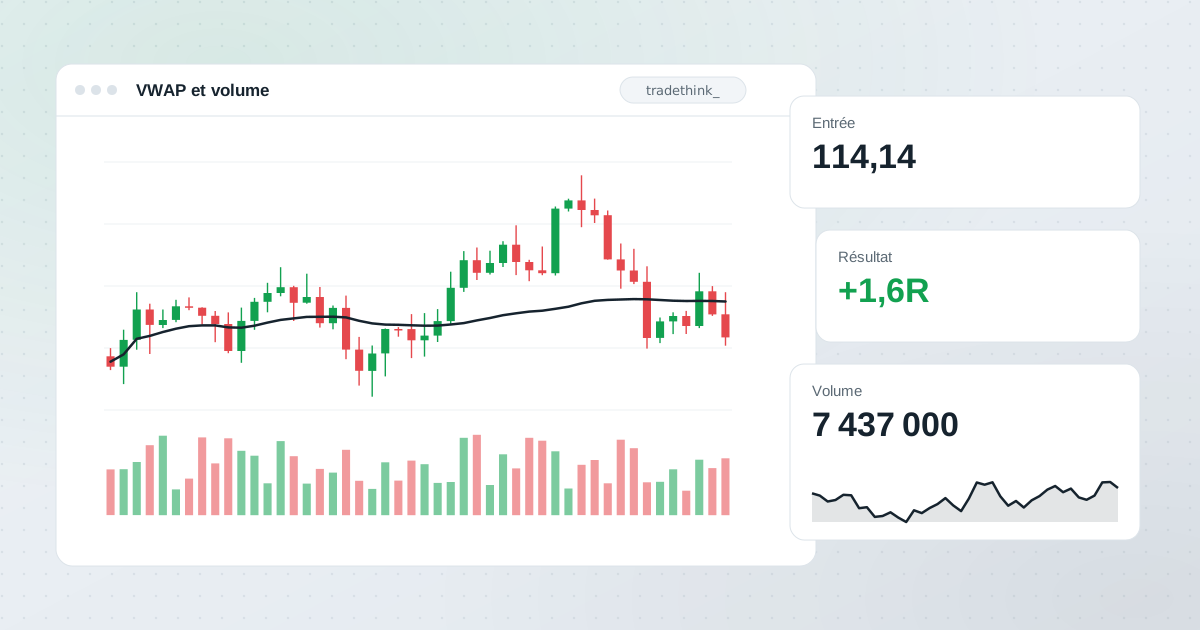
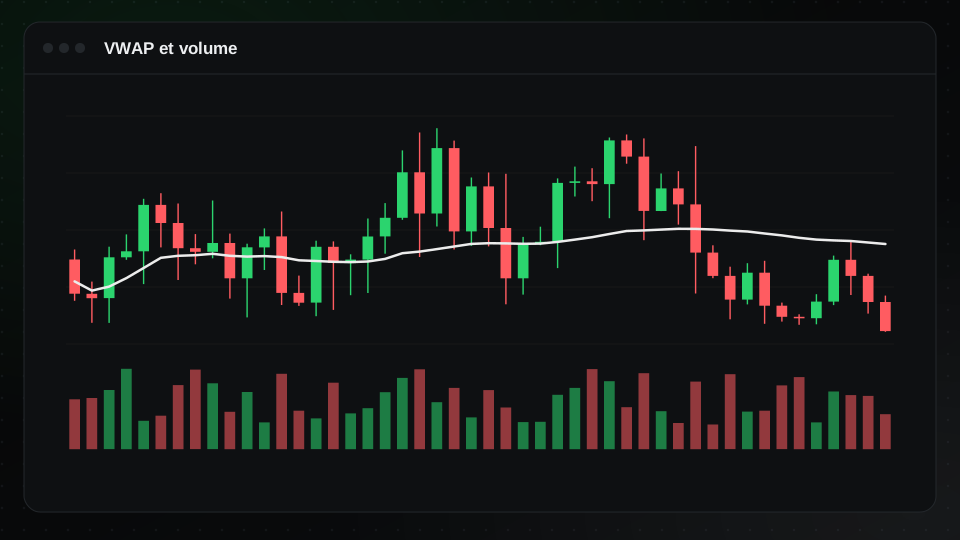
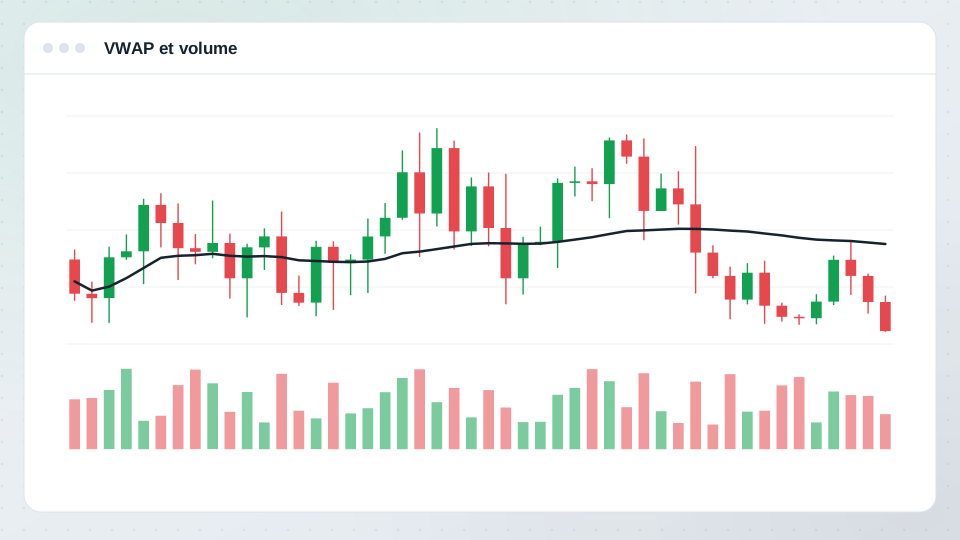
Le prix moyen pondéré par les volumes (VWAP) est le prix moyen payé pour un instrument sur la journée, pondéré par la quantité échangée à chaque prix. Il repart de zéro à chaque séance et c'est l'une des lignes les plus surveillées sur les graphiques intraday.
Comment il se calcule
Pour chaque barre, multipliez un prix représentatif (souvent la moyenne du plus haut, du plus bas et de la clôture) par le volume de la barre. Additionnez ces valeurs au fil de la journée et divisez par le volume total jusque-là :
VWAP = Σ(Prix × Volume) ÷ Σ(Volume)
En début de séance, le VWAP bouge beaucoup ; ensuite il se stabilise, car chaque nouvelle barre représente une part plus petite du volume total.
Pourquoi il compte
- Une référence de juste valeur. Beaucoup d'institutions mesurent la qualité de leurs exécutions par rapport au VWAP. Acheter en dessous ou vendre au-dessus est souvent considéré comme une bonne exécution.
- Un point de repère commun. Comme énormément de traders le surveillent, le prix réagit souvent à son contact.
Les usages courants du VWAP
Biais de tendance
Un prix qui tient au-dessus du VWAP suggère que les acheteurs contrôlent la journée ; en dessous, les vendeurs. Beaucoup de traders ne prennent que des achats au-dessus et des ventes en dessous.
Pullback sur le VWAP
En tendance, le prix revient souvent au VWAP avant de repartir. Les traders cherchent un rebond avec un stop juste de l'autre côté de la ligne. Voir le trading de pullbacks.
Reprise du VWAP
Le prix passe sous le VWAP, puis le reprend et s'y maintient. Les traders y voient un changement de contrôle et entrent sur la reprise.
Retour à la moyenne
Quand le prix s'éloigne beaucoup du VWAP, certains traders cherchent des mouvements de retour vers lui, souvent avec des bandes à plusieurs écarts-types autour du VWAP.
Les limites
- Uniquement intraday. Le VWAP standard repart de zéro chaque jour. Le VWAP ancré, qui part d'un événement choisi, sert aux vues plus longues.
- Des allers-retours autour de la ligne. Les jours de range, le prix peut croiser le VWAP de nombreuses fois et produire de faux signaux.
- Pas un niveau à lui seul. Combinez-le avec la structure et le contexte.
Mesurez-le
Étiquetez séparément vos setups VWAP, comme « pullback VWAP » et « reprise du VWAP », et comparez leurs résultats. Dans TradeThink, les rapports montrent les résultats par setup et par heure d'entrée, ce qui compte car le VWAP se comporte différemment en début et en fin de séance. Voir aussi les meilleures heures de trading.