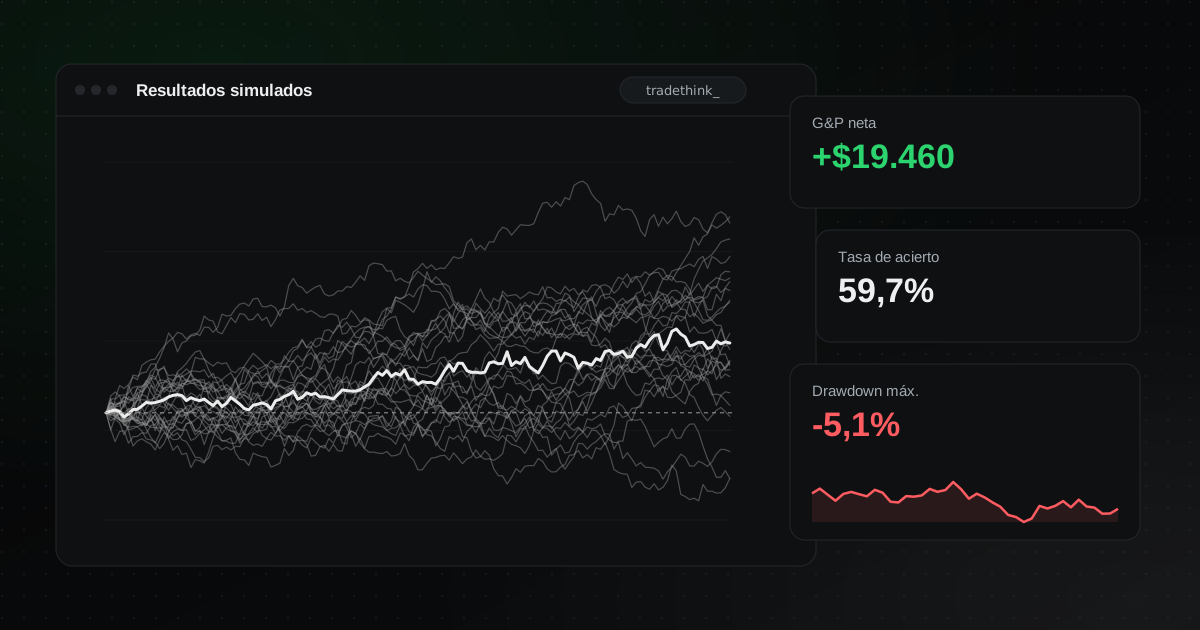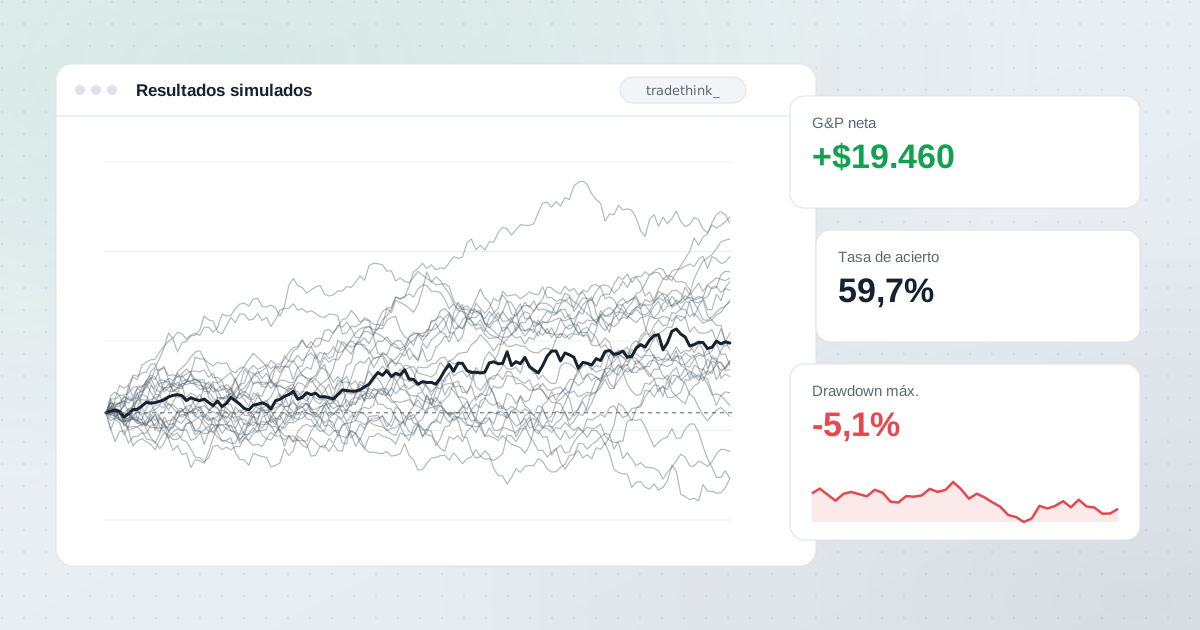
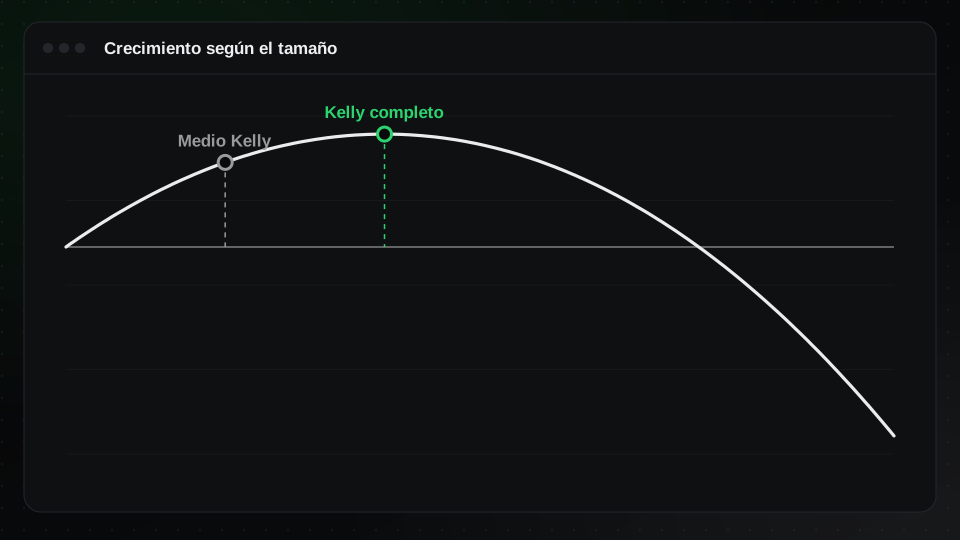
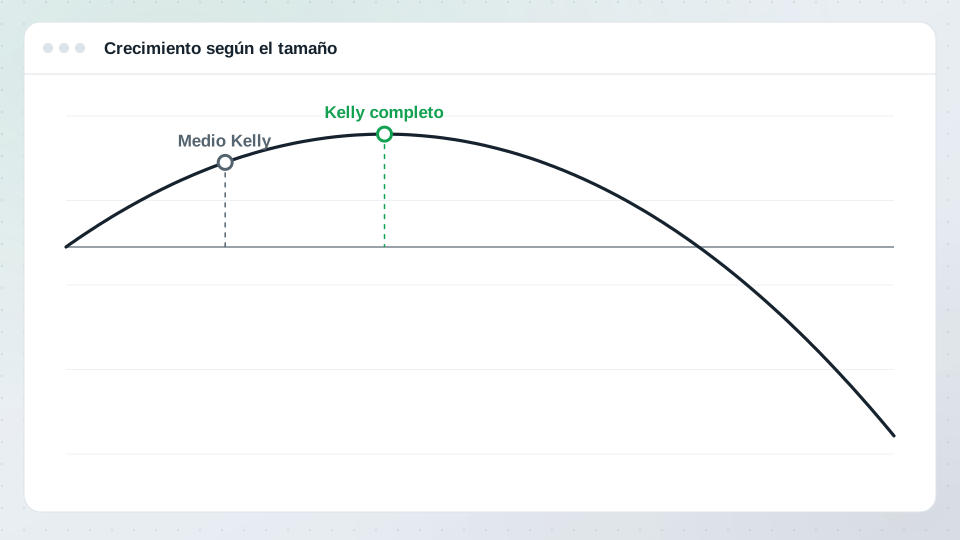
El criterio de Kelly, publicado por John Kelly en 1956, da la fracción de capital que hay que arriesgar en cada apuesta para maximizar la tasa de crecimiento a largo plazo. Si apuestas menos, creces más despacio de lo que podrías. Si apuestas más, también creces más despacio y acabas arriesgando la ruina.
La fórmula
Para una apuesta que gana con probabilidad p y paga b veces lo apostado cuando gana (perdiendo lo apostado en caso contrario):
f* = p − (1 − p) ÷ b
Ejemplo: una estrategia gana el 55 % de las veces y su ganancia media es igual a su pérdida media (b = 1).
f = 0,55 − 0,45 ÷ 1 = 0,10*, es decir, el 10 % del capital en riesgo por operación.
Con un 45 % de acierto y una ganancia media el doble de la pérdida media (b = 2): f = 0,45 − 0,55 ÷ 2 = 0,175*, es decir, el 17,5 %.
Por qué los traders casi nunca usan Kelly completo
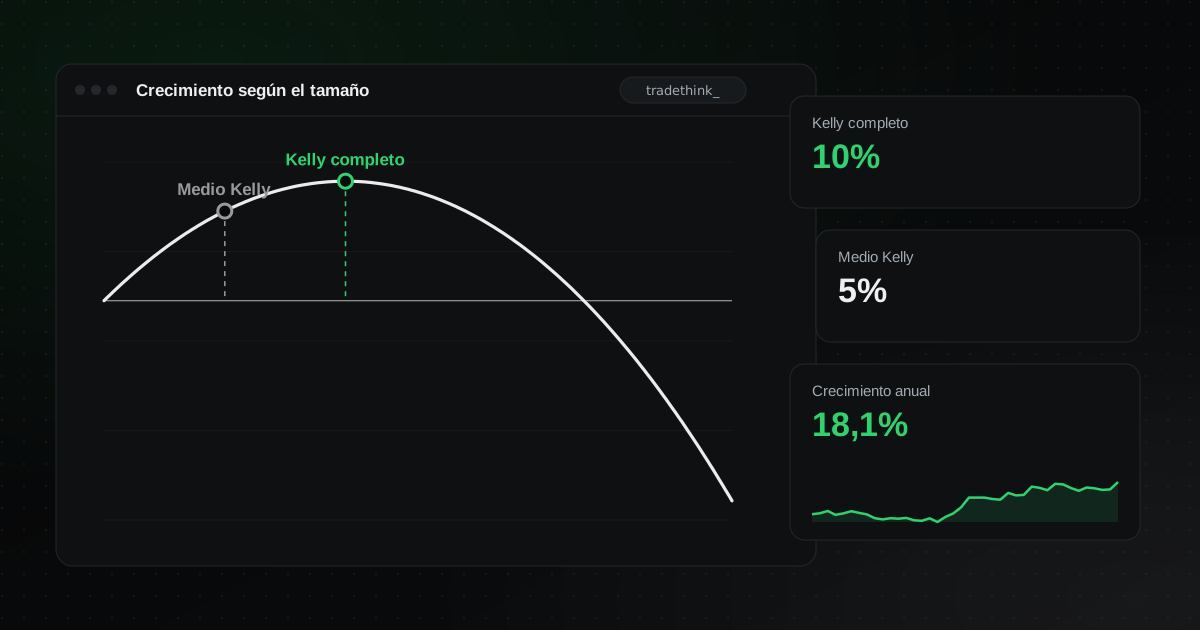
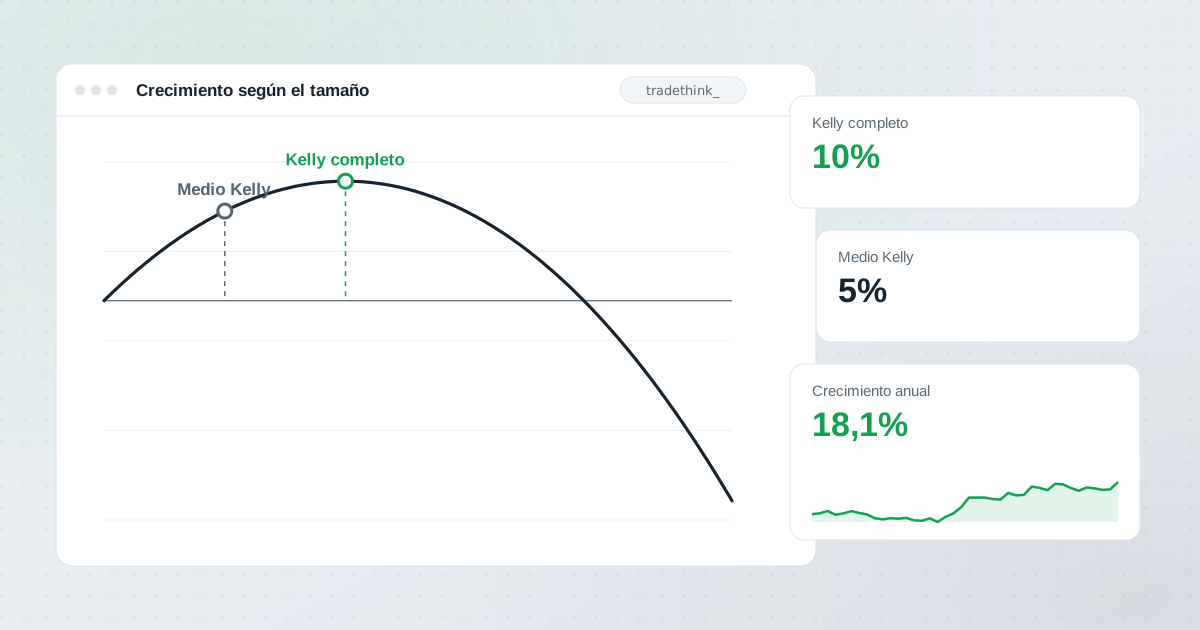
Kelly completo maximiza el crecimiento a largo plazo, pero el camino es brutal:
- Drawdowns enormes. Con Kelly completo, los drawdowns del 50 % o más son habituales a lo largo de una serie larga de operaciones.
- Datos inciertos. Tu tasa de acierto y tu relación reales son estimaciones. Si sobrestimas tu ventaja, la fracción de Kelly es demasiado grande, y apostar más de Kelly reduce el crecimiento a la vez que aumenta el riesgo.
- Mercados cambiantes. Tu ventaja no es constante.
Fíjate en la forma de la curva: es plana cerca del máximo. Medio Kelly obtiene alrededor de tres cuartas partes de la tasa de crecimiento con drawdowns mucho menores. Por eso muchos profesionales usan medio Kelly o menos.
Kelly frente a fracción fija
Las fracciones de Kelly de arriba, 10 % y 17,5 %, son mucho mayores que el 0,5 % a 2 % de riesgo por operación que usa la mayoría de los traders. En la práctica, muchos tratan Kelly como un límite superior y una comprobación: si tu riesgo por operación supera tu fracción de Kelly, arriesgas demasiado para tu ventaja. Mira la regla del 1 %.
Obtener bien los datos
Usa tu propio historial, no tus esperanzas. Necesitas:
- La tasa de acierto, de una muestra razonable. Mira el tamaño de la muestra.
- La ganancia media y la pérdida media, para la relación de ganancias.
Sé conservador. Si tu historial es corto, reduce tu estimación de la ventaja antes de calcular.
Pruébalo
Nuestro Simulador de Kelly gratuito muestra cómo se comportan Kelly completo, medio Kelly y otras fracciones en muchas operaciones simuladas, incluidos los drawdowns. TradeThink también calcula la fracción de Kelly a partir de tus resultados reales en la página de estadísticas. Relacionado: riesgo de ruina.