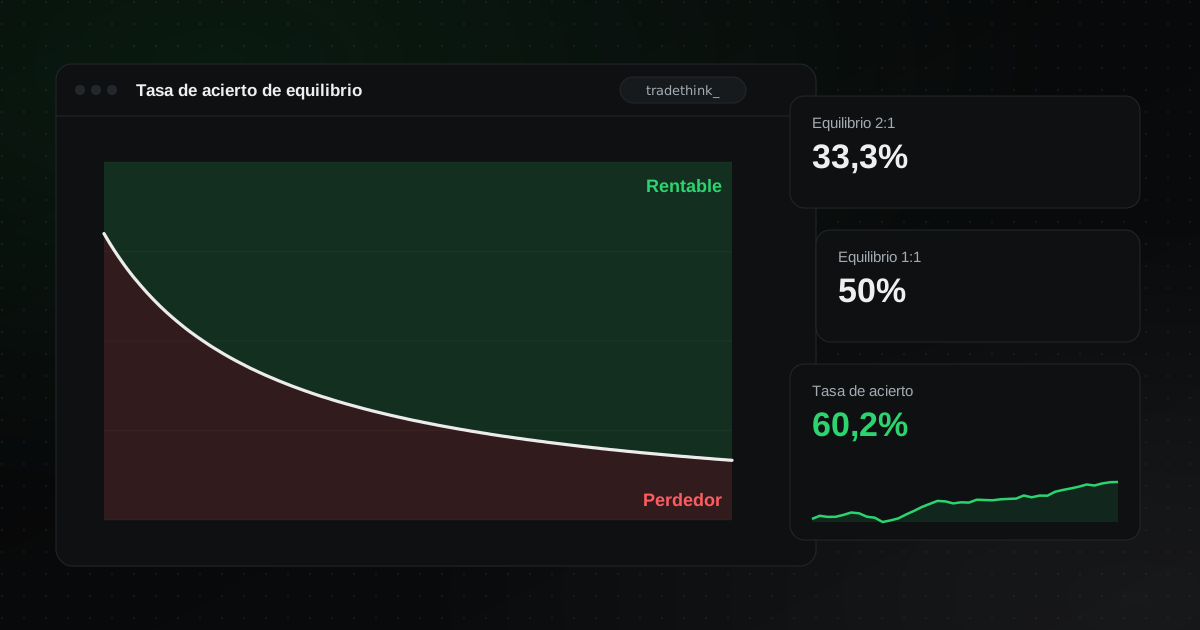
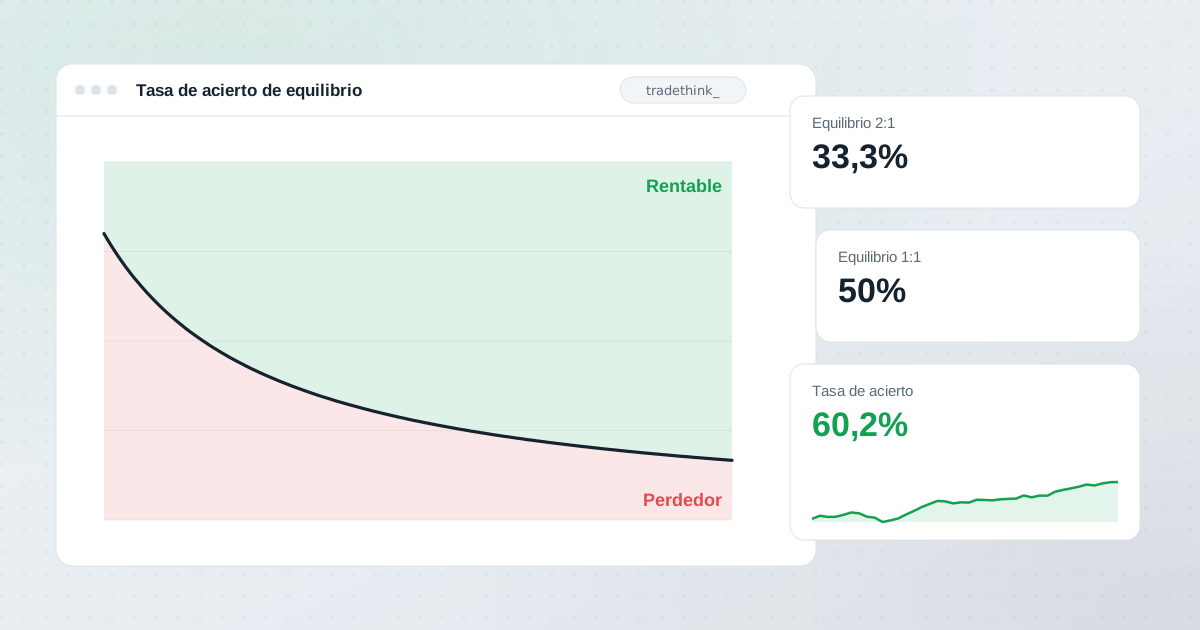
Tasa de acierto frente a factor de beneficio: ¿qué métrica importa de verdad?
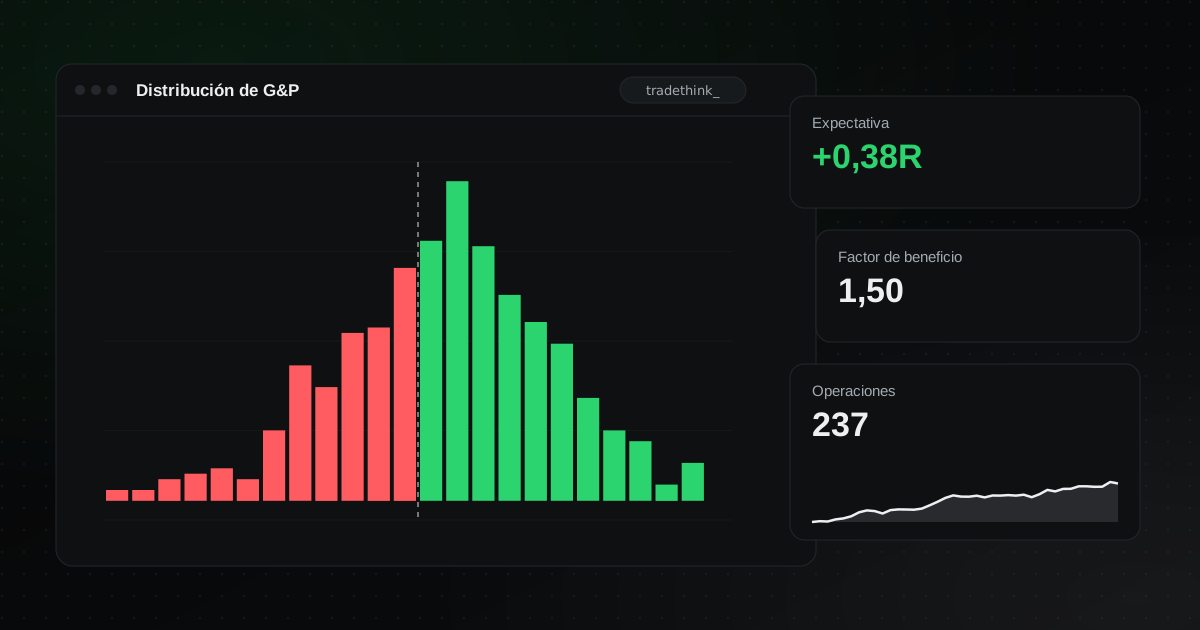
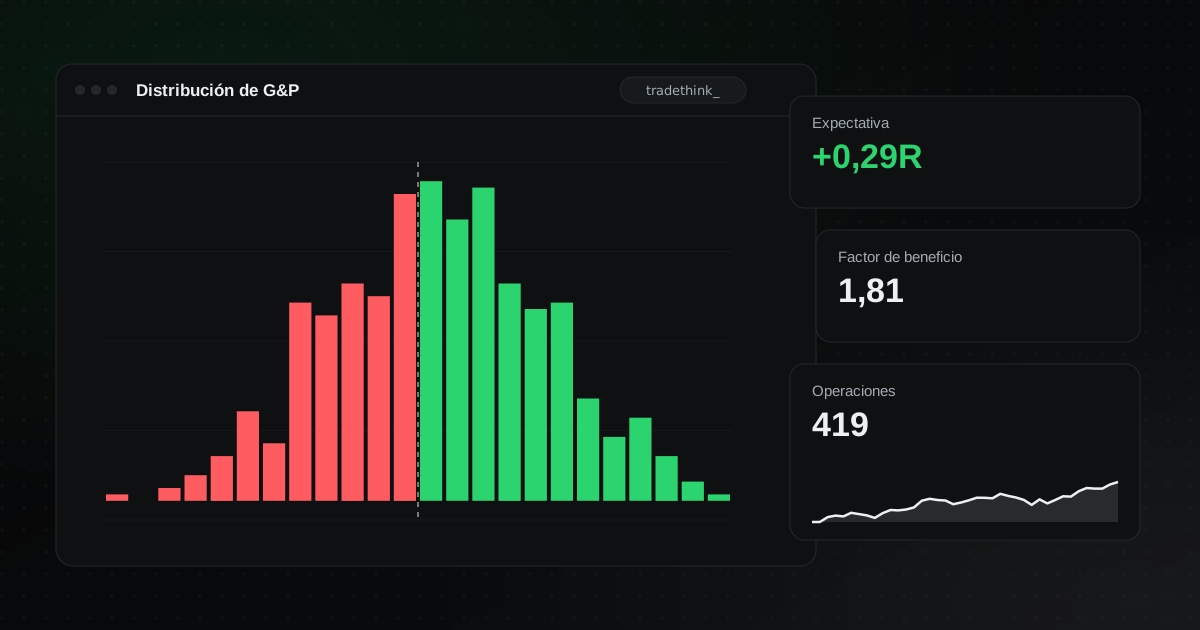
Por qué una tasa de acierto alta puede perder dinero, cómo el factor de beneficio recoge el panorama completo y cómo leer las dos métricas juntas para juzgar tu trading.
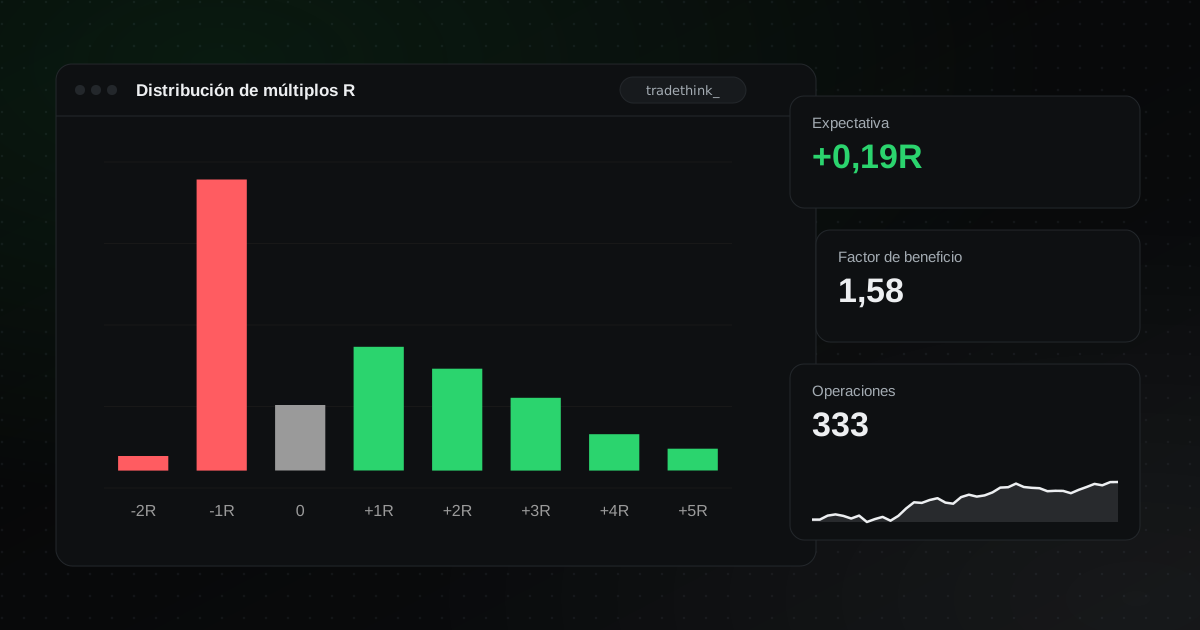
Tasa de acierto, factor de beneficio, expectativa, Sharpe y los demás números que dicen si tienes una ventaja.
Por qué una tasa de acierto alta puede perder dinero, cómo el factor de beneficio recoge el panorama completo y cómo leer las dos métricas juntas para juzgar tu trading.
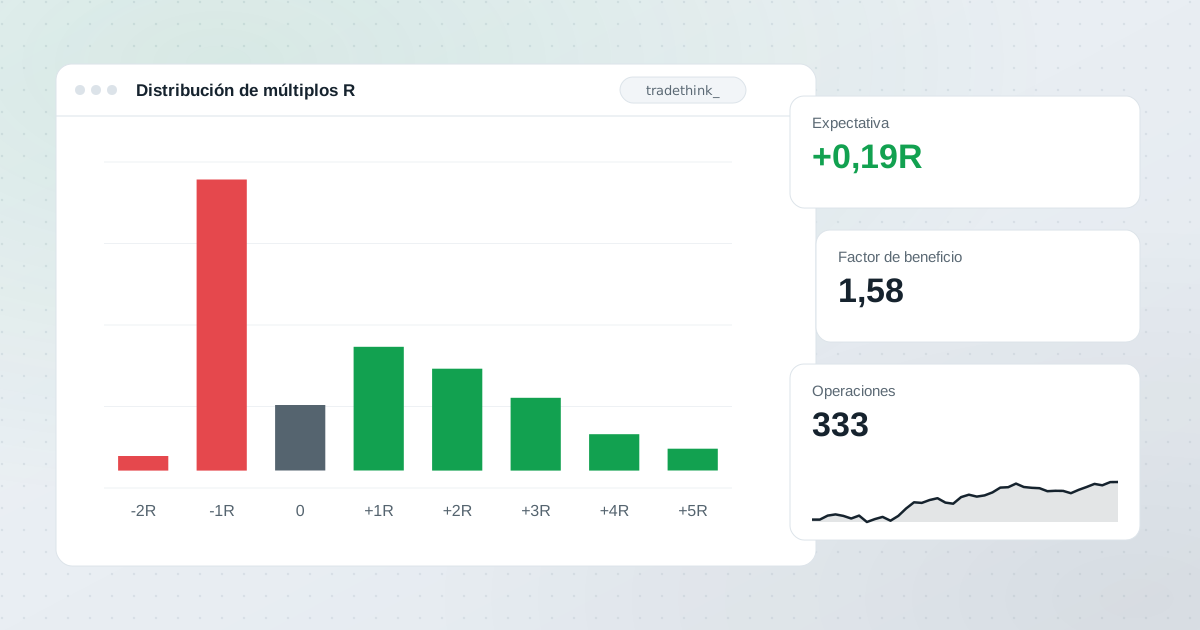
Cómo calcular la expectativa en dólares y en R, ejemplos resueltos y cómo usar la expectativa para comparar setups y decidir qué operar.
Cómo calcular el factor de beneficio, qué valores son buenos para day traders y swing traders, sus limitaciones y cómo usarlo junto a otras métricas.
Cómo mide el ratio de Sharpe la rentabilidad ajustada al riesgo, cómo calcularlo a partir de rentabilidades diarias, qué valores son habituales y sus limitaciones para traders activos.
En qué se diferencia el ratio de Sortino del de Sharpe, cómo calcular la desviación a la baja y cuándo el Sortino da una imagen más justa de una estrategia.
Cómo calcular tu ganancia media y tu pérdida media, por qué su relación importa tanto como tu tasa de acierto y cómo mejorarla.
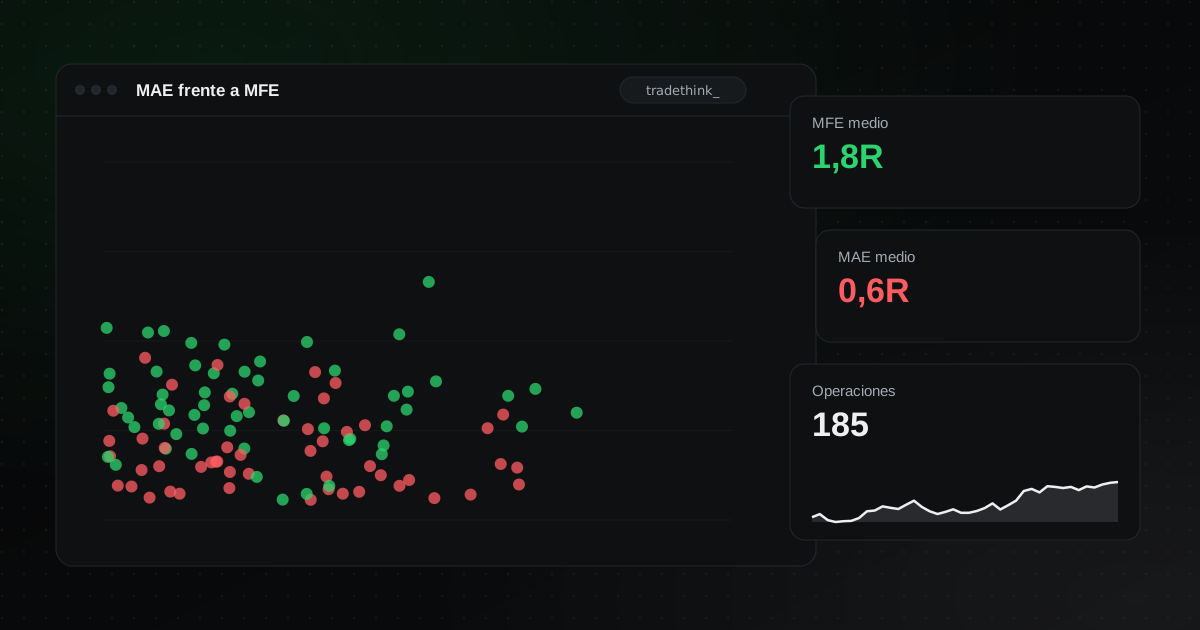
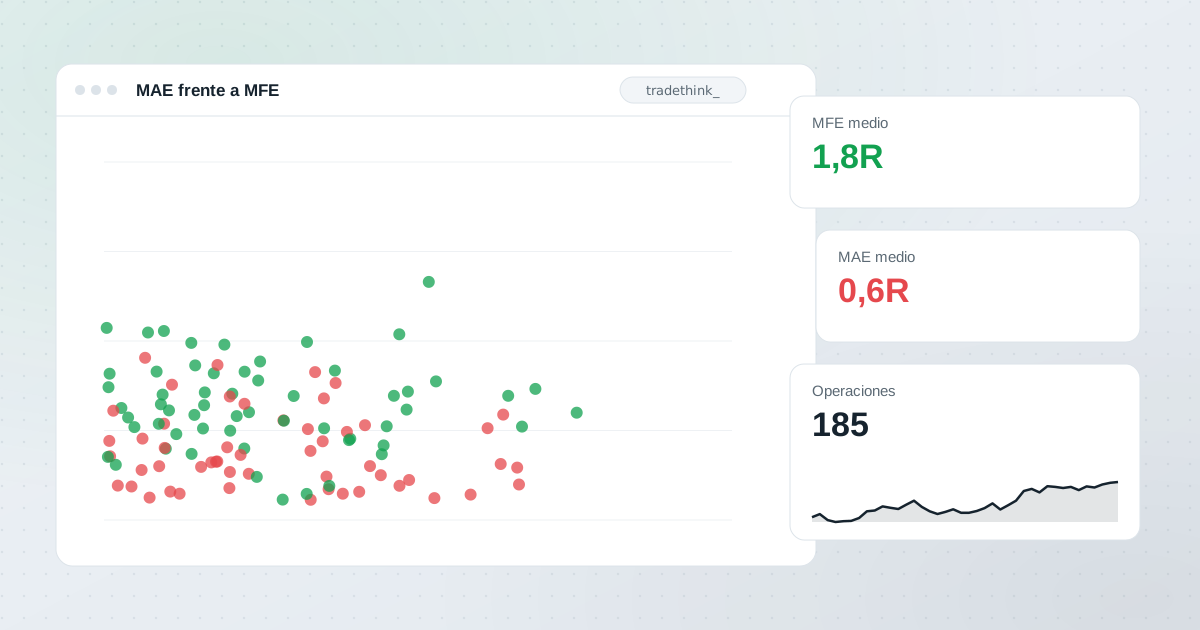
La máxima excursión adversa (MAE) y la máxima excursión favorable (MFE) revelan si tus stops son demasiado ajustados y si sales de las ganadoras demasiado pronto. Así se usan.
Cómo compara el ratio de Calmar la rentabilidad anual con el drawdown máximo, cómo calcularlo, qué valores son buenos y cuándo es más útil que el ratio de Sharpe.
Qué es el System Quality Number, cómo calcularlo a partir de tus múltiplos R, cómo leer las puntuaciones y los riesgos de usarlo con muestras pequeñas.
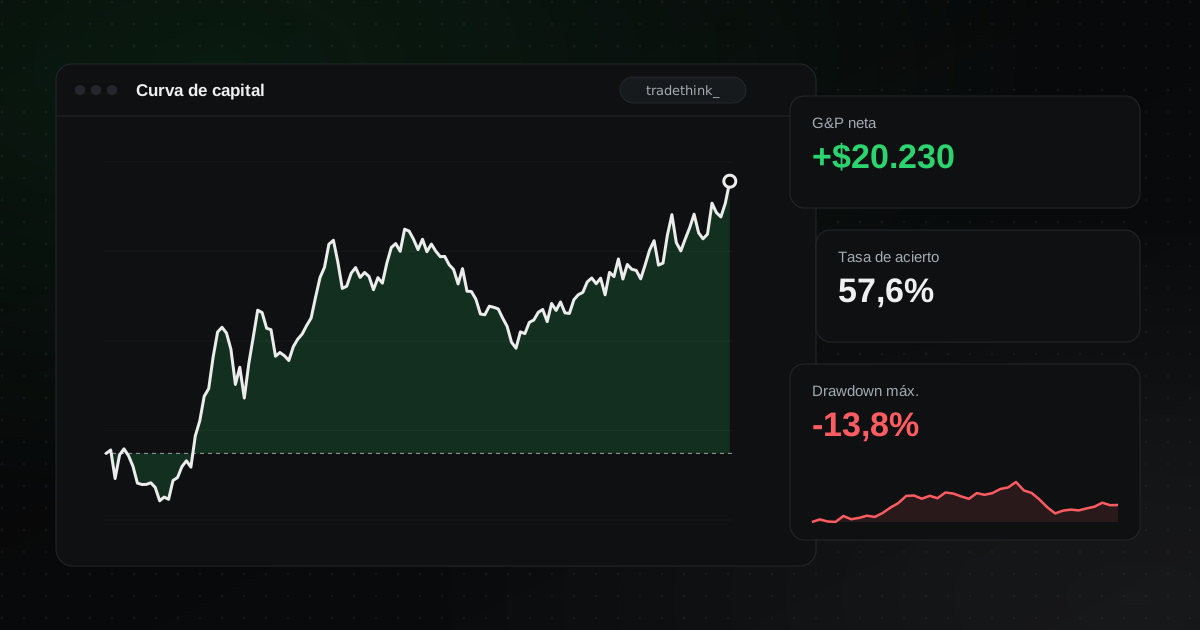
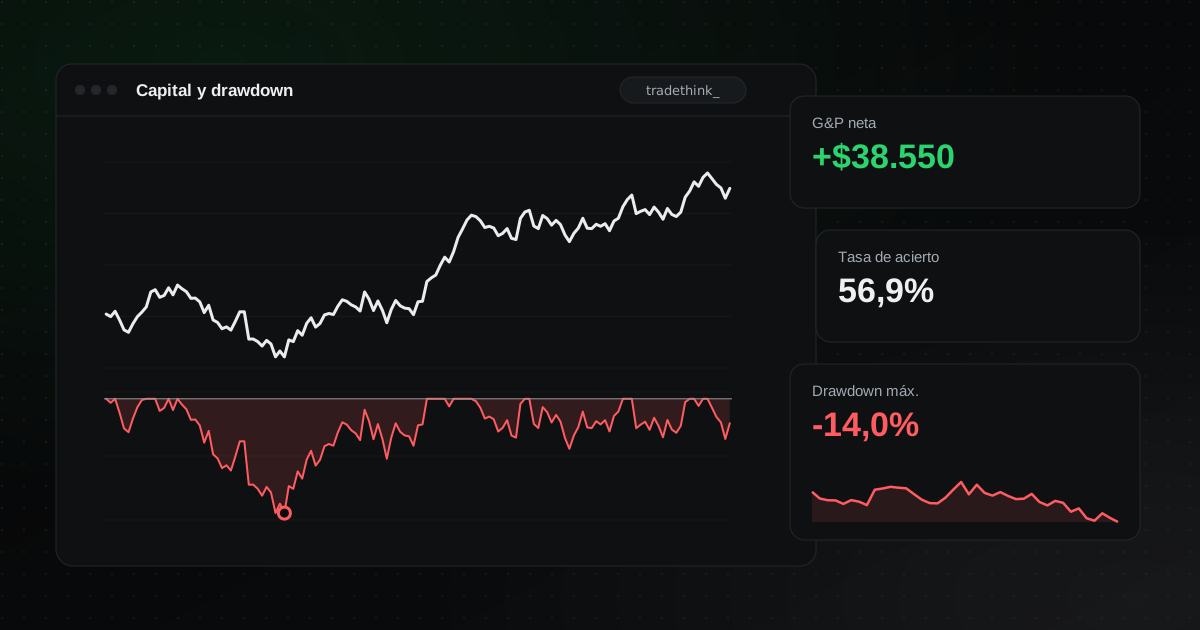
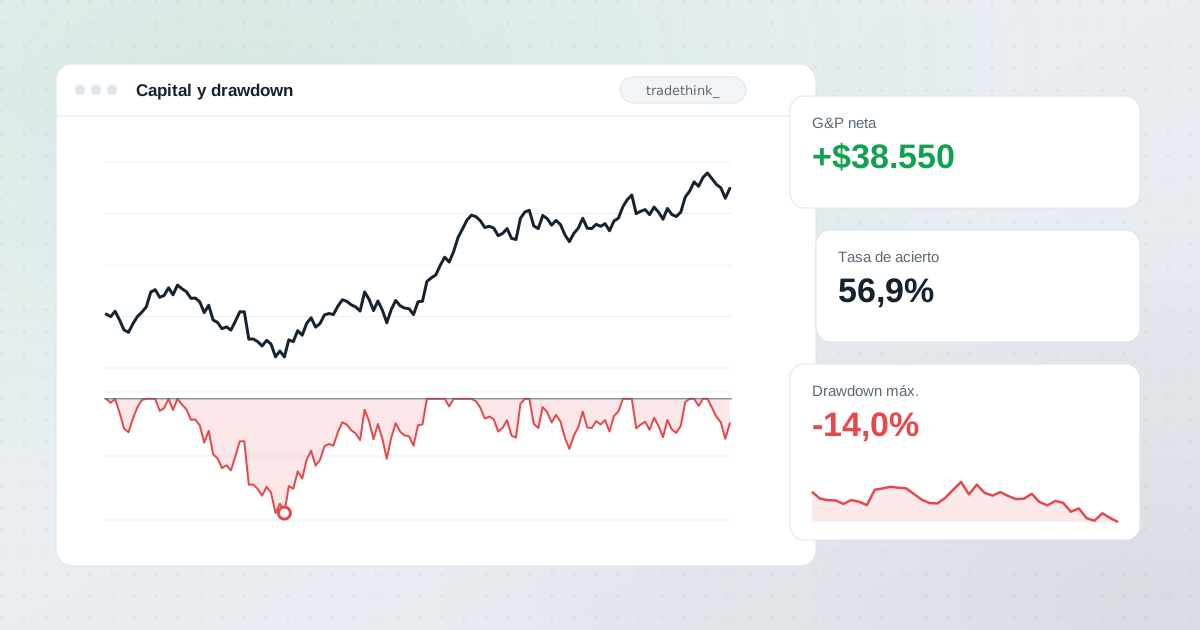
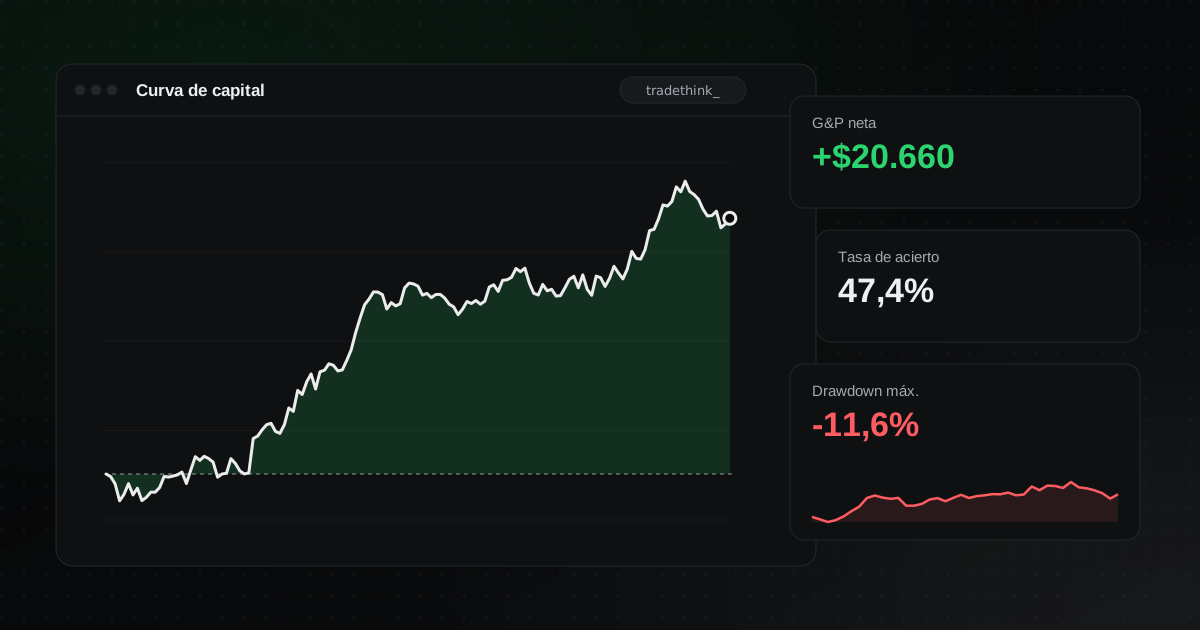
Tu curva de capital cuenta la historia de tu trading. Aprende a leer la pendiente, la suavidad, los drawdowns, los saltos y los periodos planos, y qué sugiere hacer cada uno.
Cómo medir si tu trading es constante usando los días y semanas ganadores, la parte del beneficio que viene de tus mejores días, los resultados mensuales y las rachas.
Por qué las muestras pequeñas engañan a los traders, cómo afecta el número de operaciones a la fiabilidad de la tasa de acierto y la expectativa, y cómo usar Monte Carlo para probar tu ventaja.
Cómo el análisis de la duración de las operaciones revela hábitos ocultos, por qué muchos traders mantienen más tiempo las perdedoras que las ganadoras y cómo usar el tiempo para mejorar las salidas.
Cómo se acumulan las comisiones, las tasas de mercado, los diferenciales y el deslizamiento, cómo calcular su impacto en tu ventaja y formas prácticas de controlar los costes.