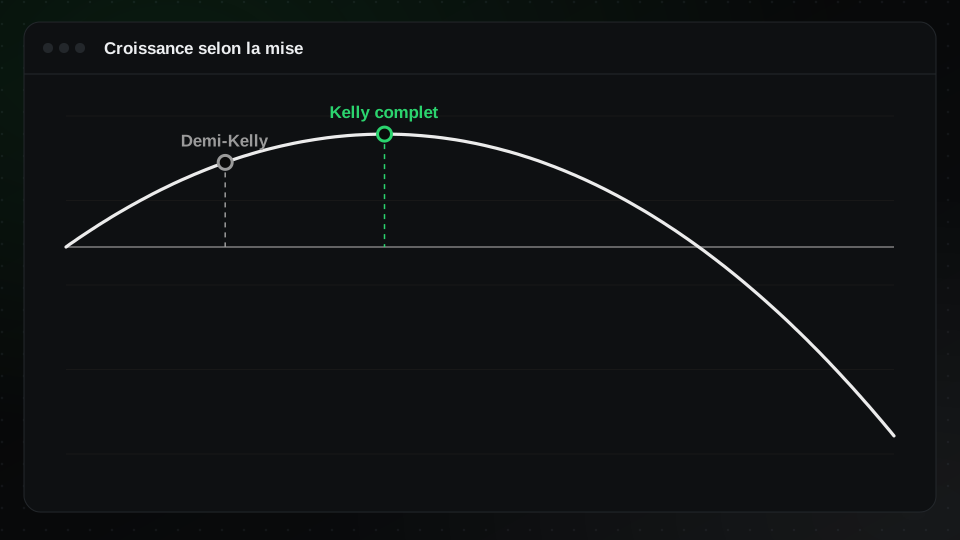
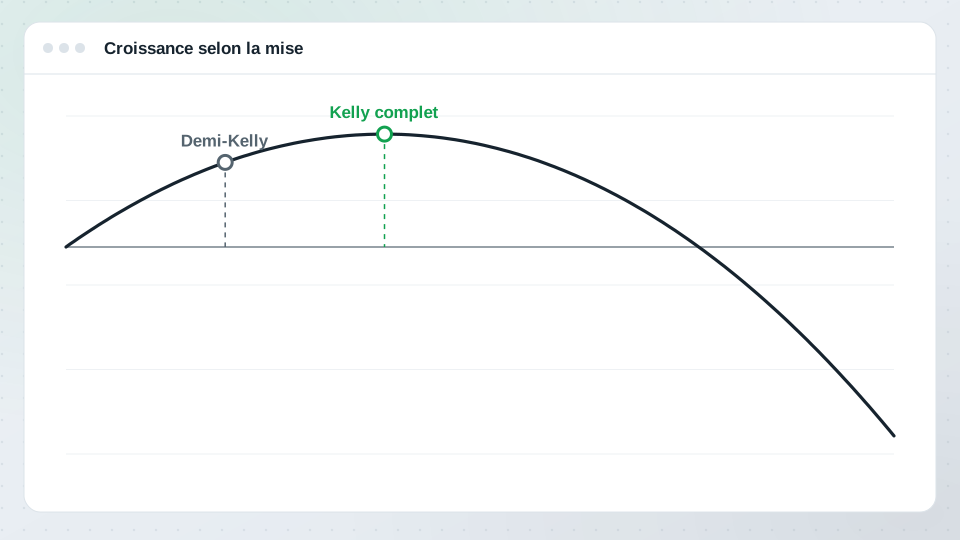
Le critère de Kelly, publié par John Kelly en 1956, donne la fraction du capital à risquer sur chaque pari pour maximiser le taux de croissance à long terme de votre patrimoine. Misez moins et vous croissez moins vite que possible. Misez plus et vous croissez aussi moins vite, avec à terme un risque de ruine.
La formule
Pour un pari qui gagne avec une probabilité p et rapporte b fois votre mise quand il gagne (la mise étant perdue sinon) :
f* = p − (1 − p) ÷ b
Exemple : une stratégie gagne 55 % du temps, et son gain moyen est égal à sa perte moyenne (b = 1).
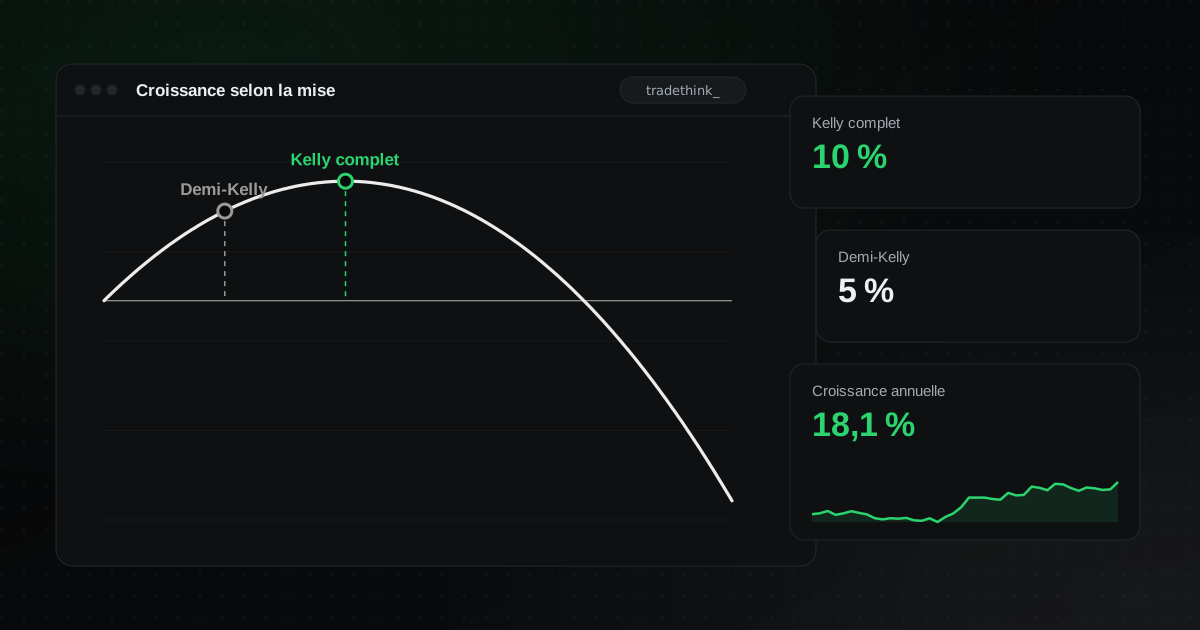
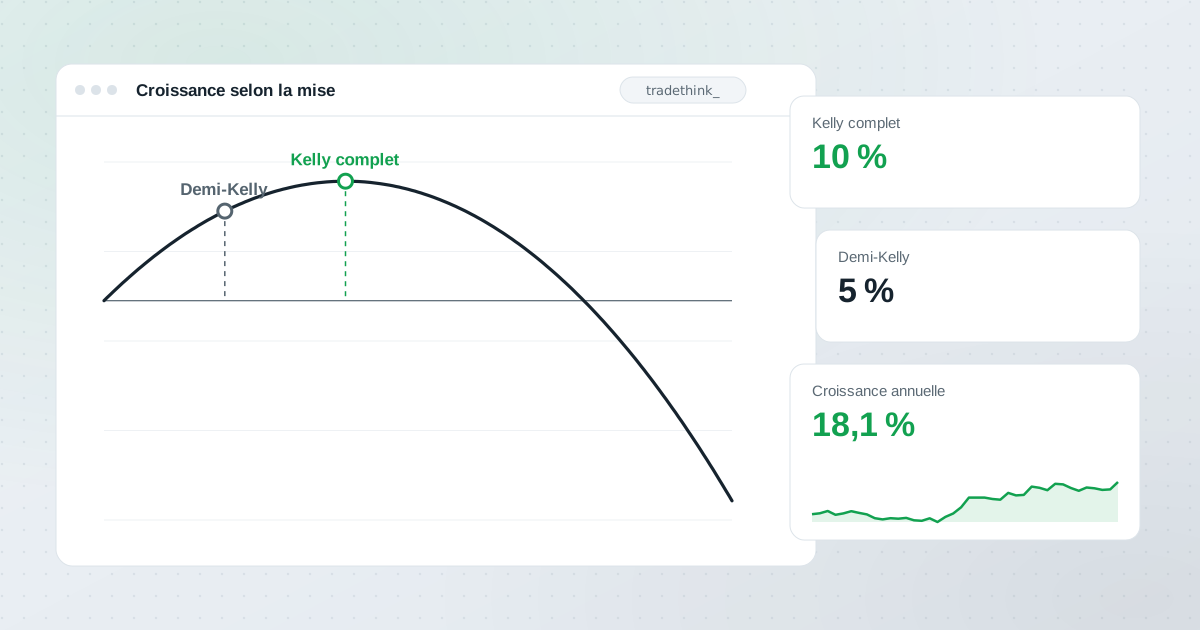
f = 0,55 − 0,45 ÷ 1 = 0,10*, soit 10 % du capital risqué par trade.
Avec 45 % de réussite et un gain moyen double de la perte moyenne (b = 2) : f = 0,45 − 0,55 ÷ 2 = 0,175*, soit 17,5 %.
Pourquoi les traders utilisent rarement le Kelly complet
Le Kelly complet maximise la croissance à long terme, mais le parcours est brutal :
- D'énormes drawdowns. Au Kelly complet, des drawdowns de 50 % ou plus sont courants sur une longue série de trades.
- Des données incertaines. Votre vrai taux de réussite et votre vrai ratio gain/perte sont des estimations. Si vous surestimez votre avantage, la fraction de Kelly est trop grande, et miser plus que Kelly réduit la croissance tout en augmentant le risque.
- Des marchés changeants. Votre avantage n'est pas constant.
Notez la forme de la courbe : elle est plate près du sommet. Le demi-Kelly obtient environ les trois quarts du taux de croissance avec des drawdowns bien plus petits. C'est pourquoi beaucoup de praticiens utilisent un demi-Kelly ou moins.
Kelly ou fraction fixe
Les fractions de Kelly ci-dessus, 10 % et 17,5 %, sont bien plus grandes que les 0,5 % à 2 % de risque par trade utilisés par la plupart des traders. En pratique, beaucoup traitent le Kelly comme une limite haute et un contrôle : si votre risque par trade dépasse votre fraction de Kelly, vous risquez trop pour votre avantage. Voir la règle du 1 %.
Bien choisir les données
Utilisez votre propre historique, pas vos espoirs. Il vous faut :
- Le taux de réussite, sur un échantillon raisonnable. Voir la taille de l'échantillon.
- Le gain moyen et la perte moyenne, pour le ratio gain/perte.
Soyez prudent. Si votre historique est court, réduisez votre estimation de l'avantage avant de calculer.
Essayez
Notre simulateur de Kelly gratuit montre comment le Kelly complet, le demi-Kelly et d'autres fractions évoluent sur de nombreux trades simulés, drawdowns compris. TradeThink calcule aussi la fraction de Kelly à partir de vos vrais résultats sur la page statistiques. Voir aussi : le risque de ruine.