El ratio de Sharpe penaliza toda la volatilidad, incluidos los grandes días ganadores. Para la mayoría de los traders, la volatilidad al alza es bienvenida. El ratio de Sortino, desarrollado por Frank Sortino, solo cuenta la volatilidad que duele: las rentabilidades por debajo de un objetivo.
La fórmula
Ratio de Sortino = (Rentabilidad media − Rentabilidad objetivo) ÷ Desviación a la baja
El objetivo suele ser cero o el tipo libre de riesgo. La desviación a la baja se calcula como una desviación típica, pero solo con las rentabilidades por debajo del objetivo, contando como cero las que están por encima.
Pasos
- Toma tus rentabilidades diarias.
- Para cada día, calcula mín(0, rentabilidad − objetivo).
- Eleva esos valores al cuadrado, haz la media sobre todos los días y saca la raíz cuadrada. Esa es la desviación a la baja.
- Divide tu rentabilidad media en exceso entre ella.
- Anualiza multiplicando por √252 con datos diarios.
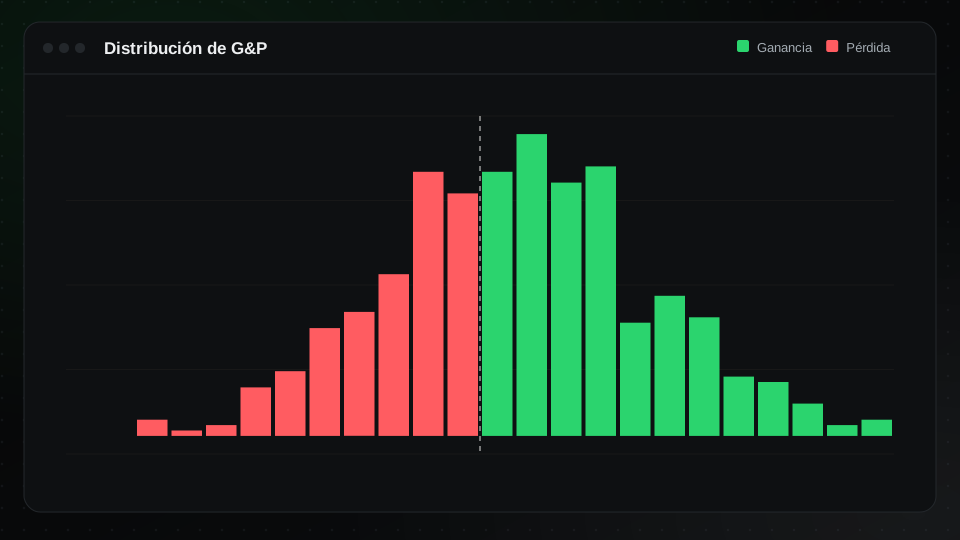
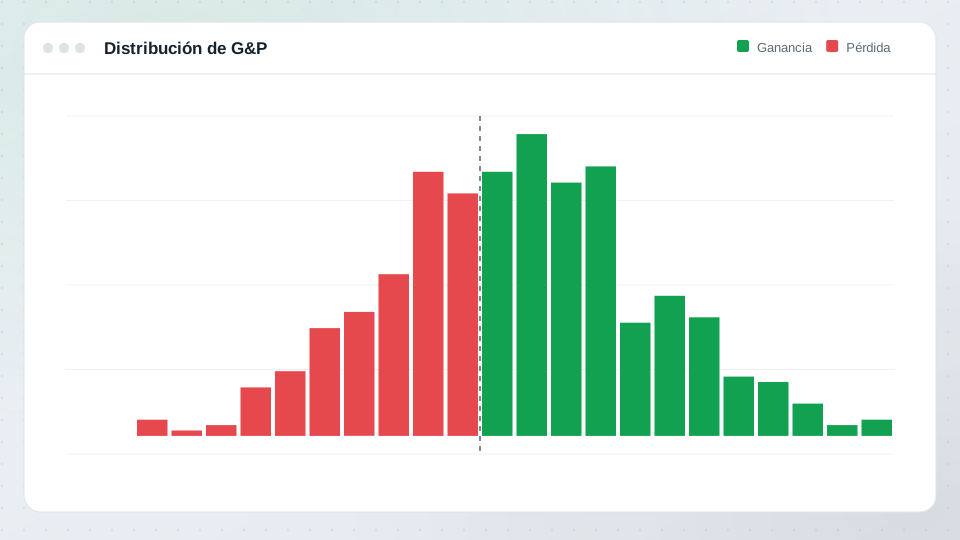
Sharpe frente a Sortino
| Sharpe | Sortino | |
|---|---|---|
| Volatilidad contada | Toda | Solo por debajo del objetivo |
| Penaliza los grandes días ganadores | Sí | No |
| Mejor para | Rentabilidades más o menos simétricas | Rentabilidades asimétricas |
En una estrategia con grandes ganadoras ocasionales y pérdidas pequeñas y controladas, como el seguimiento de tendencia, el ratio de Sortino suele ser mucho más alto que el de Sharpe, y probablemente más justo.
Cuándo puede engañar
- Pocos días perdedores en la muestra. La desviación a la baja se estima entonces con muy pocos datos y puede ser poco fiable.
- Pérdidas raras y grandes. Las estrategias que cobran pequeñas ganancias y de vez en cuando sufren una pérdida enorme pueden parecer excelentes hasta que llega esa pérdida. Mira la aversión a las pérdidas.
Usar los dos
Compararlos es informativo. Si tu Sortino es mucho mayor que tu Sharpe, tu volatilidad viene sobre todo de los días ganadores, lo que es bueno. Si están cerca, tus pérdidas son una gran parte de tu volatilidad. Combínalos con el drawdown máximo para tener la imagen completa.
En TradeThink
Los dos ratios están en la página de estadísticas, calculados a partir de tus rentabilidades diarias, con el historial de métricas para ver cómo cambian. Relacionado: el ratio de Sharpe para traders.