Le ratio de Sharpe pénalise toute la volatilité, y compris les grosses journées gagnantes. Pour la plupart des traders, la volatilité à la hausse est bienvenue. Le ratio de Sortino, développé par Frank Sortino, ne compte que la volatilité qui fait mal : les rendements sous un objectif.
La formule
Ratio de Sortino = (Rendement moyen − Rendement cible) ÷ Écart-type à la baisse
La cible est souvent zéro ou le taux sans risque. L'écart-type à la baisse se calcule comme un écart-type, mais seulement à partir des rendements sous la cible, ceux au-dessus comptant pour zéro.
Étapes
- Prenez vos rendements quotidiens.
- Pour chaque jour, calculez min(0, rendement − cible).
- Élevez ces valeurs au carré, faites-en la moyenne sur tous les jours et prenez la racine carrée. C'est l'écart-type à la baisse.
- Divisez votre rendement excédentaire moyen par ce chiffre.
- Annualisez en multipliant par √252 pour des données quotidiennes.
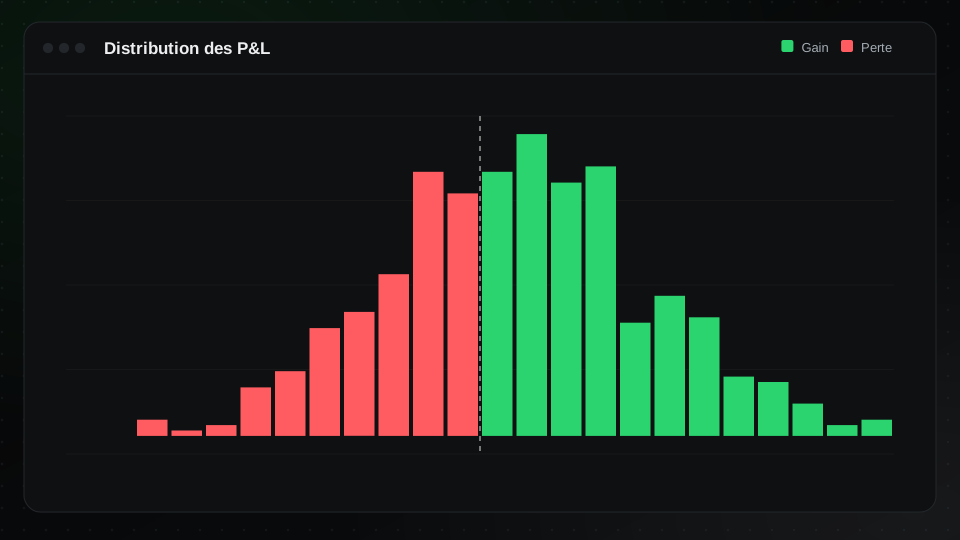
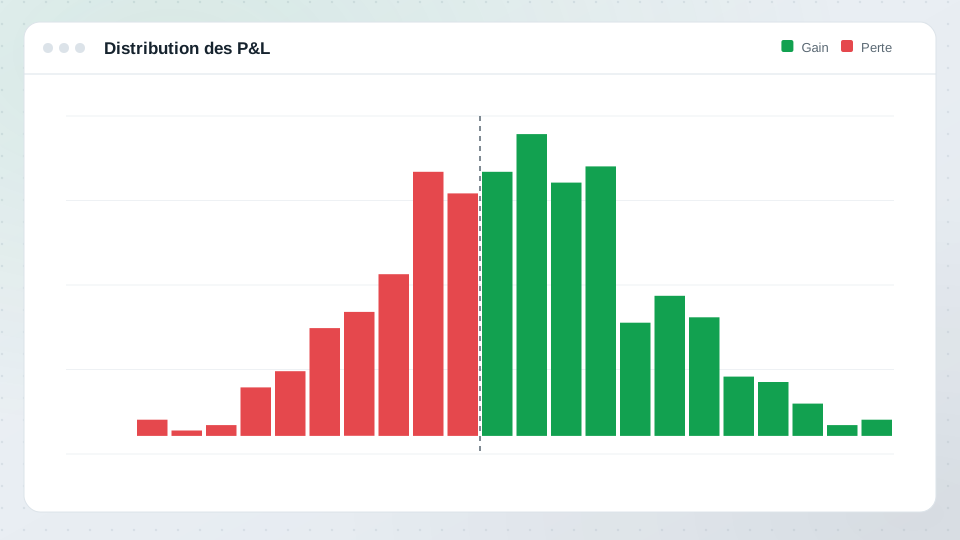
Sharpe ou Sortino
| Sharpe | Sortino | |
|---|---|---|
| Volatilité comptée | Toute | Seulement sous la cible |
| Pénalise les grosses journées gagnantes | Oui | Non |
| Adapté à | Rendements à peu près symétriques | Rendements asymétriques |
Pour une stratégie avec de gros gagnants occasionnels et de petites pertes maîtrisées, comme le suivi de tendance, le ratio de Sortino est généralement bien supérieur au Sharpe, et sans doute plus juste.
Quand il peut tromper
- Peu de jours perdants dans l'échantillon. L'écart-type à la baisse est alors estimé sur très peu de données et peut être peu fiable.
- Des pertes rares et lourdes. Les stratégies qui encaissent de petits gains et subissent de temps en temps une énorme perte peuvent paraître excellentes jusqu'à cette perte. Voir l'aversion aux pertes.
Utiliser les deux
Les comparer est instructif. Si votre Sortino est bien supérieur à votre Sharpe, votre volatilité vient surtout des jours gagnants, ce qui est bon signe. S'ils sont proches, vos pertes représentent une grande part de votre volatilité. Combinez-les avec le drawdown maximal pour une image complète.
Dans TradeThink
Les deux ratios figurent sur la page statistiques, calculés à partir de vos rendements quotidiens, avec l'historique des indicateurs pour voir leur évolution. Voir aussi : le ratio de Sharpe pour les traders.