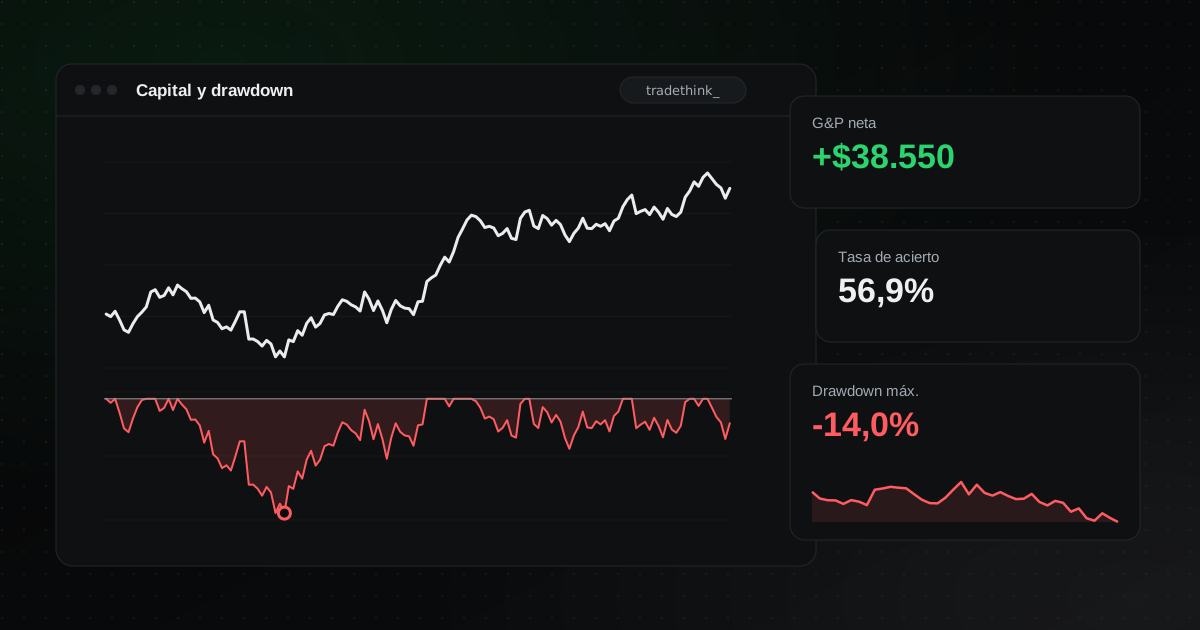
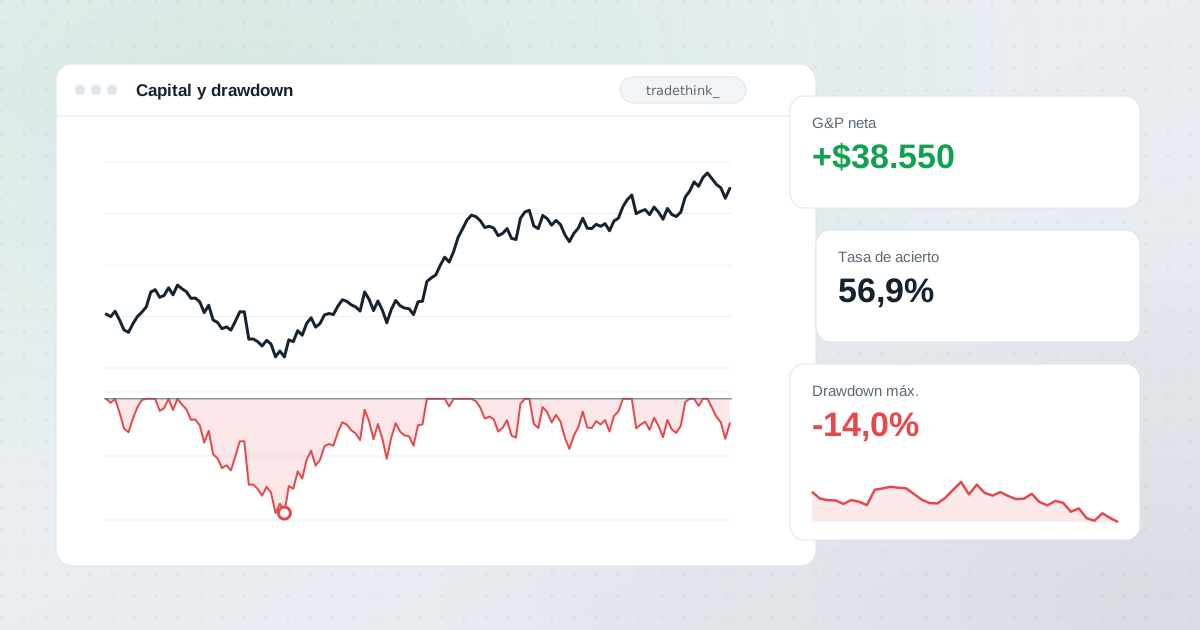
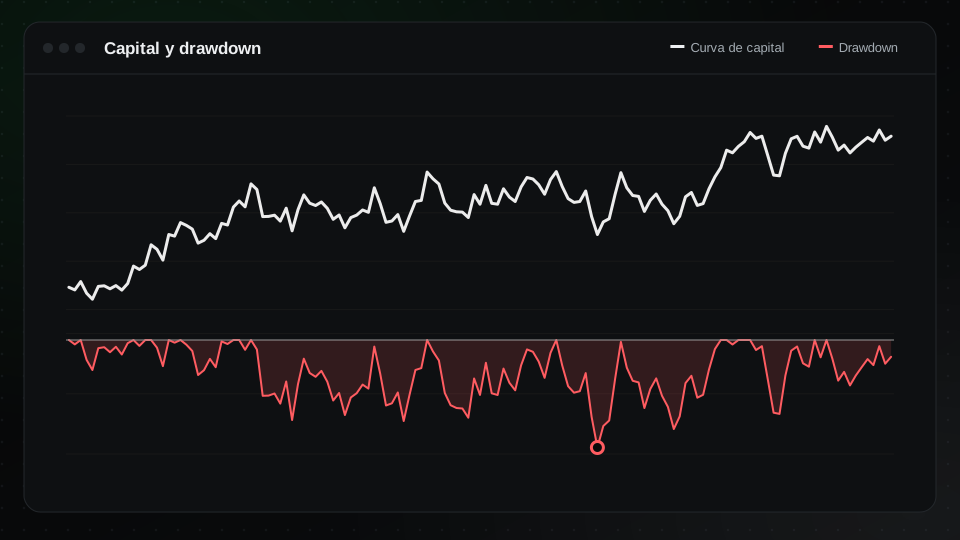
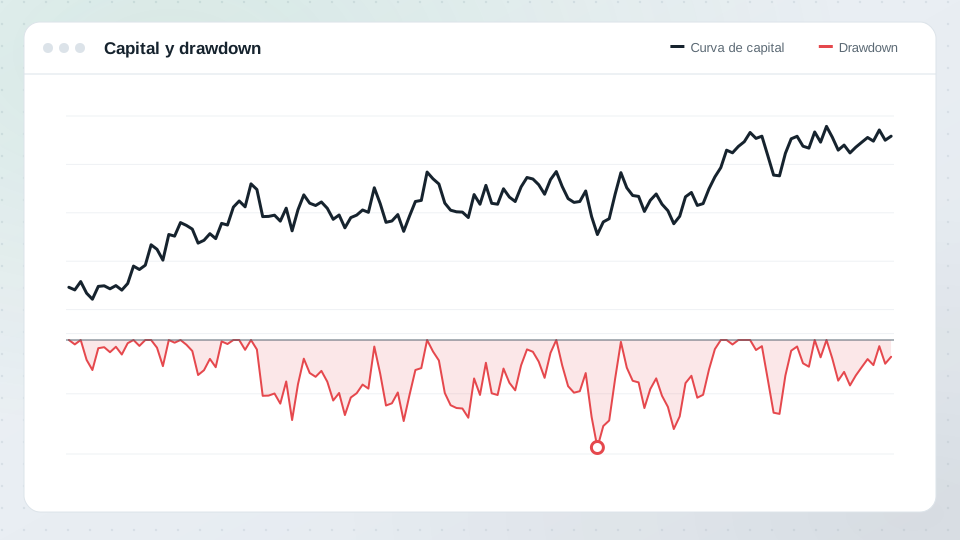
El ratio de Sharpe mide la rentabilidad frente a la volatilidad del día a día. Pero lo que la mayoría de los traders teme de verdad es el gran drawdown. El ratio de Calmar, presentado por Terry Young en 1991, compara tu rentabilidad con la mayor caída que ha sufrido tu cuenta.
La fórmula
Ratio de Calmar = Rentabilidad anualizada ÷ |Drawdown máximo|
Tradicionalmente se calcula sobre los últimos 36 meses, pero puedes usar cualquier periodo, siempre que seas coherente.
Ejemplo: tu cuenta rindió un 24 % anual y su drawdown máximo fue del −12 %. Calmar = 24 ÷ 12 = 2,0.
Otra cuenta rindió un 40 %, pero tuvo un drawdown del −40 %. Calmar = 1,0. A pesar de la mayor rentabilidad, dio menos rentabilidad por unidad de drawdown.
¿Qué valores son buenos?
Como guía aproximada:
- Menos de 0,5: drawdowns grandes en relación con la rentabilidad.
- De 0,5 a 1,0: aceptable.
- De 1,0 a 3,0: bueno.
- Más de 3,0: muy bueno, o un periodo sin una prueba real.
Por qué es útil
- Intuitivo. "Gano el doble de mi peor drawdown al año" es fácil de entender.
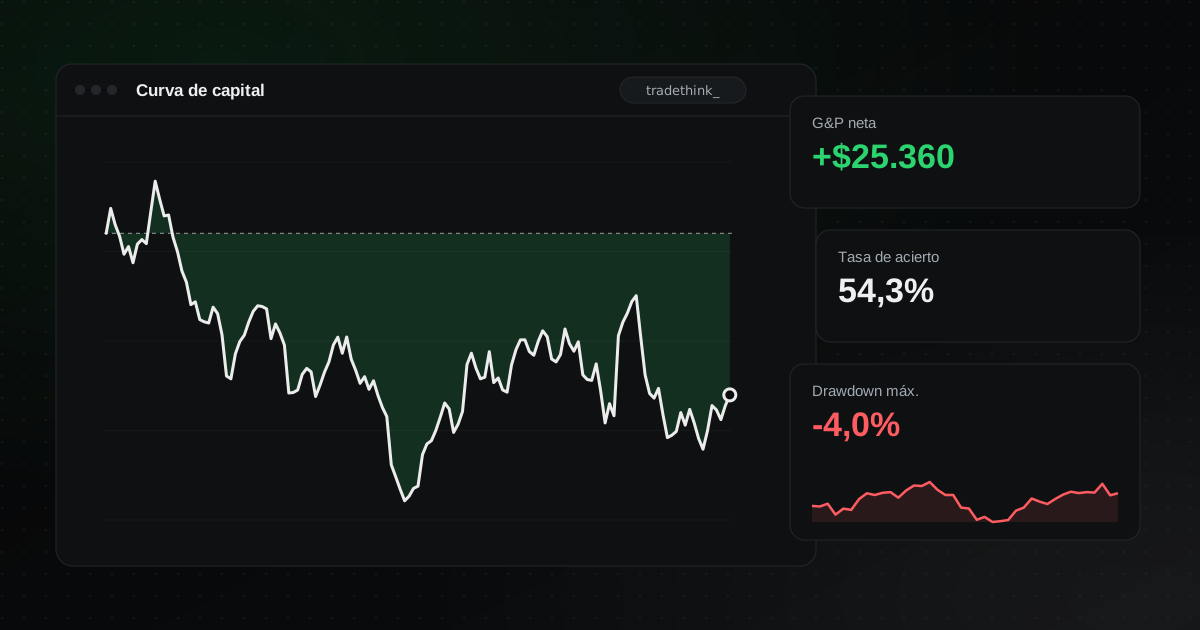
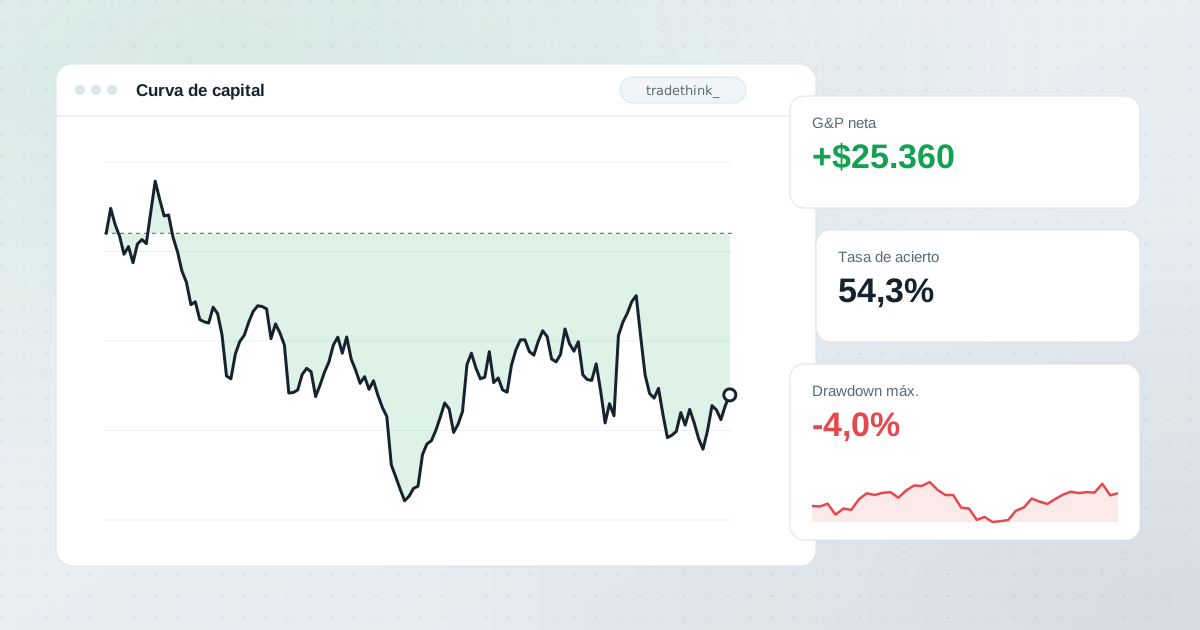
- Se centra en el dolor. El drawdown es la cifra que acaba con carreras y hace que los traders abandonen buenas estrategias. Mira el drawdown máximo.
- Útil para comparar tamaños. Duplicar el tamaño de posición duplica más o menos tanto la rentabilidad como el drawdown, así que el Calmar se mantiene parecido. Describe la estrategia más que lo agresivamente que se operó.
Limitaciones
- Domina un solo número. El drawdown máximo es un único evento. Una estrategia puede tener un mal drawdown y portarse bien el resto del tiempo.
- Los historiales cortos lo favorecen. En un periodo corto, quizá aún no hayas visto un drawdown típico.
- Ignora cuánto duran los drawdowns.
Úsalo con otros
Combina el Calmar con los ratios de Sharpe y Sortino y con la duración de los drawdowns. Juntos describen la experiencia típica y la del peor caso de una estrategia.
En TradeThink
El ratio de Calmar, el drawdown máximo y la rentabilidad anualizada están en la página de estadísticas, con un gráfico de drawdown en el panel y en los informes.