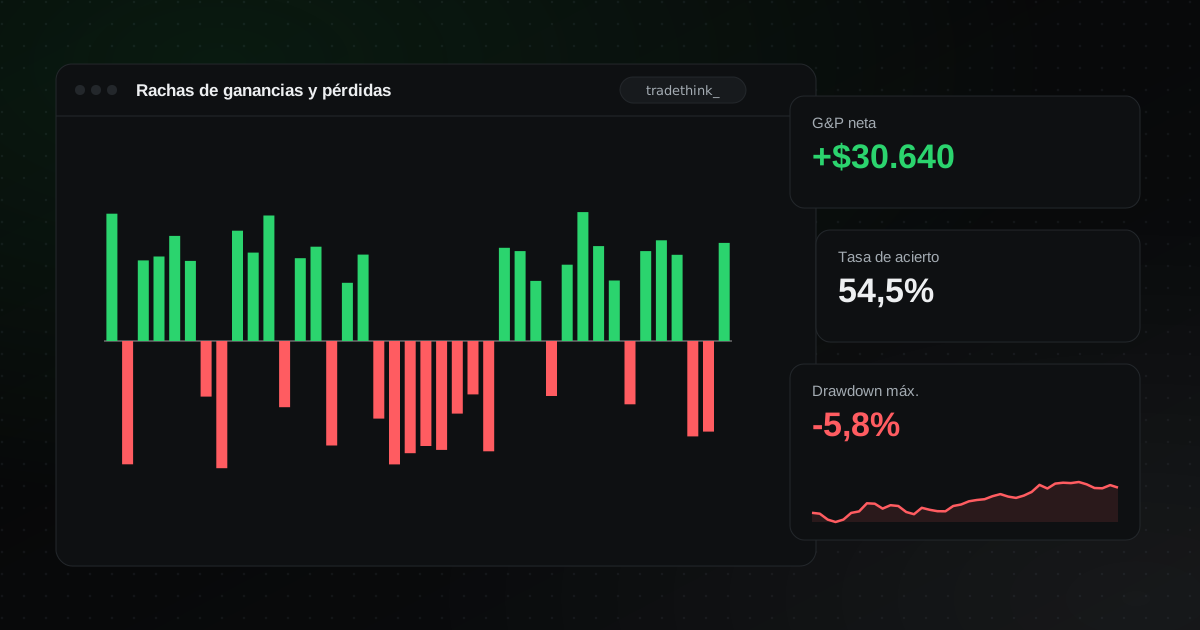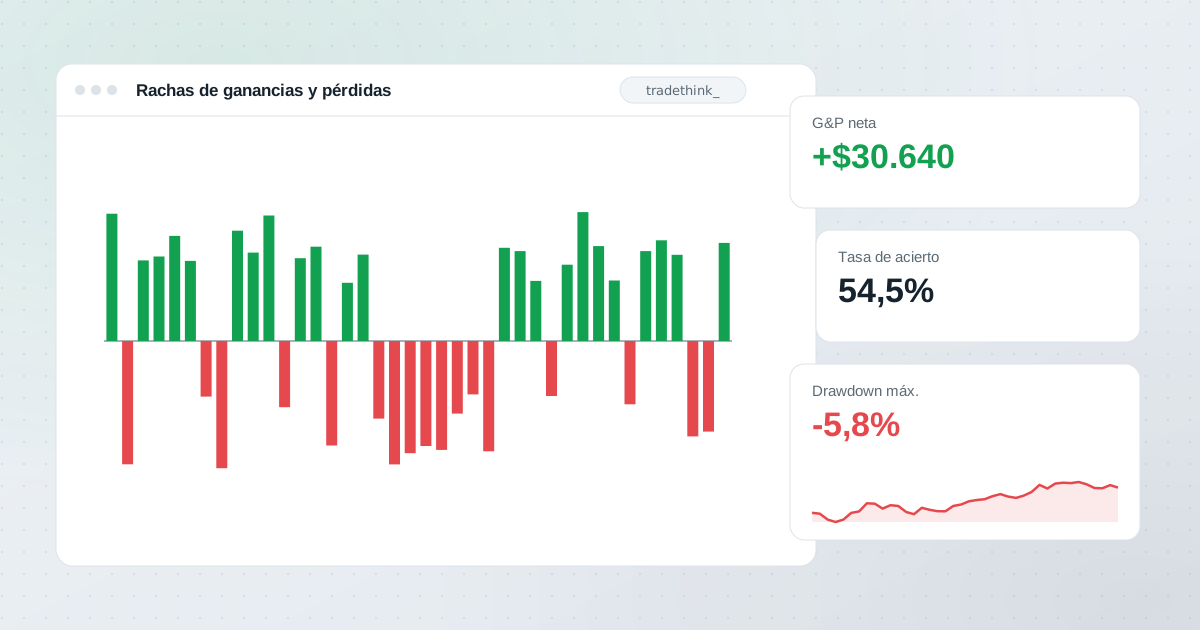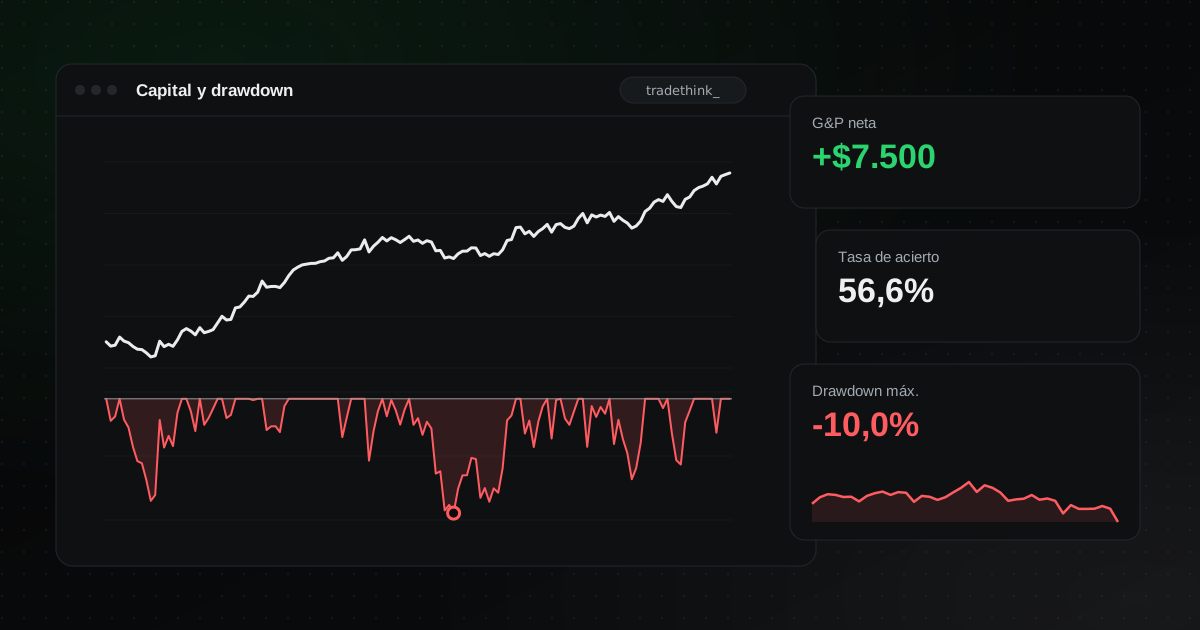
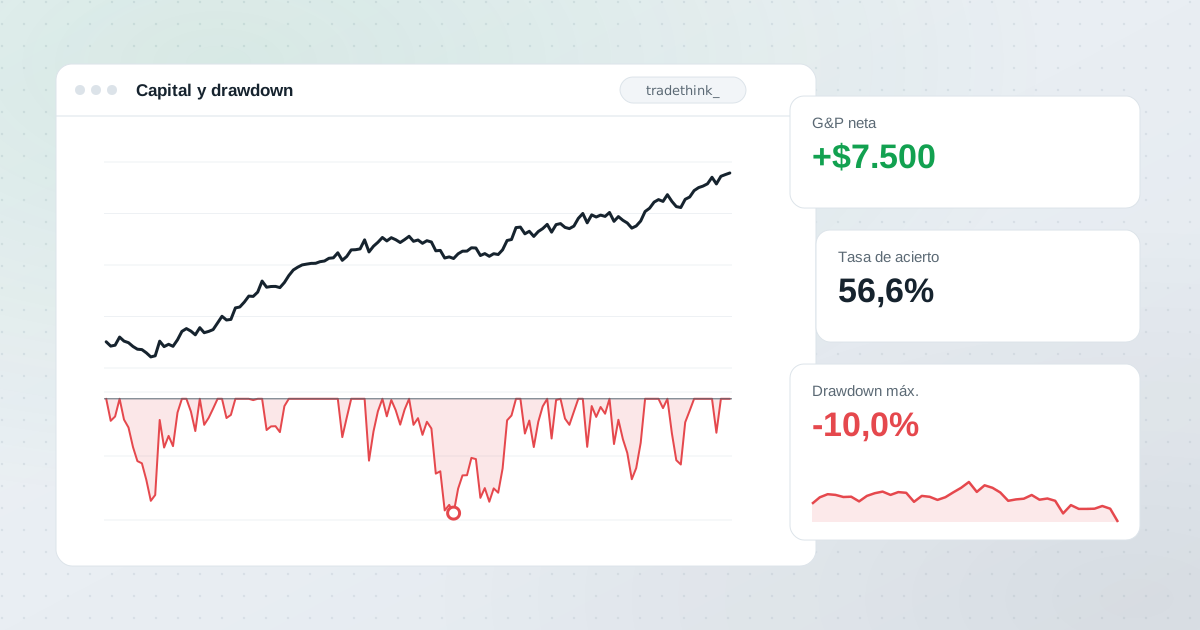
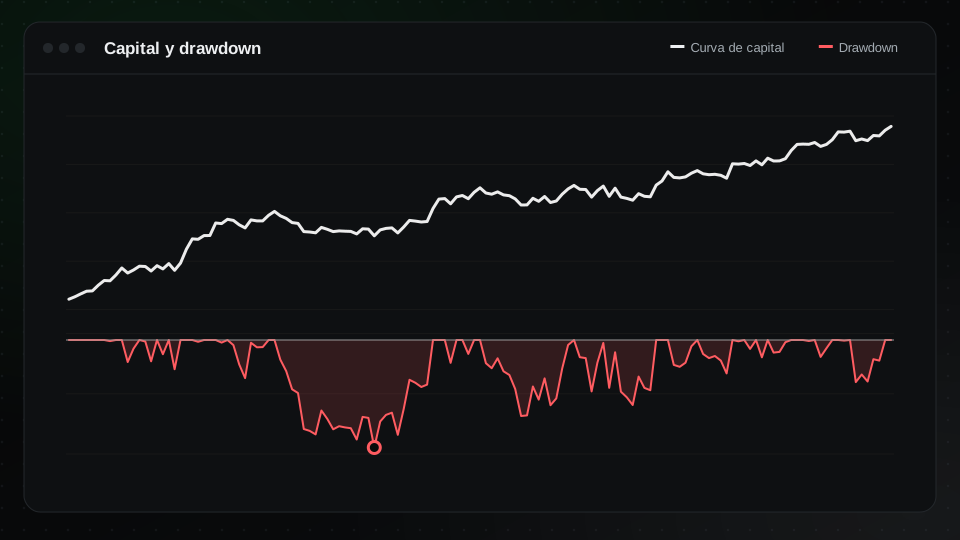
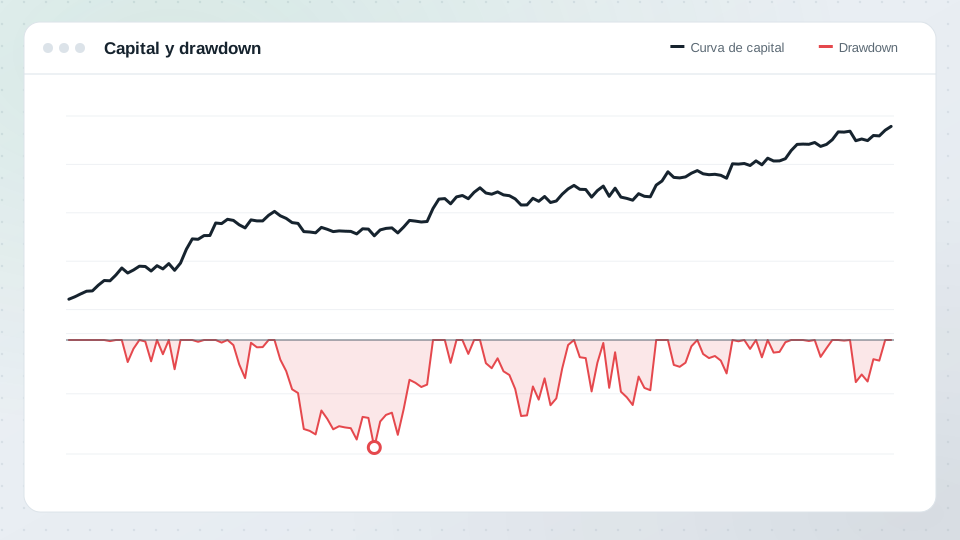
El drawdown mide cuánto ha caído tu cuenta desde su punto más alto. El drawdown máximo es la mayor de esas caídas en un periodo. Es uno de los números más importantes del trading, porque te dice el peor sufrimiento que ha causado tu estrategia y lo profundo que puede ser el agujero del que tengas que salir.
Cómo calcularlo
- Sigue el capital de tu cuenta a lo largo del tiempo.
- En cada momento, anota el valor más alto alcanzado hasta entonces: el pico.
- Drawdown en ese momento = (valor actual − pico) ÷ pico.
- El drawdown máximo es la mayor de estas caídas.
Ejemplo: tu cuenta crece de 40.000 $ a 50.000 $, cae a 42.000 $ y después se recupera hasta 55.000 $. El drawdown máximo es (42.000 $ − 50.000 $) ÷ 50.000 $ = −16 %.
El problema de la recuperación
Las pérdidas y las ganancias no son simétricas. Después de una pérdida, necesitas una ganancia porcentual mayor para volver:
| Drawdown | Ganancia necesaria para recuperarse |
|---|---|
| −10 % | +11,1 % |
| −20 % | +25,0 % |
| −30 % | +42,9 % |
| −40 % | +66,7 % |
| −50 % | +100 % |
| −75 % | +300 % |
Este es el argumento más fuerte a favor de un riesgo por operación pequeño. Un drawdown del 10 % es un mal mes. Uno del 50 % puede llevar años recuperarlo.
La duración también importa
Cuánto dura un drawdown importa tanto como su profundidad. Un drawdown del 15 % que se recupera en tres semanas se siente muy distinto de uno que dura un año. Mide el tiempo desde un pico hasta el siguiente. El índice de úlcera combina profundidad y duración en un solo número.
Mantener los drawdowns bajo control
- Riesgo por operación pequeño y fijo. Mira el cálculo del tamaño de posición.
- Un límite de pérdida diaria, para que un solo día no pueda hacer un gran daño.
- Reduce el tamaño durante los drawdowns. Bajar el riesgo a la mitad al −10 % frena la caída.
- Vigila la correlación. Varias posiciones correlacionadas pueden producir una gran pérdida. Mira el riesgo de correlación.
Drawdown frente a rentabilidad
La rentabilidad de una estrategia significa poco sin su drawdown. El ratio de Calmar compara la rentabilidad anual con el drawdown máximo y es una forma rápida de comparar estrategias con distintos niveles de riesgo.
En TradeThink
Tu curva de capital, tu drawdown actual y tu drawdown máximo aparecen en el panel y en las estadísticas, junto al ratio de Calmar y el historial de métricas, para que veas lo profundos y largos que han sido tus drawdowns.