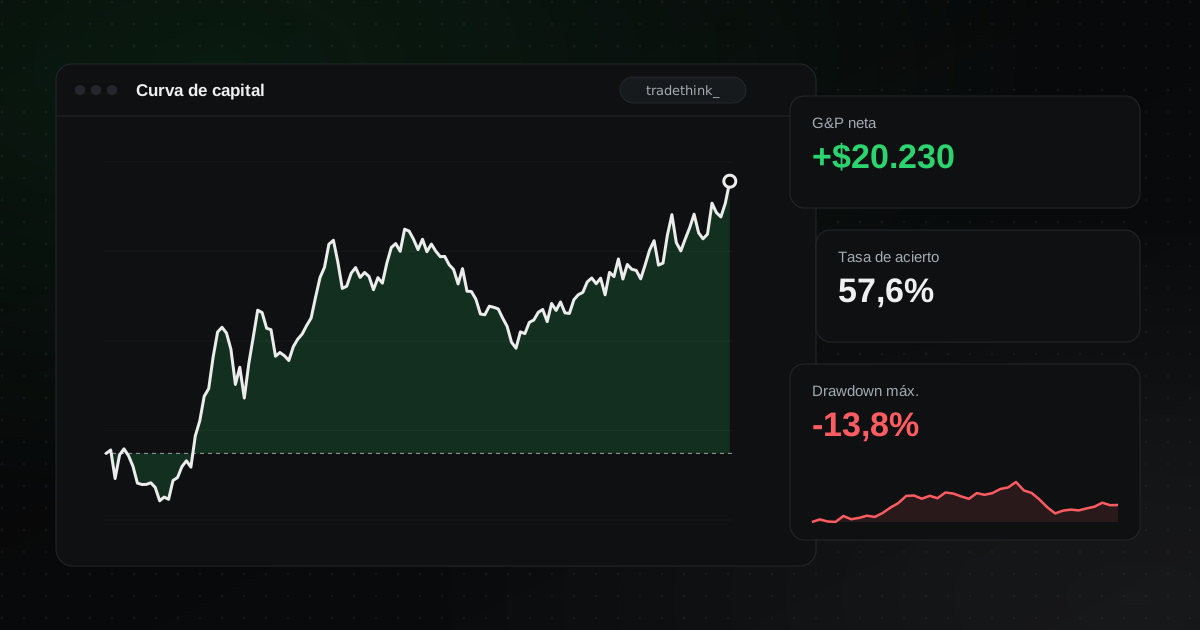
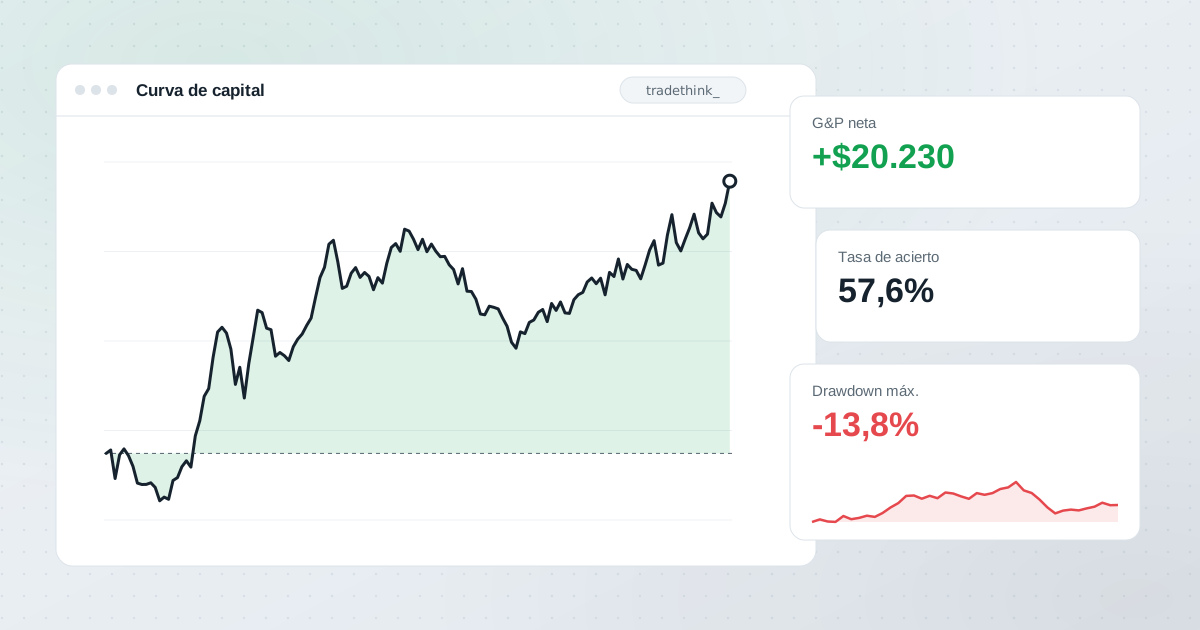
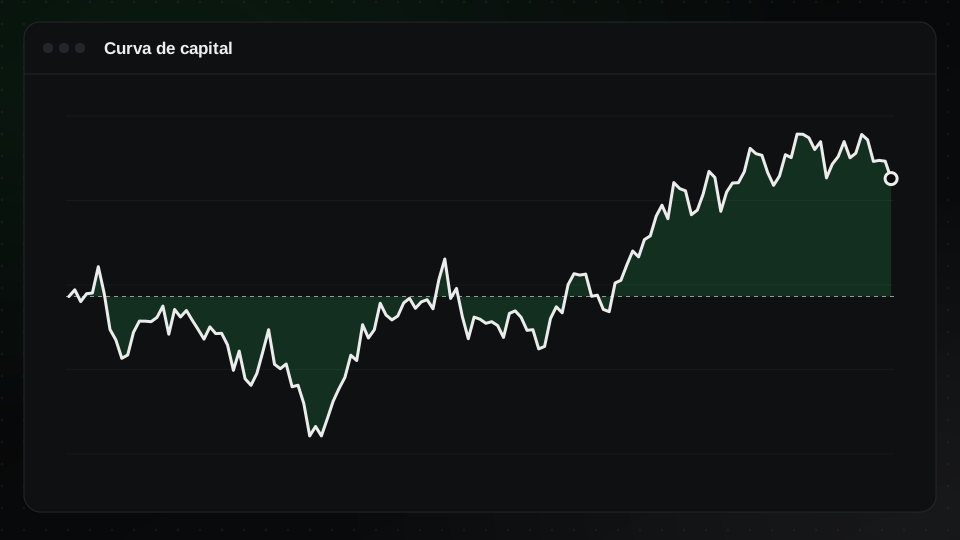
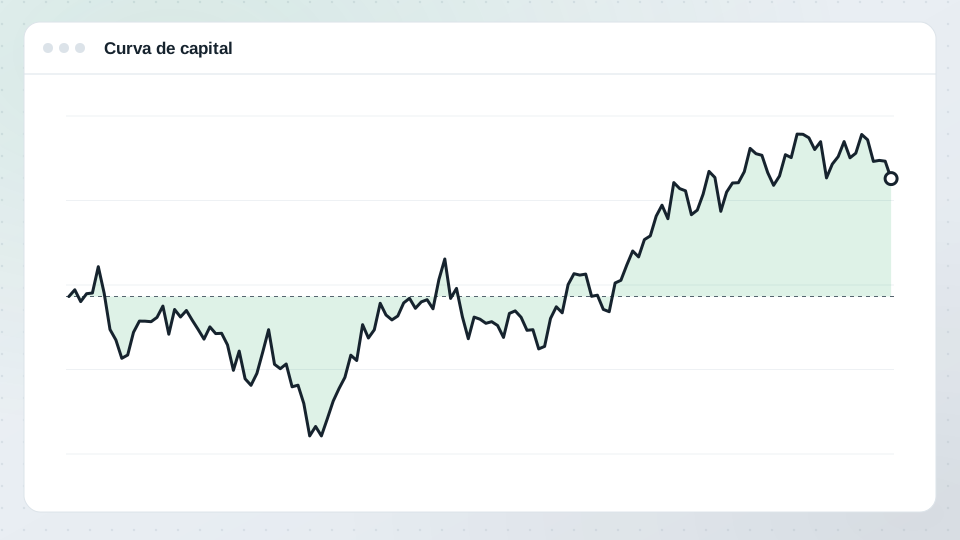
Dos traders ganan un 30 % en un año. Uno tuvo ganancias semanales constantes; el otro osciló sin control entre grandes ganancias y grandes pérdidas. El ratio de Sharpe, presentado por William F. Sharpe, mide esa diferencia: cuánta rentabilidad obtuviste por unidad de volatilidad.
La fórmula
Ratio de Sharpe = (Rentabilidad media − Tipo libre de riesgo) ÷ Desviación típica de las rentabilidades
Para los traders, las rentabilidades suelen medirse a diario y luego anualizarse:
Sharpe anualizado ≈ Sharpe diario × √252
usando unos 252 días de trading al año. Algunos traders ponen el tipo libre de riesgo a cero por simplicidad, sobre todo en estrategias de corto plazo.
Ejemplo resuelto
Supón que tu rentabilidad diaria media es del 0,10 % y la desviación típica de tus rentabilidades diarias es del 1,0 %. Con un tipo libre de riesgo de cero:
- Sharpe diario = 0,10 ÷ 1,0 = 0,10
- Sharpe anualizado ≈ 0,10 × 15,87 ≈ 1,59
¿Qué valores son habituales?
Reglas aproximadas:
- Menos de 0,5: rentabilidad ajustada al riesgo débil.
- De 0,5 a 1,0: aceptable.
- De 1,0 a 2,0: buena.
- Más de 2,0: muy buena; comprueba si hay muestras cortas o riesgos ocultos.
Los grandes índices bursátiles han mostrado históricamente ratios de Sharpe a largo plazo muy por debajo de 1. Los ratios de Sharpe muy altos en periodos cortos son habituales y a menudo no duran.
Limitaciones
- Trata igual la volatilidad al alza y a la baja. Un gran día ganador reduce tu Sharpe. El ratio de Sortino lo corrige contando solo la volatilidad a la baja.
- Supone rentabilidades aproximadamente normales. Las estrategias con pérdidas raras y grandes, como vender opciones, pueden mostrar un Sharpe alto hasta que llega la gran pérdida.
- Depende de cómo midas las rentabilidades. Usa rentabilidades sobre el capital de la cuenta y ten en cuenta depósitos y retiradas para que los flujos de caja no cuenten como rentabilidad.
Úsalo junto a otras métricas
Combina el ratio de Sharpe con el drawdown máximo, el ratio de Calmar y el factor de beneficio. Juntos muestran cuánto ganaste y lo que te costó en riesgo.
En TradeThink
La página de estadísticas calcula los ratios de Sharpe y Sortino a partir de tus rentabilidades diarias, y el historial de métricas los dibuja a lo largo del tiempo para que veas si tus rentabilidades se vuelven más suaves.