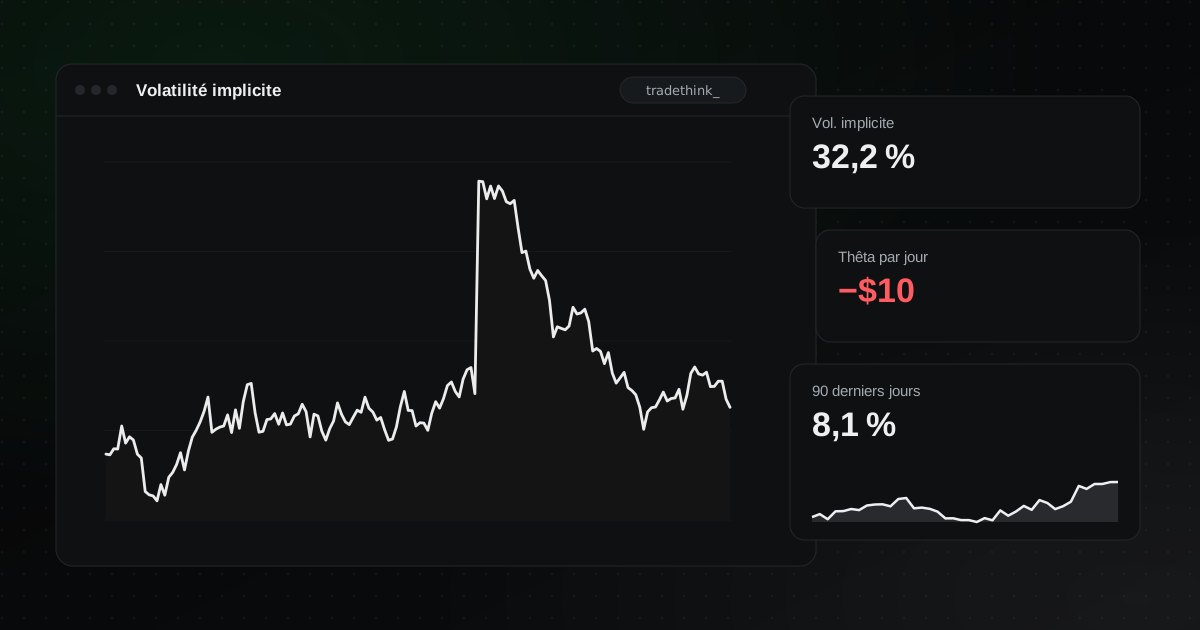
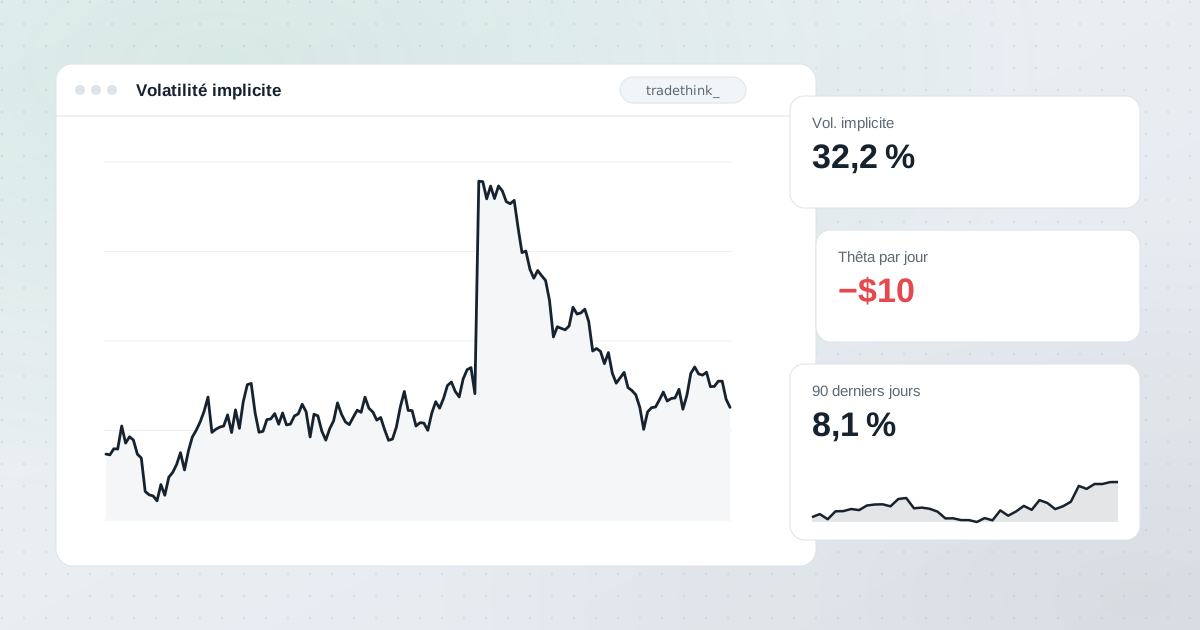
La volatilité implicite (IV) est la volatilité que le marché des options intègre dans ses prix. On la déduit des prix des options avec un modèle comme Black-Scholes. Quand les traders attendent de plus grands mouvements, ils paient plus cher les options, et la volatilité implicite monte.
L'IV comme mouvement attendu
L'IV s'exprime comme un écart-type annualisé. Une façon grossière de la convertir en mouvement attendu :
Mouvement attendu ≈ Prix × IV × √(Jours ÷ 365)
Exemple : une action à 100 $ avec 30 % d'IV, à 30 jours de l'échéance :
100 $ × 0,30 × √(30 ÷ 365) ≈ 100 $ × 0,30 × 0,287 ≈ 8,60 $.
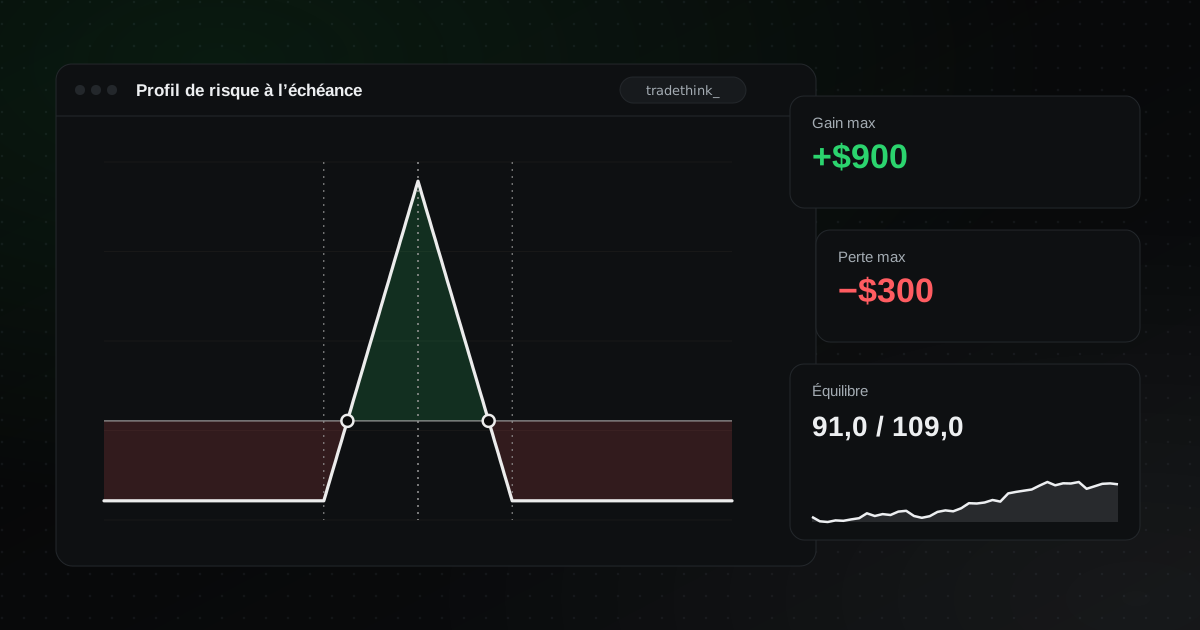
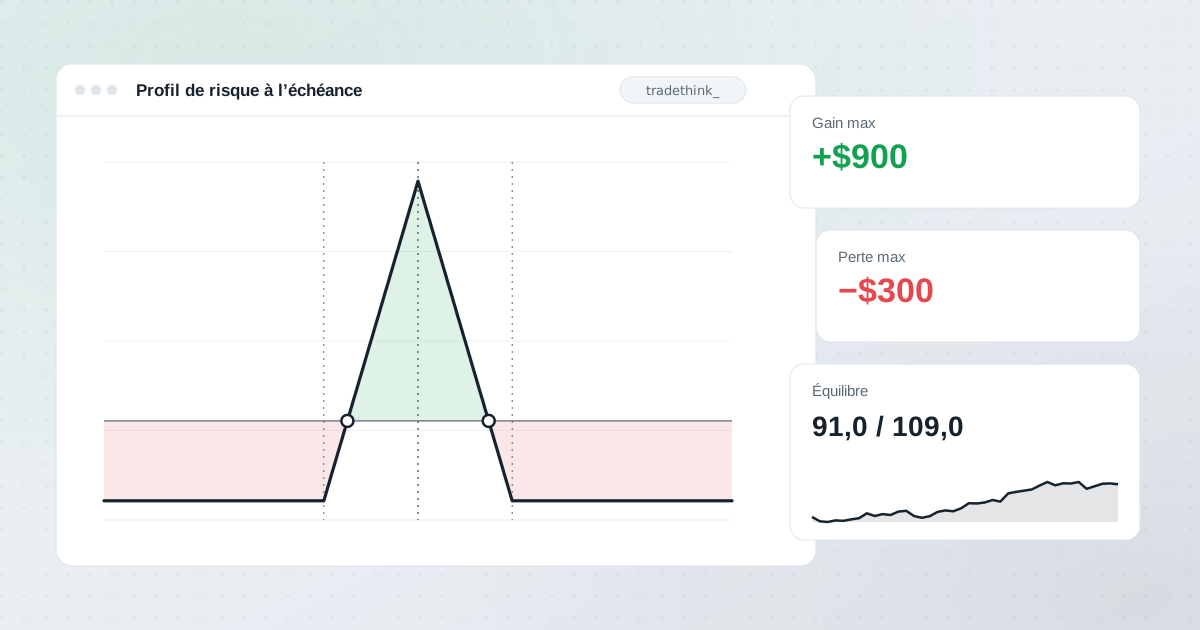
Selon les hypothèses du modèle, c'est à peu près un mouvement d'un écart-type : le prix reste entre environ 91,40 $ et 108,60 $ à peu près deux fois sur trois. Les marchés réels ont des queues plus épaisses que ne le suppose le modèle, donc les grands mouvements arrivent plus souvent que cela ne le suggère.
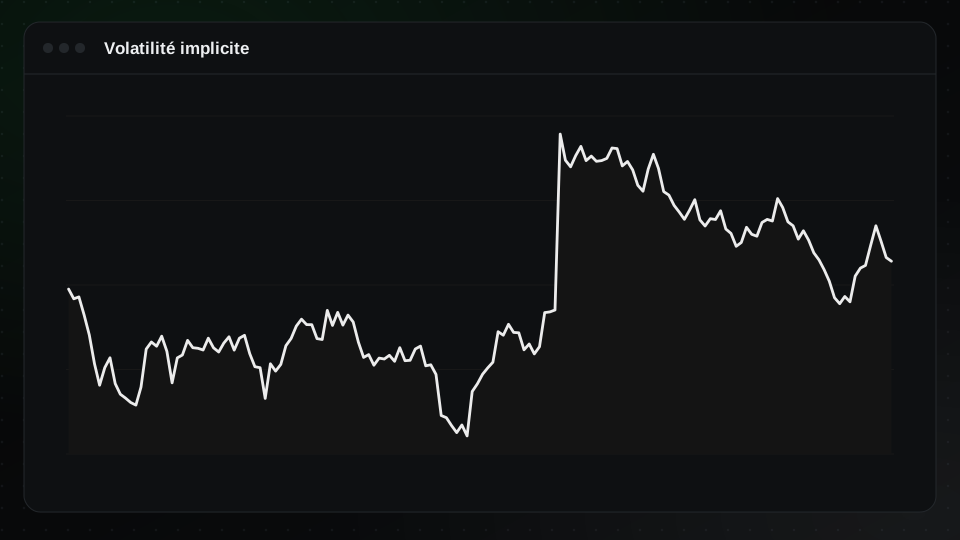
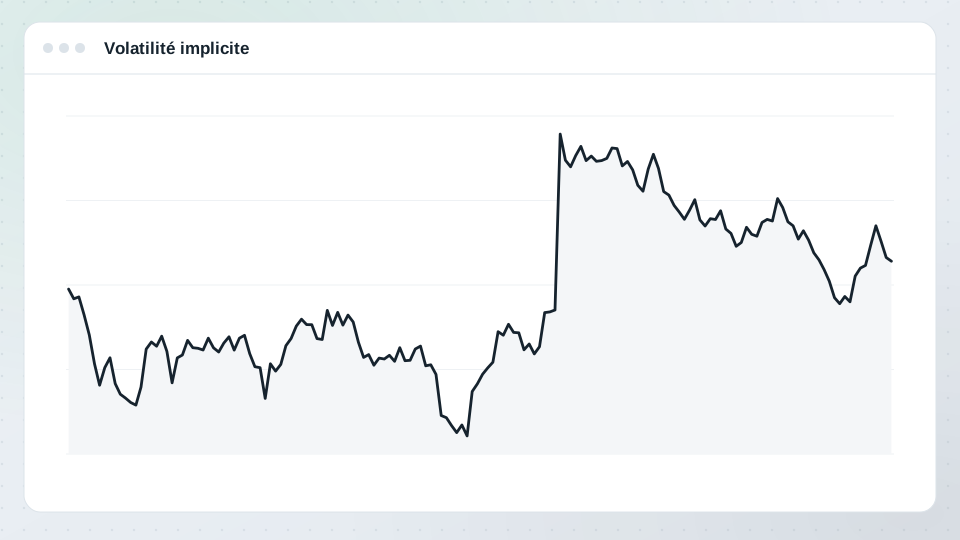
Volatilité implicite ou historique
- La volatilité historique (réalisée) mesure de combien le prix a réellement bougé.
- La volatilité implicite est la prévision du marché, plus une prime pour l'incertitude.
Les options intègrent souvent un peu plus de volatilité que celle réalisée ensuite, ce qui explique en partie pourquoi vendre des options peut être rentable en moyenne, et pourquoi cela comporte un risque de grosses pertes soudaines.
IV rank et IV percentile
Une IV de 30 % est-elle élevée ? Cela dépend de l'action. Deux mesures courantes la remettent en contexte :
- IV rank : la position de l'IV actuelle entre son plus bas (0) et son plus haut (100) sur 52 semaines.
- IV percentile : la part des jours de l'année écoulée où l'IV était plus basse qu'aujourd'hui.
L'écrasement de volatilité
Avant des événements programmés comme les résultats, l'IV monte souvent. Après l'événement, l'incertitude est levée et l'IV peut chuter fortement. Les options achetées peuvent perdre de la valeur même quand l'action va dans le bon sens, si le mouvement est plus petit que prévu. Voir straddle ou strangle.
L'effet de l'IV sur les stratégies
- Les options achetées et les spreads débiteurs (véga positif) profitent d'une hausse de l'IV.
- Les options vendues, les spreads créditeurs et les iron condors (véga négatif) profitent d'une baisse de l'IV.
Beaucoup de traders préfèrent acheter des options quand l'IV est basse par rapport à son historique et vendre quand elle est haute, mais l'IV peut rester élevée ou continuer à monter, surtout dans les marchés baissiers.
Dans TradeThink
La page des positions ouvertes affiche en direct la volatilité implicite et le véga de chaque option, et le profil de risque valorise les jambes à échéance plus lointaine avec la volatilité implicite de chacune. Voir aussi : les grecques des options.