Parfois, vous attendez un grand mouvement sans en connaître la direction : des résultats, une décision de justice, un lancement de produit. Un straddle ou un strangle acheté gagne avec un grand mouvement dans un sens ou dans l'autre. Le coût est la prime de deux options, et le risque est que le mouvement ne soit pas assez grand.
Achat de straddle
Achetez un call et un put au même strike, généralement à la monnaie, avec la même échéance.
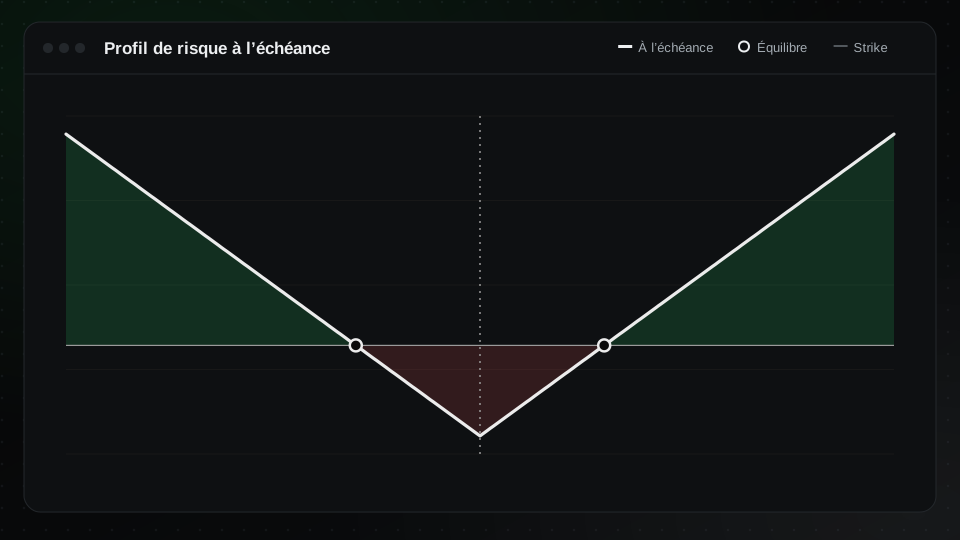
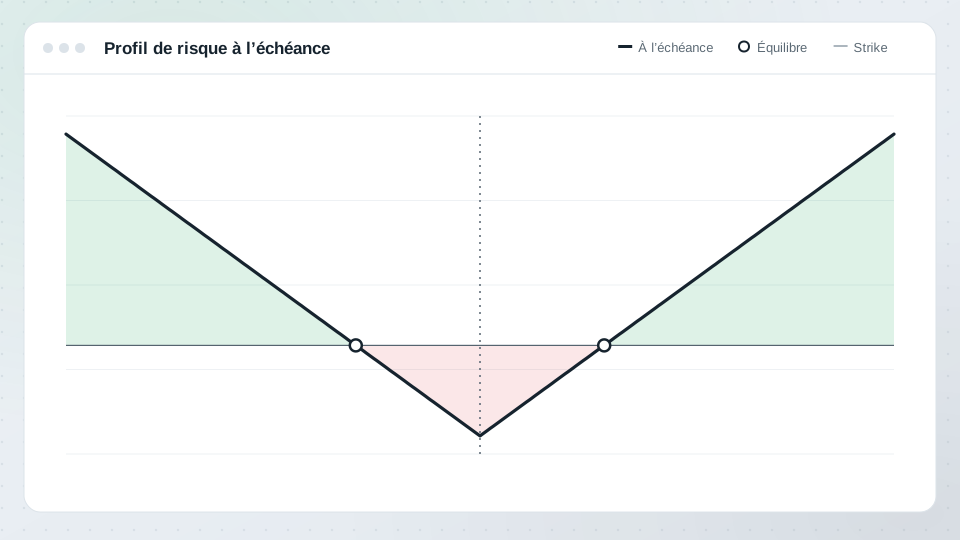
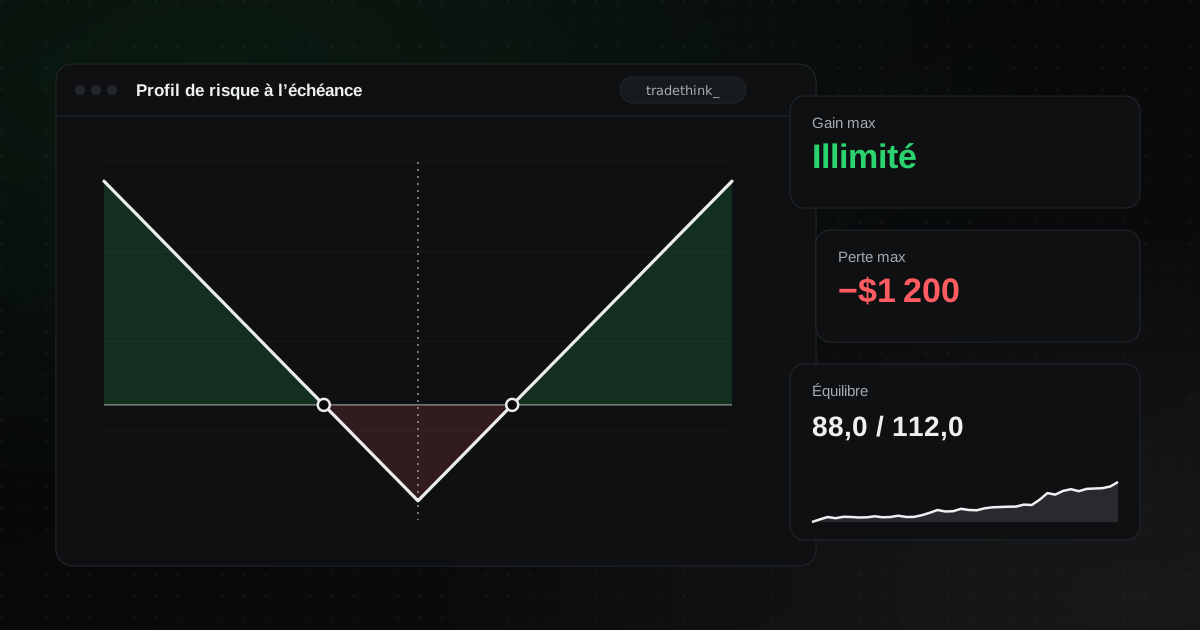
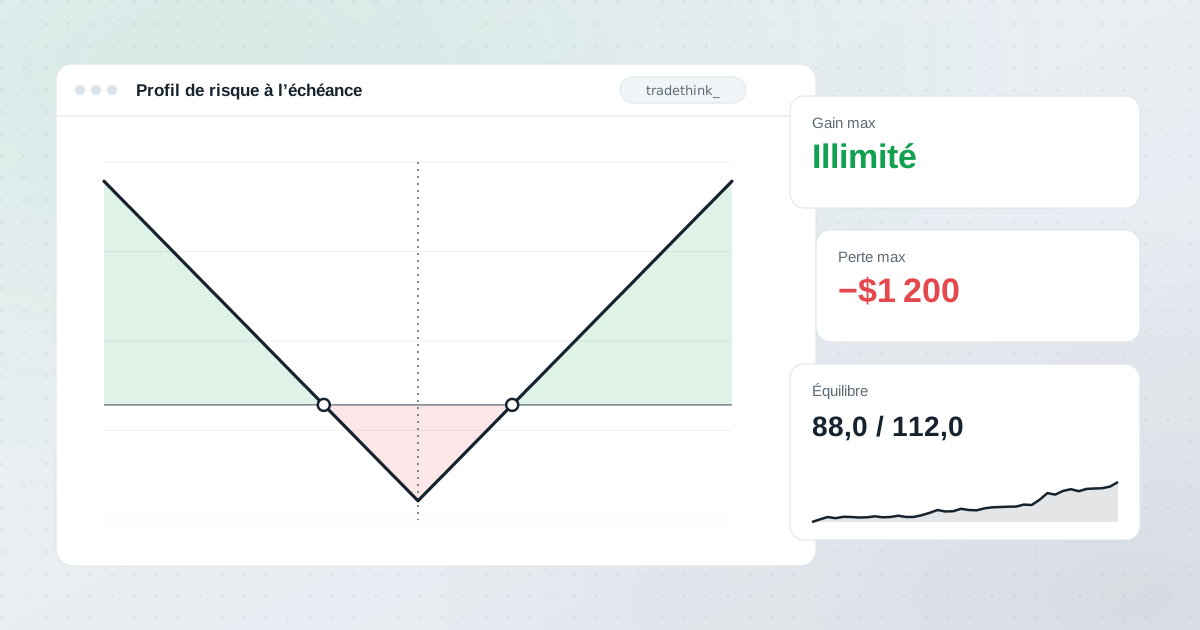
Exemple : action à 100 $. Achat du call 100 $ pour 6 $ et du put 100 $ pour 6 $. Coût total : 12 $ (1 200 $).
- Perte maximale : 1 200 $, si l'action est exactement à 100 $ à l'échéance.
- Points morts : 100 $ − 12 $ = 88 $ et 100 $ + 12 $ = 112 $.
- L'action doit bouger de plus de 12 % pour que le trade gagne à l'échéance.
Achat de strangle
Achetez un call hors de la monnaie et un put hors de la monnaie.
Exemple : achat du call 108 $ pour 3 $ et du put 92 $ pour 3 $. Coût total : 6 $.
- Perte maximale : 600 $, n'importe où entre 92 $ et 108 $ à l'échéance.
- Points morts : 92 $ − 6 $ = 86 $ et 108 $ + 6 $ = 114 $.
Straddle ou strangle ?
| Straddle | Strangle | |
|---|---|---|
| Coût | Plus élevé | Plus faible |
| Mouvement nécessaire | Moins loin du strike | Plus grand |
| Perte maximale | Plus grande | Plus petite |
| Sensibilité près du strike | Delta plus changeant, plus de gamma | Moindre |
Le piège de la volatilité
Avant des événements connus, la volatilité implicite est souvent élevée, ce qui renchérit les options. Après l'événement, la volatilité implicite chute souvent brutalement : c'est l'écrasement de volatilité. Un straddle peut perdre de l'argent même si l'action bouge, si le mouvement est plus petit que ce qu'attendait le marché. Le prix du straddle lui-même est une estimation grossière du mouvement anticipé par le marché.
Straddles et strangles vendus
Vendre un straddle ou un strangle est le pari inverse : que le mouvement sera plus petit que prévu. On encaisse de la prime, mais avec des pertes potentiellement illimitées côté call et importantes côté put. Les versions à risque défini sont l'iron butterfly et l'iron condor.
Suivez le résultat avec son contexte
Notez la volatilité implicite à l'entrée et à la sortie avec le trade. Dans TradeThink, le profil de risque montre le gain aujourd'hui et à l'échéance, et la page des positions affiche la volatilité implicite et le véga de chaque jambe. Voir aussi : le thêta.