Le prix d'une option change pour plusieurs raisons à la fois : l'action bouge, le temps passe et les anticipations de volatilité évoluent. Les grecques décomposent ce changement en parties, pour voir quelles forces font bouger votre position.
Delta : la sensibilité au prix du sous-jacent
Le delta estime de combien le prix de l'option change quand le sous-jacent bouge de 1 $.
- Les calls ont un delta entre 0 et 1 ; les puts entre −1 et 0.
- Une option à la monnaie a un delta proche de 0,5 (ou −0,5 pour les puts).
- Les options très dans la monnaie tendent vers 1 (ou −1) ; les options très hors de la monnaie vers 0.
Exemple : un call de delta 0,40 sur une action qui monte de 2 $ gagne environ 0,80 $, soit 80 $ par contrat avec un multiplicateur de 100.
Le delta sert aussi d'estimation grossière de la probabilité qu'une option finisse dans la monnaie, et de mesure de l'exposition en équivalent actions : 10 calls de delta 0,40 se comportent comme environ 400 actions pour de petits mouvements.
Gamma : la vitesse de variation du delta
Le gamma est la variation du delta pour un mouvement de 1 $ du sous-jacent. Il est maximal pour les options à la monnaie proches de l'échéance. Un gamma élevé signifie que votre exposition peut changer vite, ce qui joue pour les acheteurs d'options et contre les vendeurs quand le prix bouge fortement.
Thêta : l'érosion du temps
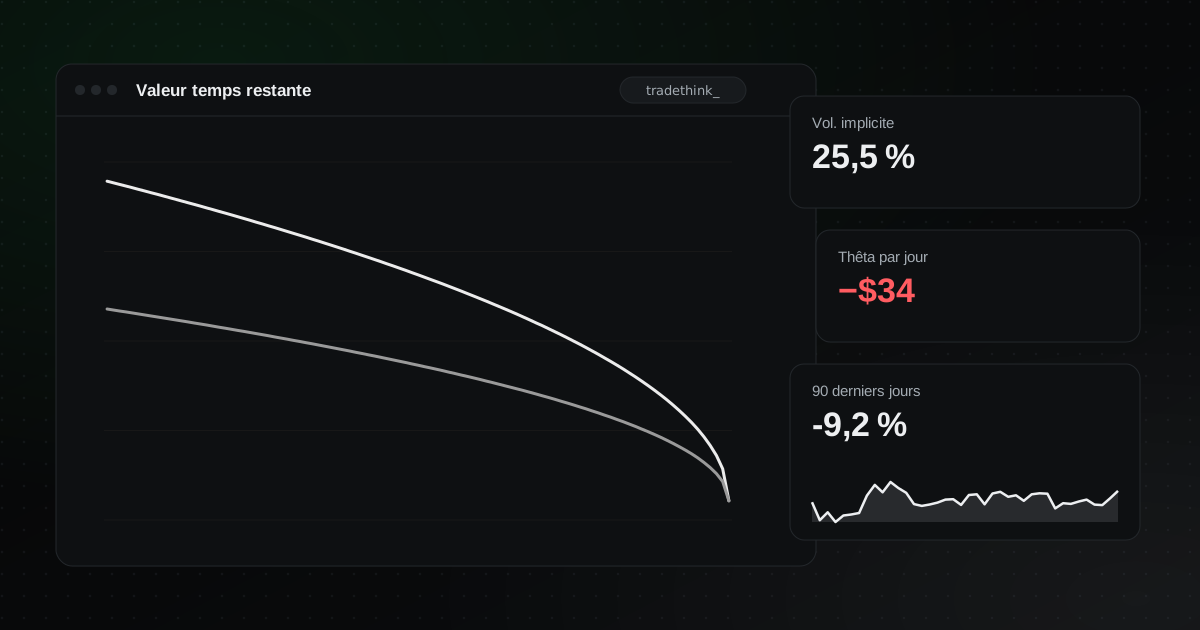
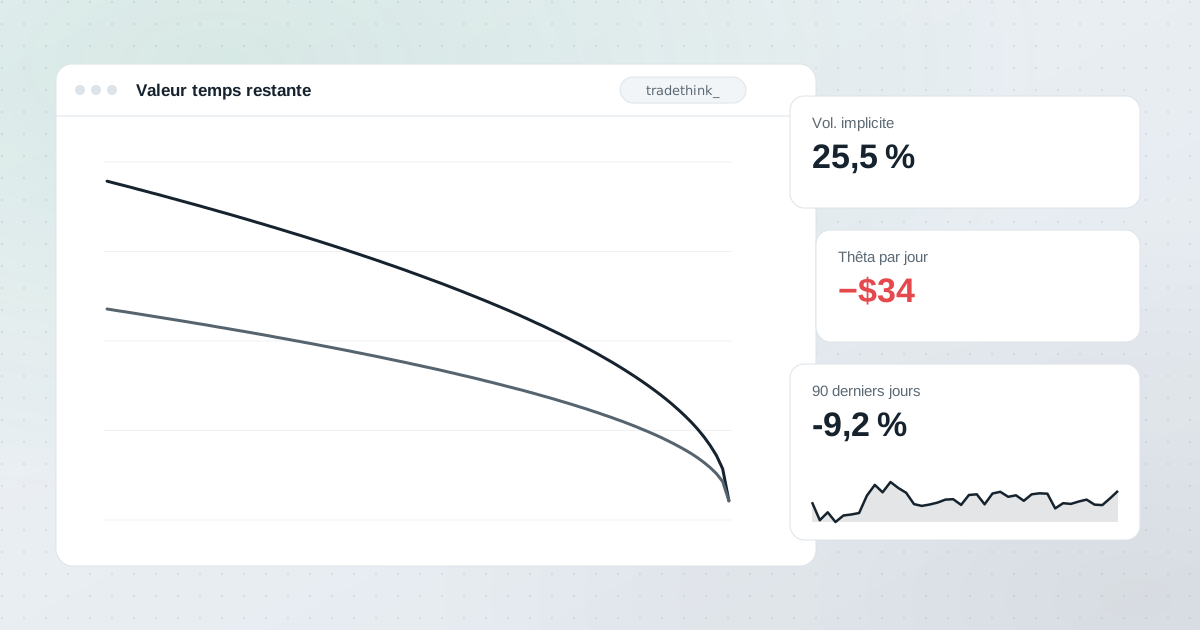
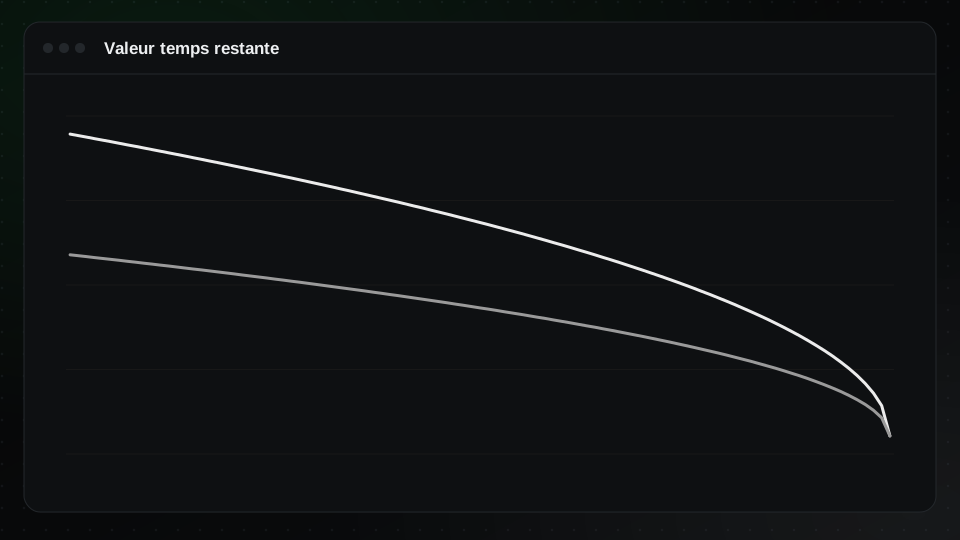
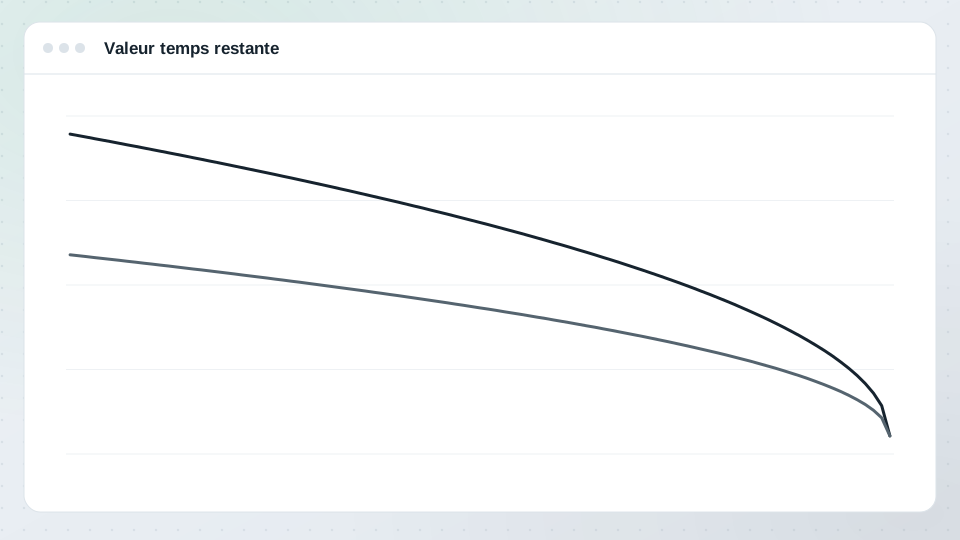
Le thêta estime la valeur qu'une option perd par jour, toutes choses égales par ailleurs. Les options achetées ont un thêta négatif ; les options vendues un thêta positif. L'érosion du temps tend à s'accélérer à l'approche de l'échéance, surtout pour les options à la monnaie. Voir le thêta.
Véga : la sensibilité à la volatilité
Le véga estime de combien le prix de l'option change pour une variation d'un point de pourcentage de la volatilité implicite. Les options achetées gagnent quand la volatilité implicite monte ; les options vendues quand elle baisse. Les options à plus longue échéance ont plus de véga.
Rho : la sensibilité aux taux d'intérêt
Le rho mesure la sensibilité aux taux d'intérêt. C'est généralement la grecque la moins importante pour les traders de court terme, mais elle compte davantage pour les options à longue échéance.
Les grecques d'une position entière
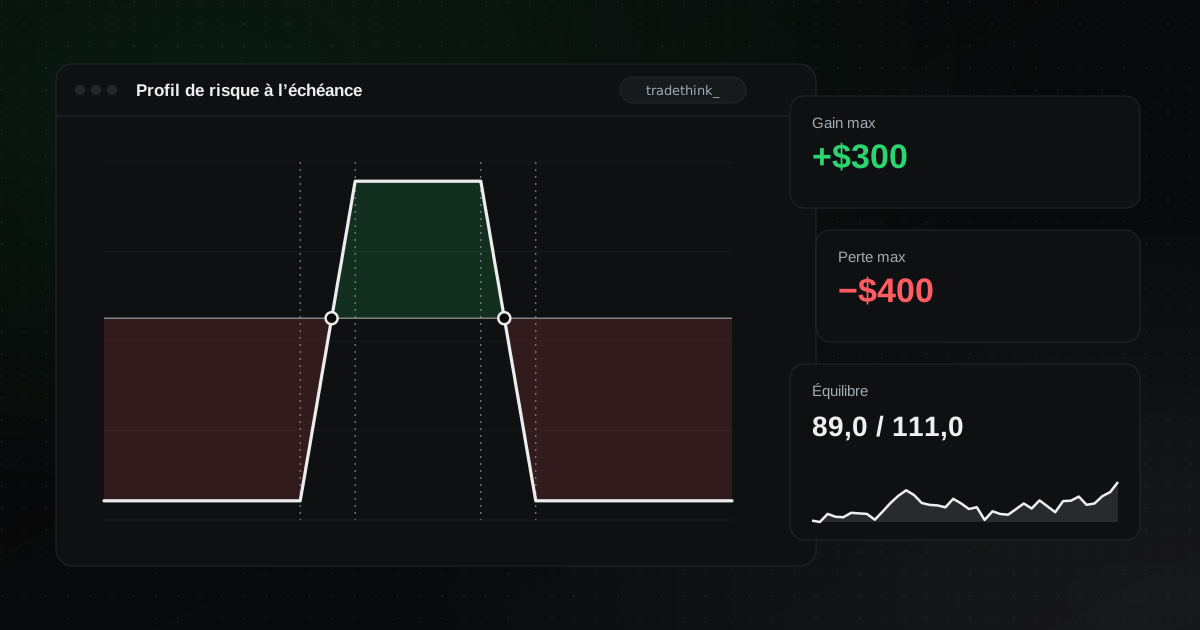
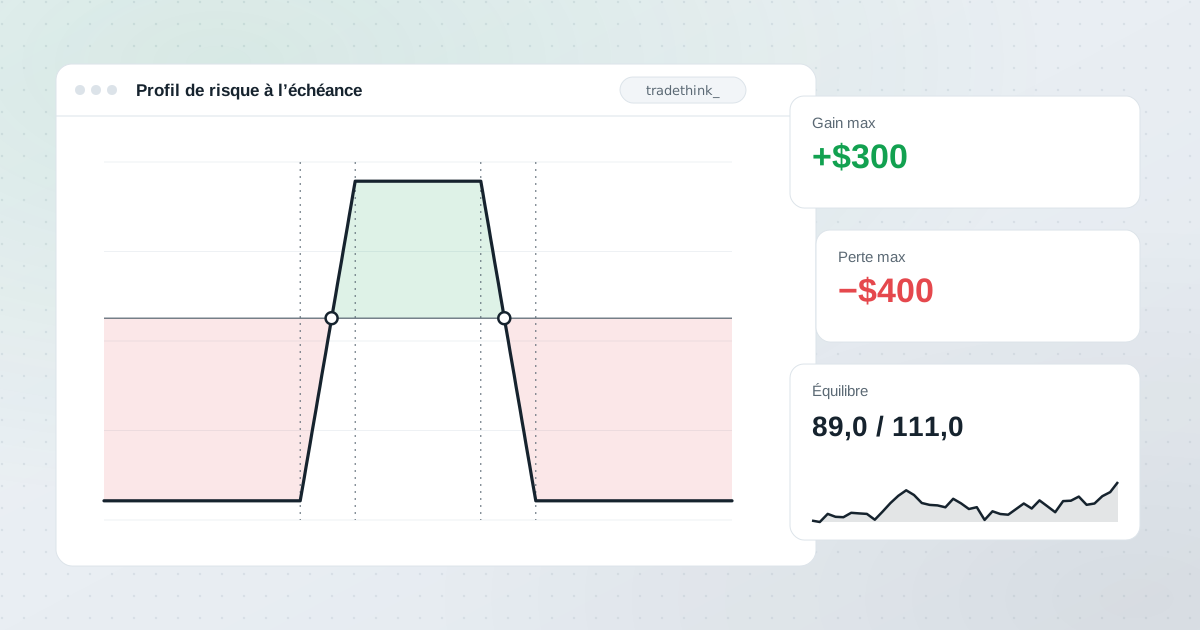
Les grecques s'additionnent entre les jambes. Le delta, le gamma, le thêta et le véga nets d'une position décrivent le comportement du trade entier. Un iron condor, par exemple, a généralement un delta proche de zéro, un thêta positif et un véga négatif : il profite du passage du temps et de la baisse de la volatilité, tant que le prix reste dans une fourchette.
Les limites des grecques
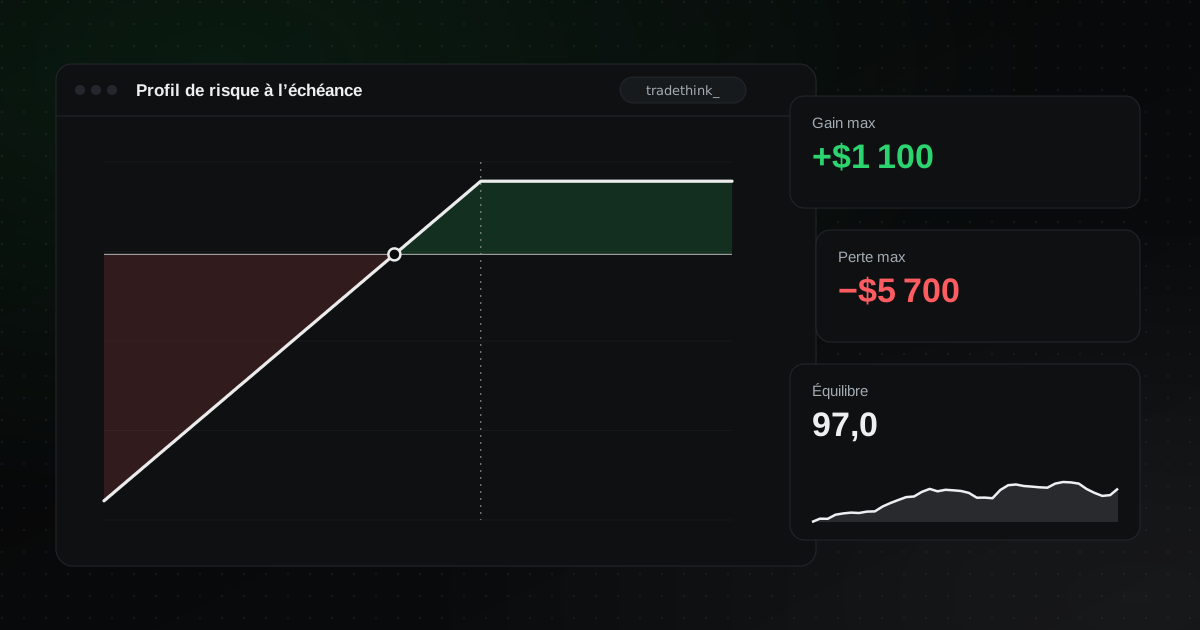
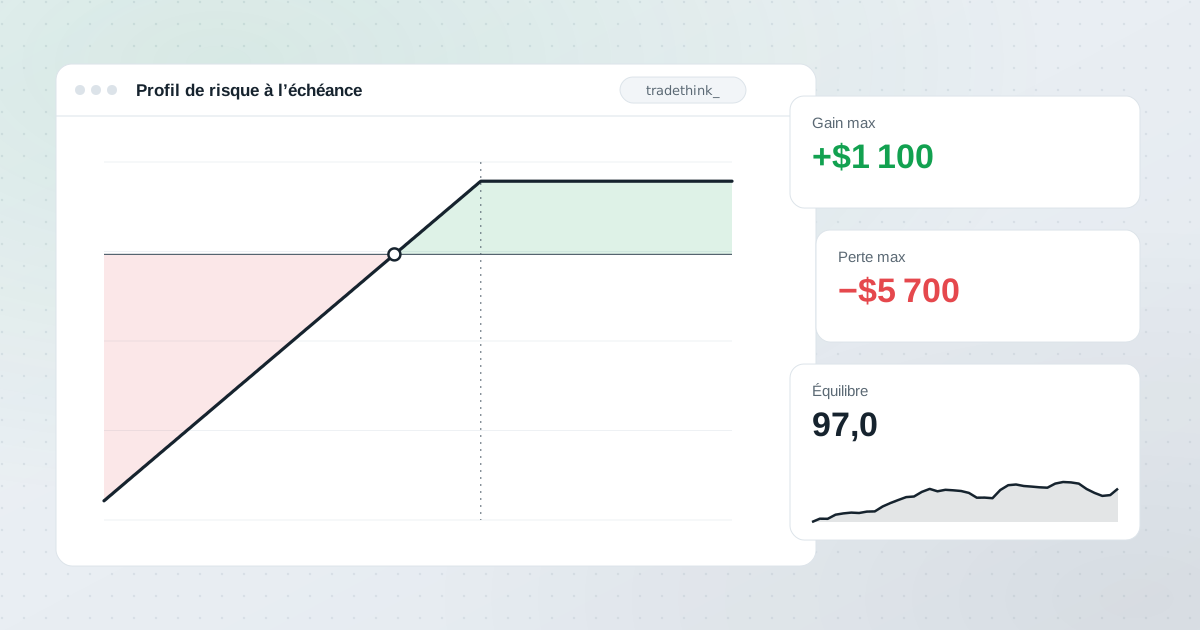
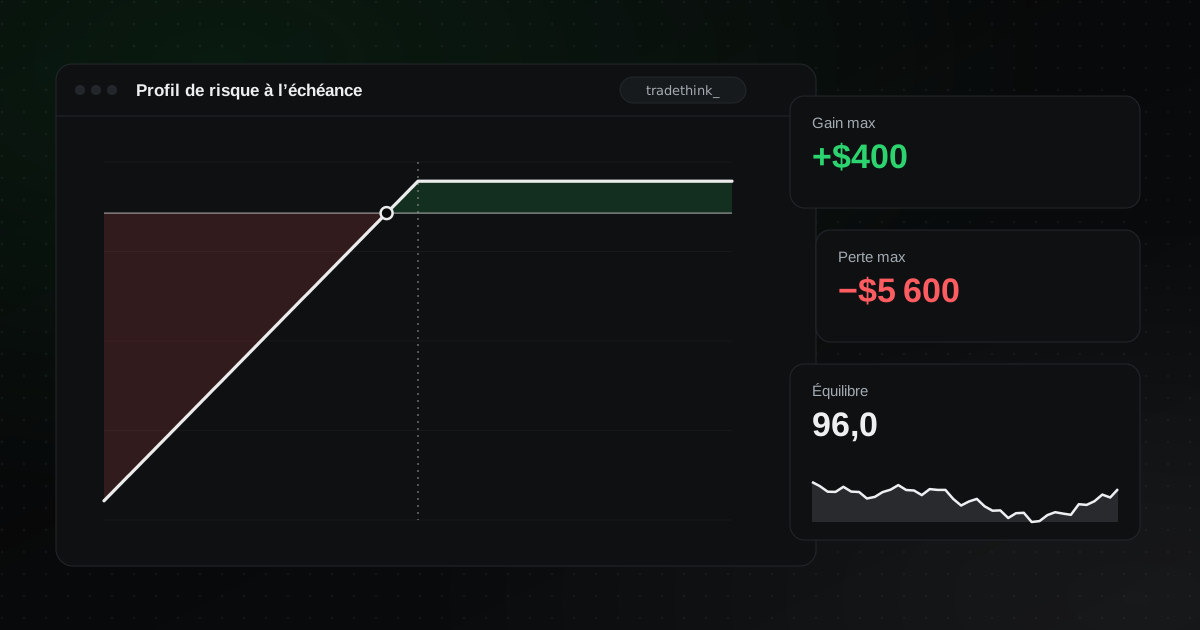
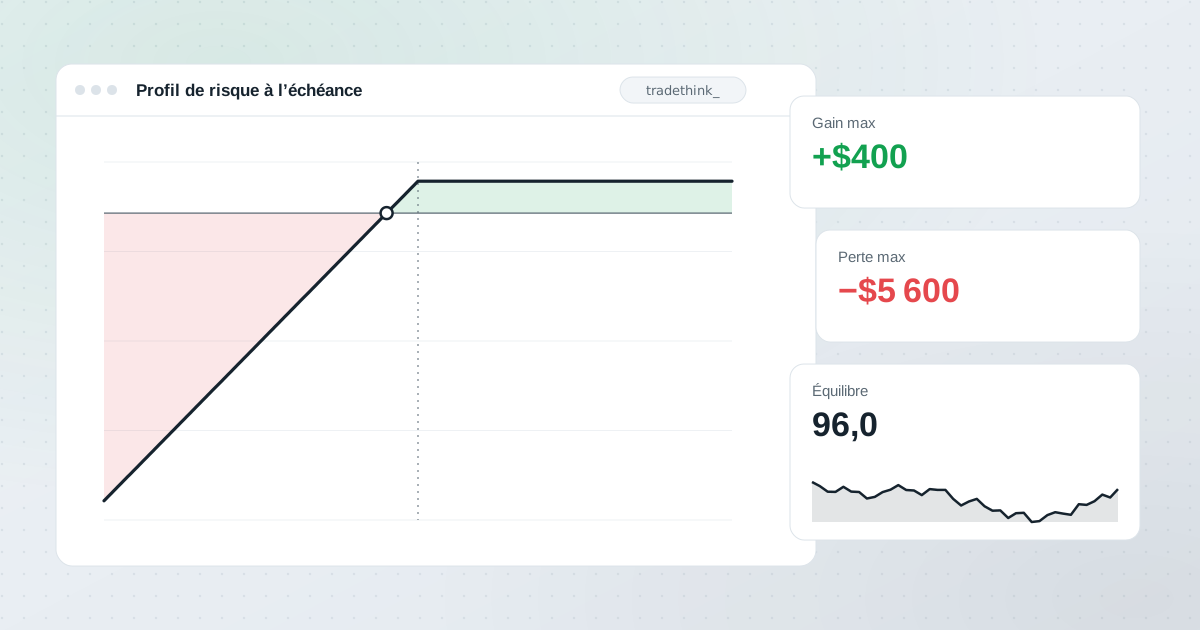
Les grecques viennent de modèles d'évaluation comme Black-Scholes et sont des estimations pour de petites variations. Pour les grands mouvements, le graphique de profil de risque est un meilleur guide que n'importe quelle grecque seule.
Dans TradeThink
La page des positions ouvertes affiche en direct le delta, le gamma, le thêta, le véga et la volatilité implicite de chaque position d'options, et le profil de risque montre le gain et la perte sur une plage de prix du sous-jacent.