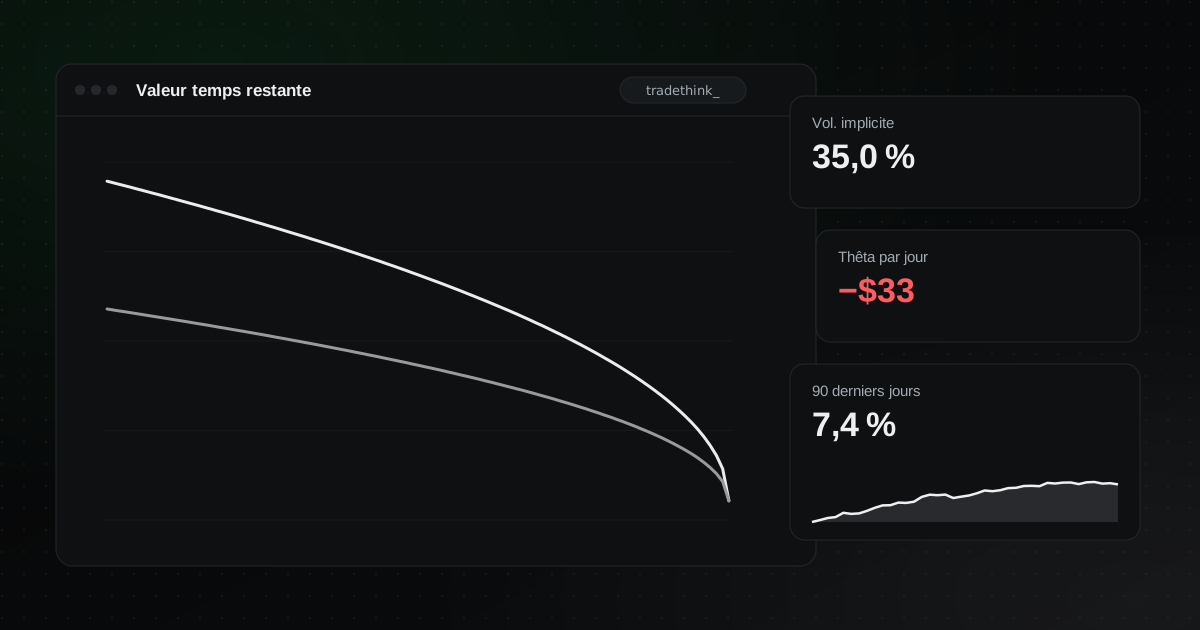
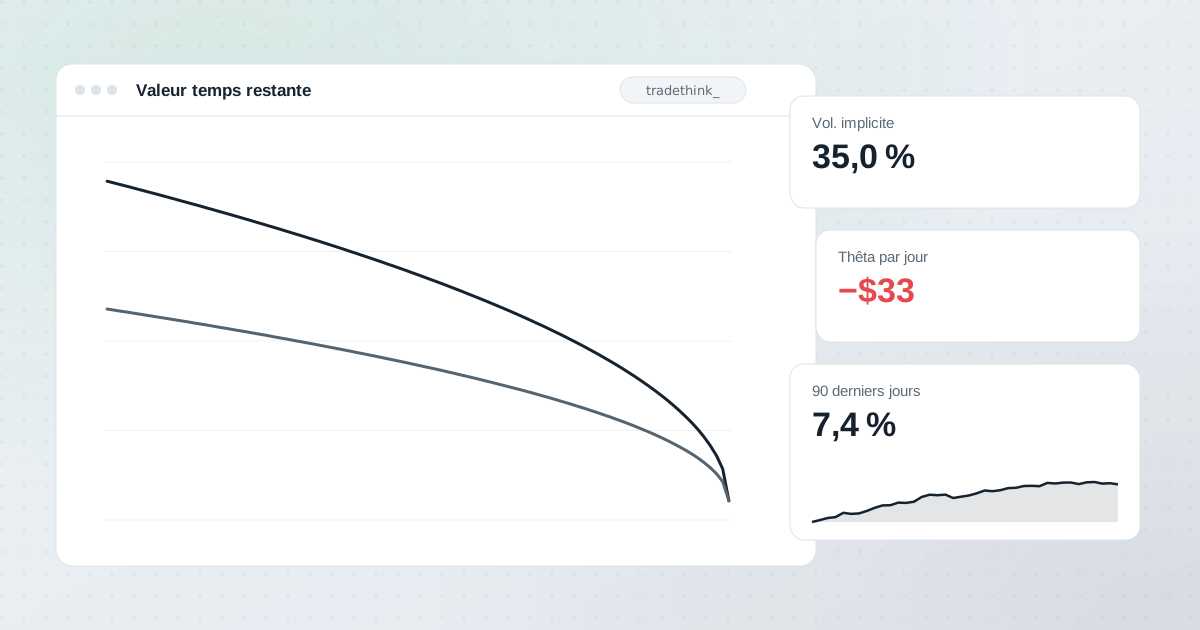
Le prix d'une option a deux parties : la valeur intrinsèque (ce qu'elle vaudrait si on l'exerçait maintenant) et la valeur temps (tout le reste). La valeur temps diminue à l'approche de l'échéance. Cette érosion, c'est l'érosion du temps, et le thêta mesure sa vitesse.
Ce que mesure le thêta
Le thêta estime de combien le prix d'une option baisse par jour, toutes choses égales par ailleurs. Un thêta de −0,05 signifie que l'option perd environ 0,05 $ par action et par jour, soit 5 $ par contrat avec un multiplicateur de 100.
- Les options achetées ont un thêta négatif : le temps joue contre vous.
- Les options vendues ont un thêta positif : le temps joue pour vous.
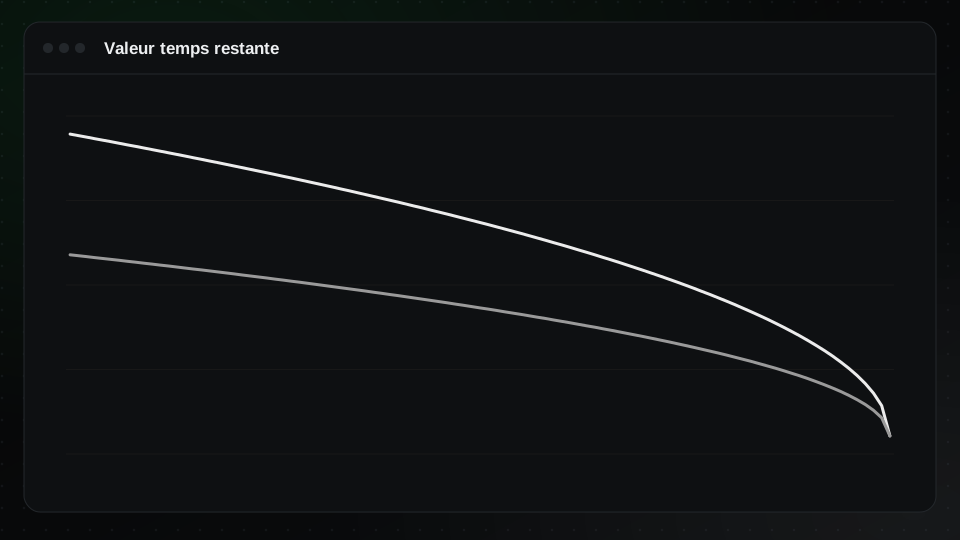
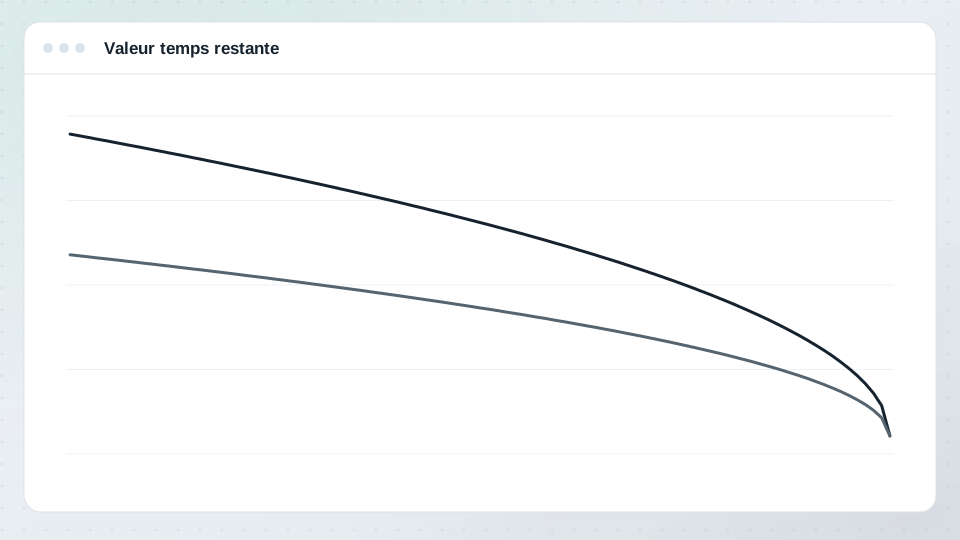
L'érosion n'est pas linéaire
La valeur temps s'érode lentement quand l'échéance est loin et plus vite à son approche. Pour les options à la monnaie, la valeur temps est à peu près proportionnelle à la racine carrée du temps restant. Dans ce modèle, une option à qui il reste un quart du temps garde environ la moitié de sa valeur temps, pas un quart. Les dernières semaines avant l'échéance sont celles où l'érosion est la plus rapide.
La position du strike compte
- Les options à la monnaie ont le plus de valeur temps, et le plus de thêta en dollars.
- Les options hors de la monnaie n'ont que de la valeur temps, qui peut disparaître vite près de l'échéance.
- Les options très dans la monnaie sont surtout de la valeur intrinsèque, avec peu de valeur temps à perdre.
Thêta et gamma vont ensemble
Un thêta élevé près de l'échéance s'accompagne d'un gamma élevé. Les vendeurs d'options encaissent une érosion rapide mais s'exposent à de fortes pertes si le prix bouge. Les acheteurs paient l'érosion mais gagnent vite si le prix bouge. Ce compromis est au cœur de la plupart des stratégies d'options. Voir les grecques des options.
Utiliser le thêta dans sa stratégie
- Les vendeurs de prime vendent souvent des options à 30 à 60 jours et clôturent avant les dernières semaines, pour encaisser l'érosion sans le risque extrême de gamma. Voir les spreads créditeurs et les iron condors.
- Les acheteurs d'options achètent souvent plus de temps qu'ils ne pensent en avoir besoin, pour que l'érosion soit plus lente pendant qu'ils attendent le mouvement.
- Les calendar spreads vendent une option proche et achètent une option plus lointaine, pour profiter de l'érosion plus rapide de la jambe vendue.
Week-ends et jours fériés
Les modèles d'options comptent des jours calendaires, donc les prix intègrent généralement les week-ends avant leur arrivée. Espérer un week-end d'érosion « gratuite » en vendant le vendredi déçoit généralement.
Dans TradeThink
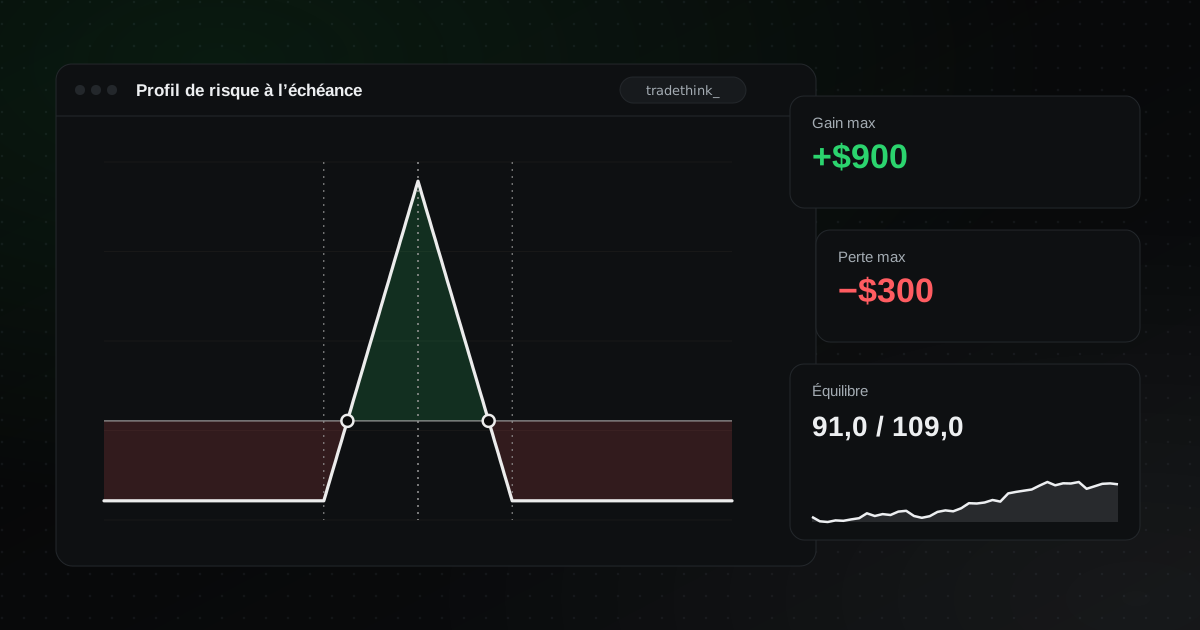
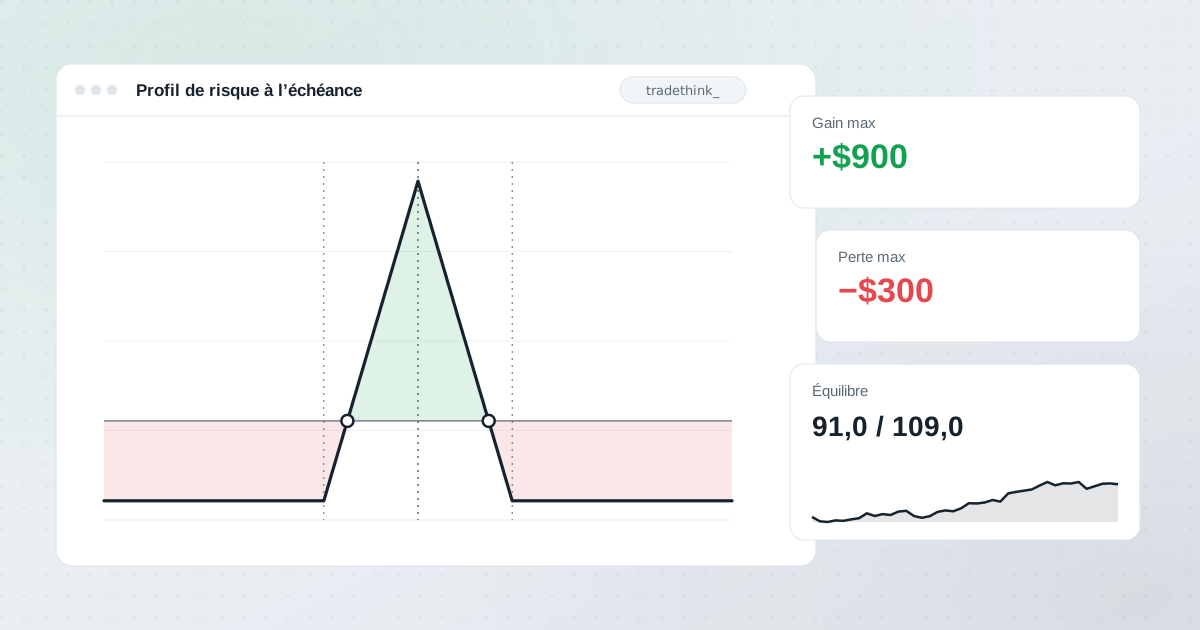
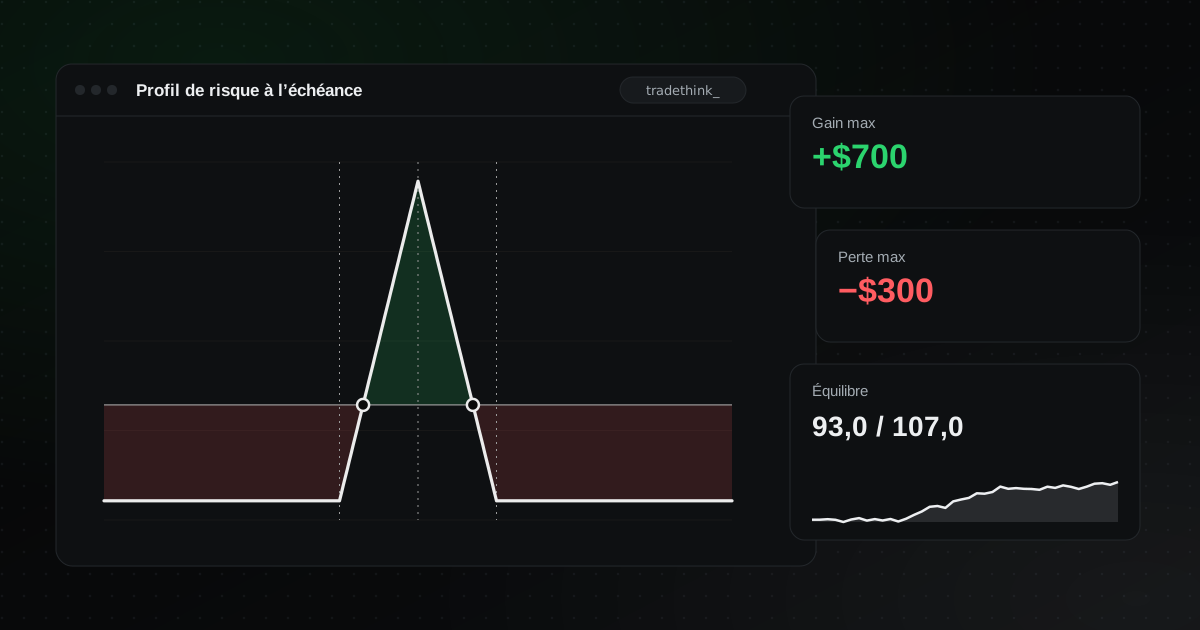
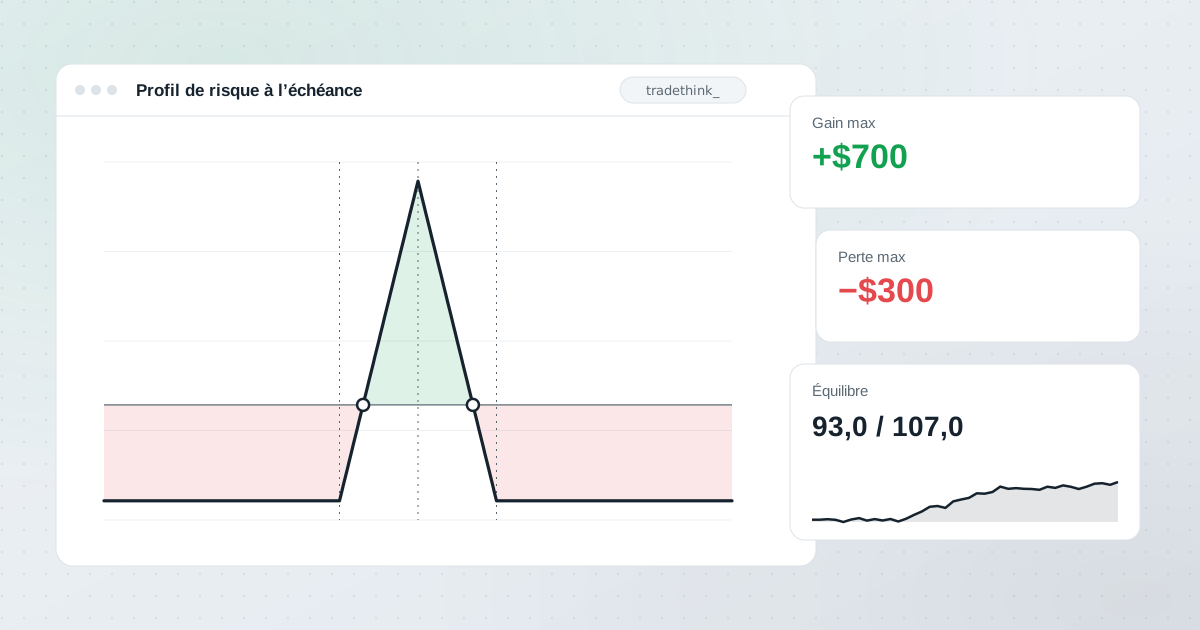
Chaque position d'options affiche son thêta en direct sur la page des positions ouvertes, et le profil de risque montre l'écart entre le gain aujourd'hui et à l'échéance, qui est en grande partie de l'érosion temporelle.