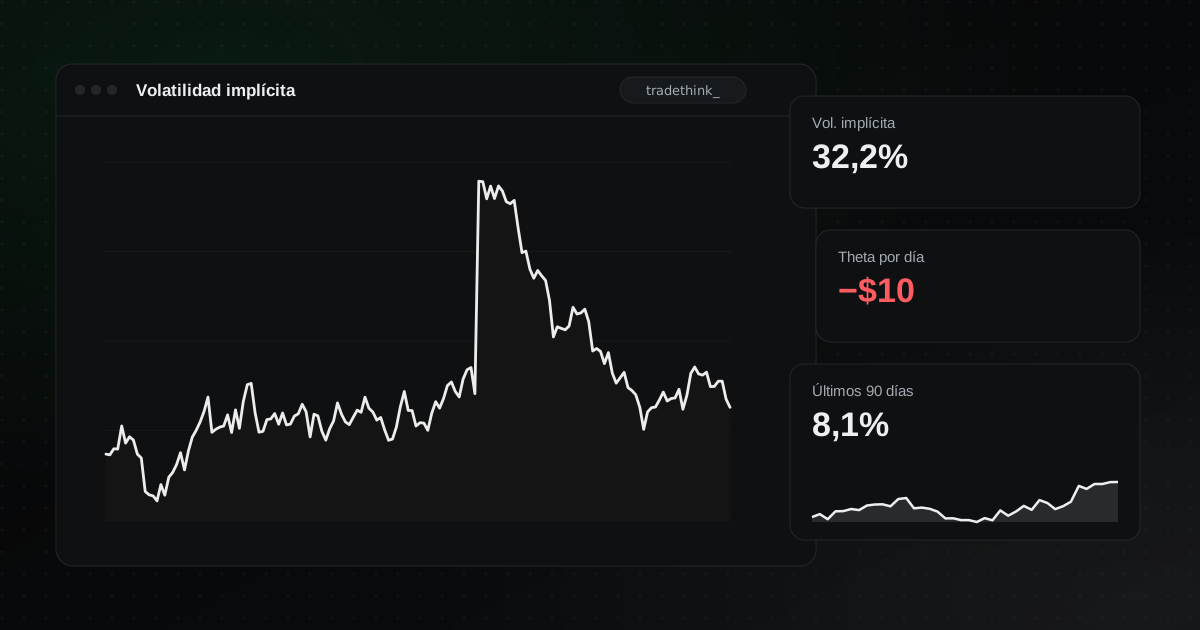
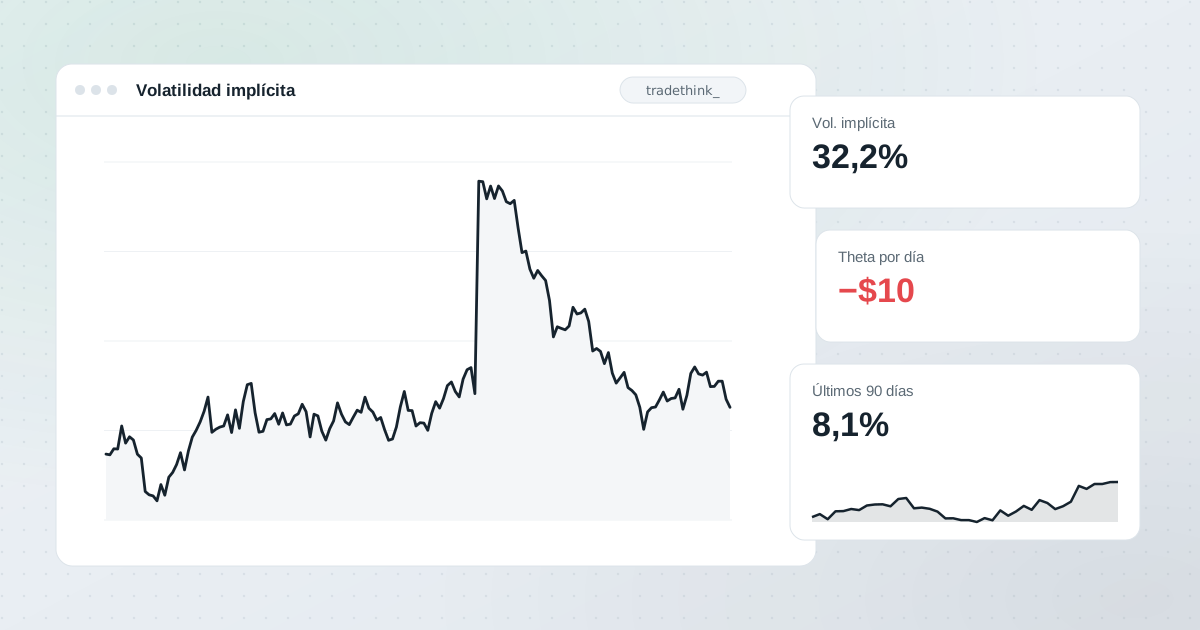
La volatilidad implícita (IV) es la volatilidad que descuenta el mercado de opciones. Se obtiene a partir de los precios de las opciones usando un modelo como Black-Scholes. Cuando los traders esperan movimientos mayores, pagan más por las opciones, y la volatilidad implícita sube.
La IV como movimiento esperado
La IV se expresa como una desviación típica anualizada. Una forma aproximada de convertirla en un movimiento esperado:
Movimiento esperado ≈ Precio × IV × √(Días ÷ 365)
Ejemplo: una acción de 100 $ con un 30 % de IV y 30 días al vencimiento:
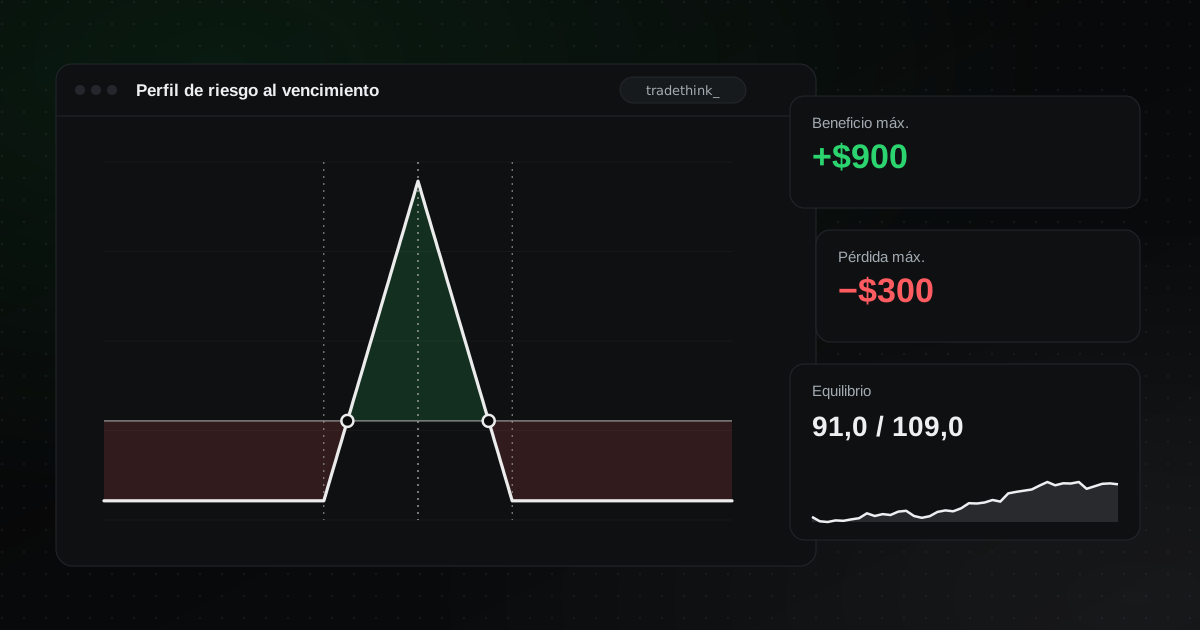
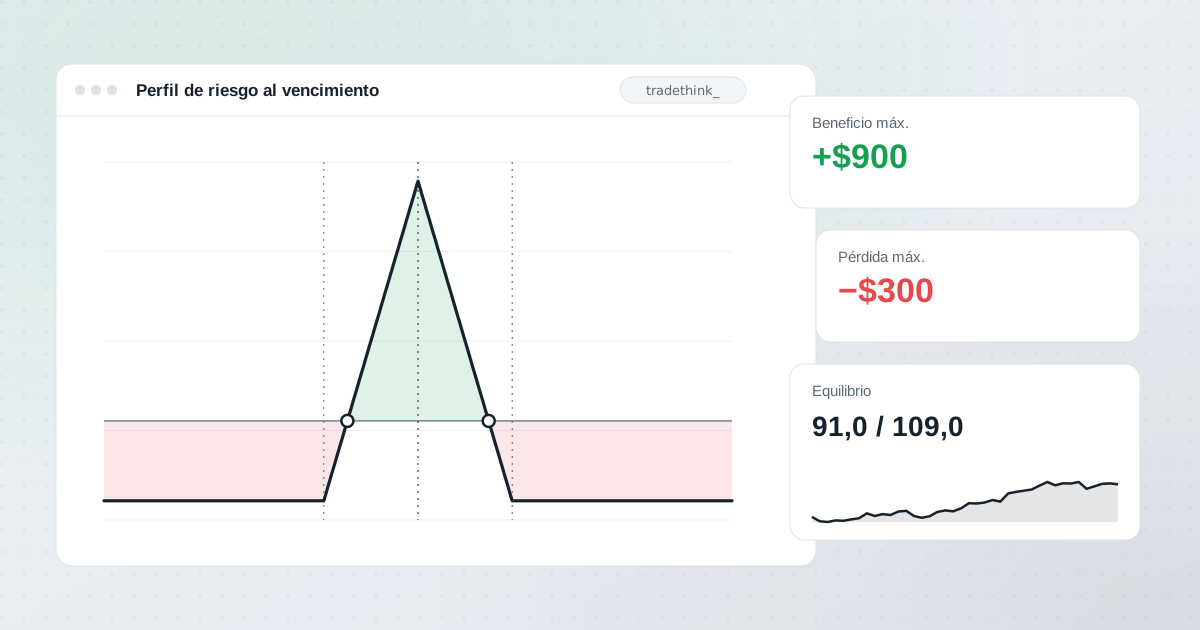
100 $ × 0,30 × √(30 ÷ 365) ≈ 100 $ × 0,30 × 0,287 ≈ 8,60 $.
Según los supuestos del modelo, es aproximadamente un movimiento de una desviación típica: el precio se mantiene entre unos 91,40 $ y 108,60 $ alrededor de dos tercios de las veces. Los mercados reales tienen colas más gruesas de lo que supone el modelo, así que los grandes movimientos ocurren más a menudo de lo que esto sugiere.
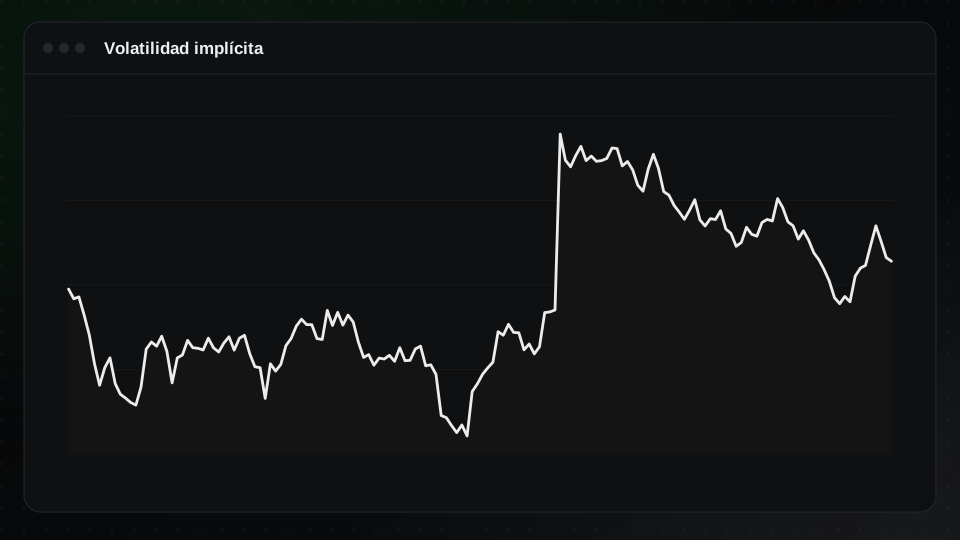
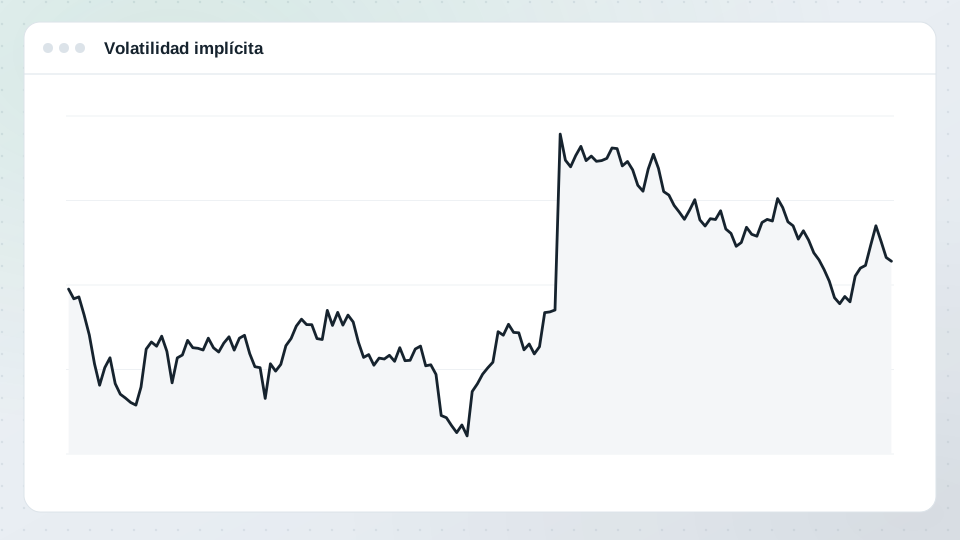
Volatilidad implícita frente a histórica
- La volatilidad histórica (realizada) mide cuánto se movió de verdad el precio.
- La volatilidad implícita es la previsión del mercado, más una prima por la incertidumbre.
Las opciones suelen descontar algo más de volatilidad de la que luego se realiza, que es parte de por qué vender opciones puede ser rentable de media, y por qué conlleva el riesgo de pérdidas grandes y repentinas.
IV rank e IV percentil
¿Es alto un 30 % de IV? Depende de la acción. Dos medidas habituales ponen la IV en contexto:
- IV rank: dónde está la IV actual entre su mínimo (0) y su máximo (100) de 52 semanas.
- IV percentil: la parte de los días del último año con una IV más baja que hoy.
Desplome de volatilidad
Antes de eventos programados como los resultados, la IV suele subir. Después del evento, la incertidumbre se resuelve y la IV puede caer con fuerza. Las opciones compradas pueden perder valor aunque la acción se mueva en la dirección correcta, si el movimiento es menor de lo descontado. Mira straddle frente a strangle.
Cómo afecta la IV a las estrategias
- Las opciones compradas y los spreads de débito (vega positiva) se benefician de una IV al alza.
- Las opciones vendidas, los spreads de crédito y los iron condors (vega negativa) se benefician de una IV a la baja.
Muchos traders tienden a comprar opciones cuando la IV es baja respecto a su historia y a venderlas cuando es alta, pero la IV puede seguir alta o seguir subiendo, sobre todo en mercados bajistas.
En TradeThink
La página de posiciones abiertas muestra la volatilidad implícita y la vega en vivo de cada opción, y el perfil de riesgo valora las patas de vencimiento posterior con la volatilidad implícita de cada una. Relacionado: las griegas de las opciones.