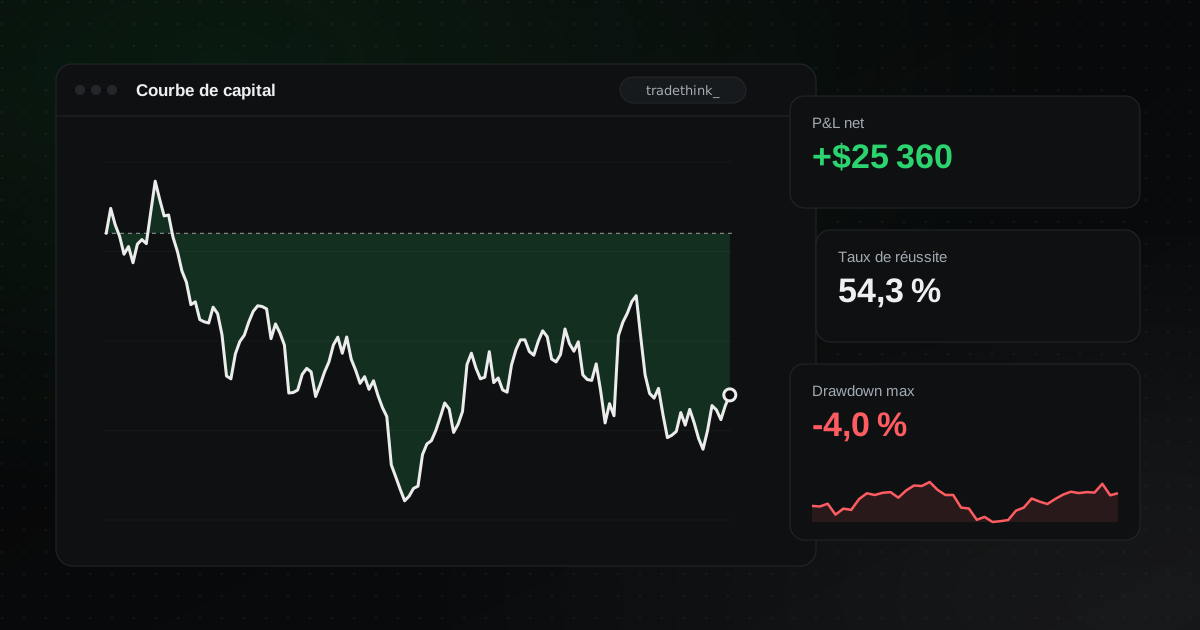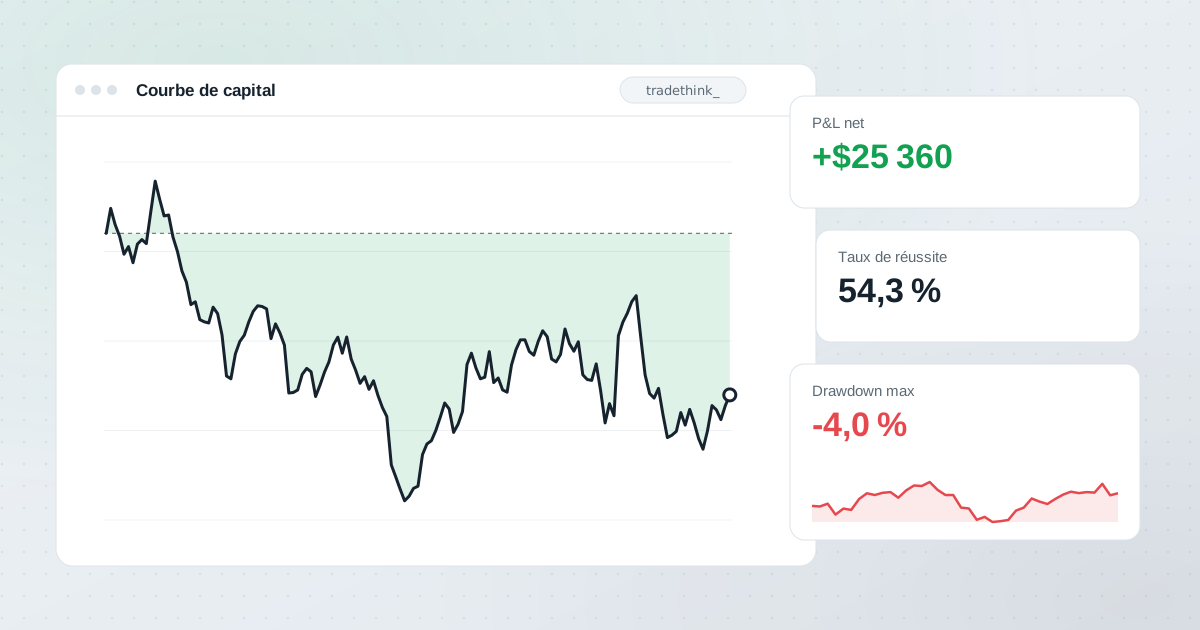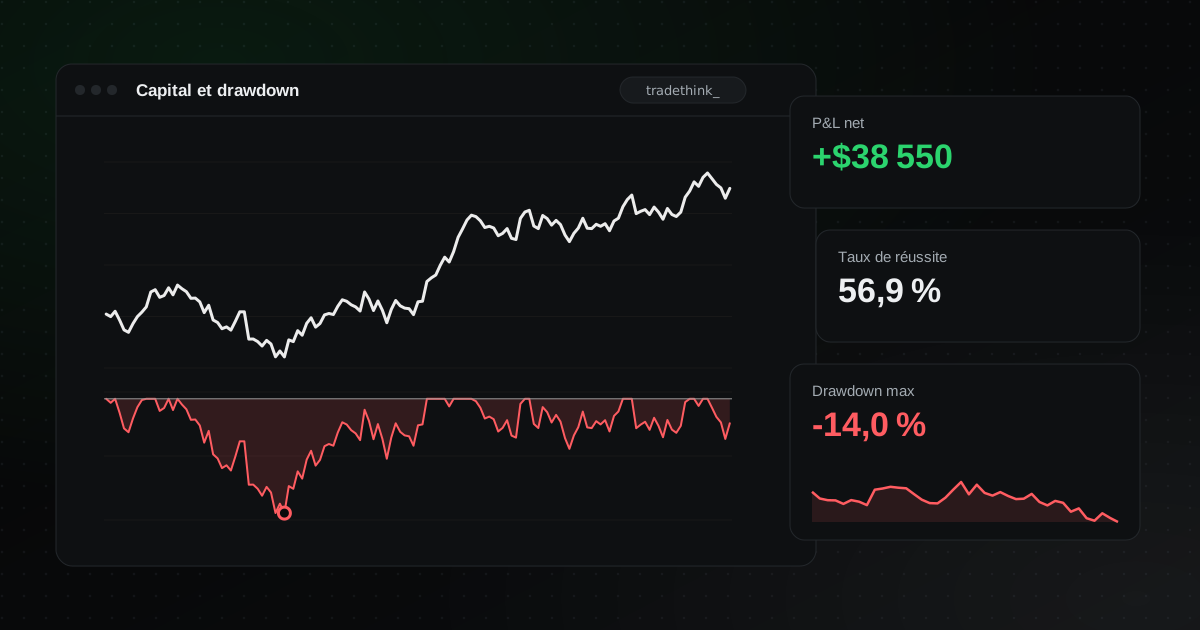
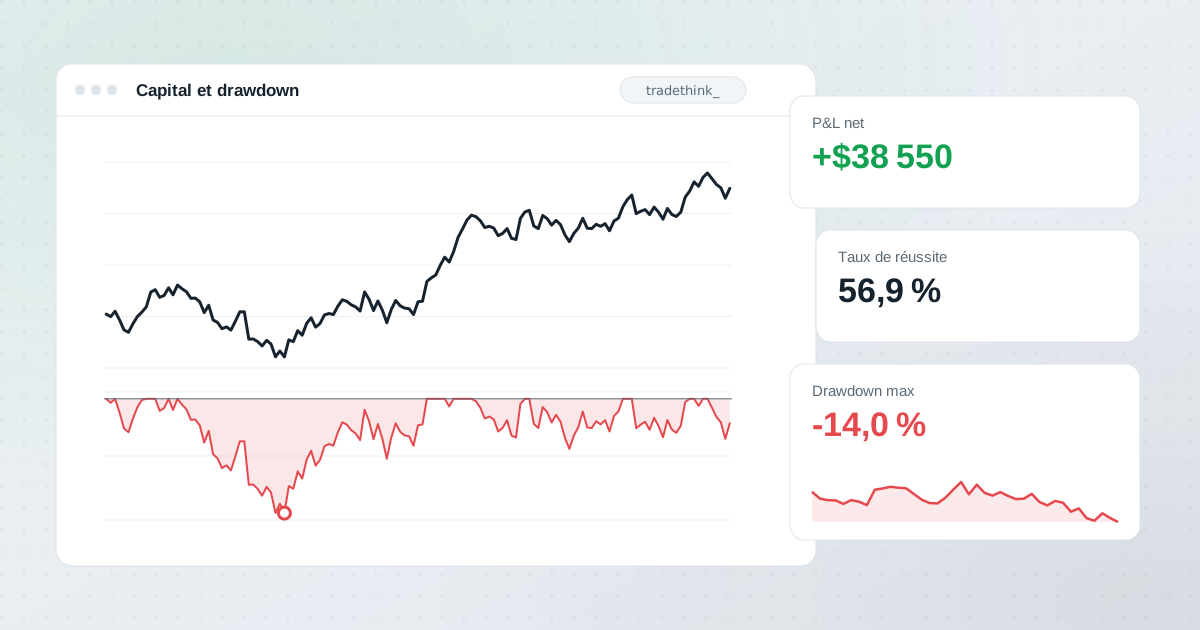
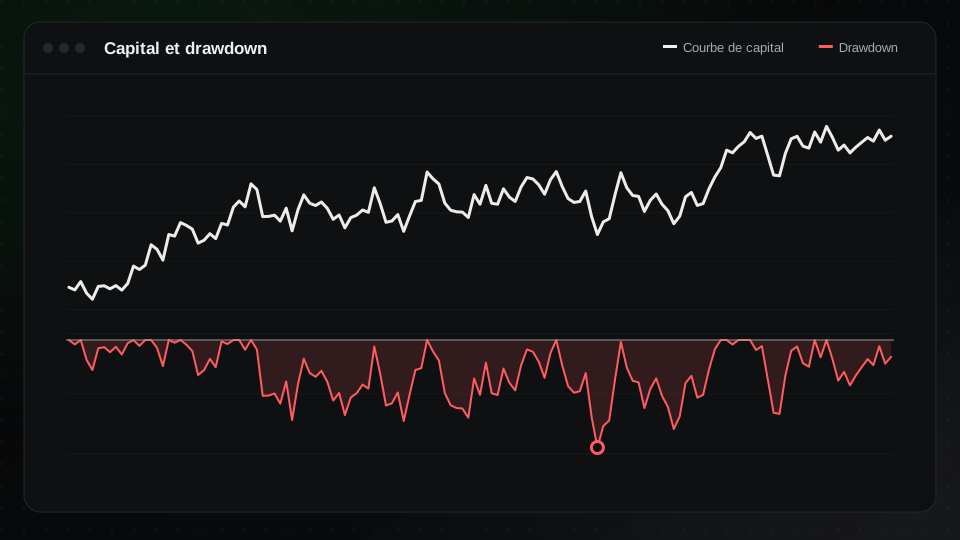
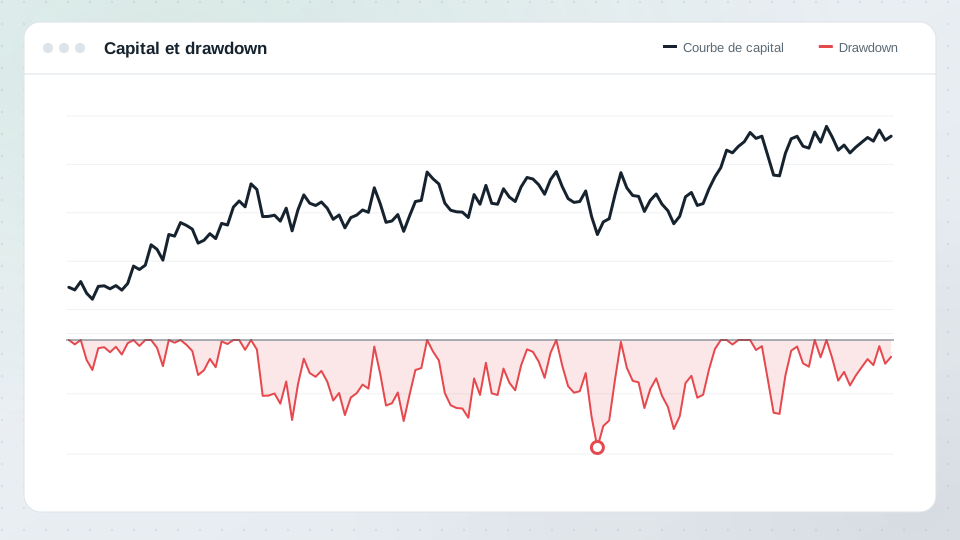
Le ratio de Sharpe mesure le rendement face à la volatilité quotidienne. Mais ce que la plupart des traders craignent vraiment, c'est le gros drawdown. Le ratio de Calmar, introduit par Terry Young en 1991, compare votre rendement à la plus forte baisse subie par votre compte.
La formule
Ratio de Calmar = Rendement annualisé ÷ |Drawdown maximal|
Il se calcule traditionnellement sur les 36 derniers mois, mais vous pouvez utiliser n'importe quelle période, du moment que vous êtes cohérent.
Exemple : votre compte a rendu 24 % par an et son drawdown maximal a été de −12 %. Calmar = 24 ÷ 12 = 2,0.
Un autre compte a rendu 40 %, mais avec un drawdown de −40 %. Calmar = 1,0. Malgré un rendement plus élevé, il a fourni moins de rendement par unité de drawdown.
Quelles valeurs sont bonnes ?
À titre indicatif :
- Moins de 0,5 : drawdowns importants par rapport au rendement.
- 0,5 à 1,0 : acceptable.
- 1,0 à 3,0 : bon.
- Plus de 3,0 : très bon, ou une période sans vraie mise à l'épreuve.
Pourquoi il est utile
- Intuitif. « Je gagne deux fois mon pire drawdown par an » se comprend facilement.
- Centré sur la douleur. Le drawdown est le chiffre qui met fin aux carrières et pousse les traders à abandonner de bonnes stratégies. Voir le drawdown maximal.
- Utile pour comparer les tailles. Doubler la taille de position double à peu près le rendement et le drawdown, donc le Calmar reste similaire. Il décrit la stratégie plutôt que l'agressivité avec laquelle elle a été tradée.
Limites
- Un seul chiffre domine. Le drawdown maximal est un événement unique. Une stratégie peut avoir un mauvais drawdown et bien se comporter le reste du temps.
- Les historiques courts le flattent. Sur une courte période, vous n'avez peut-être pas encore vu un drawdown typique.
- Ignore la durée des drawdowns.
Utilisez-le avec d'autres
Associez le Calmar aux ratios de Sharpe et de Sortino et à la durée des drawdowns. Ensemble, ils décrivent l'expérience typique et le pire cas d'une stratégie.
Dans TradeThink
Le ratio de Calmar, le drawdown maximal et le rendement annualisé figurent sur la page statistiques, avec un graphique de drawdown sur le tableau de bord et dans les rapports.