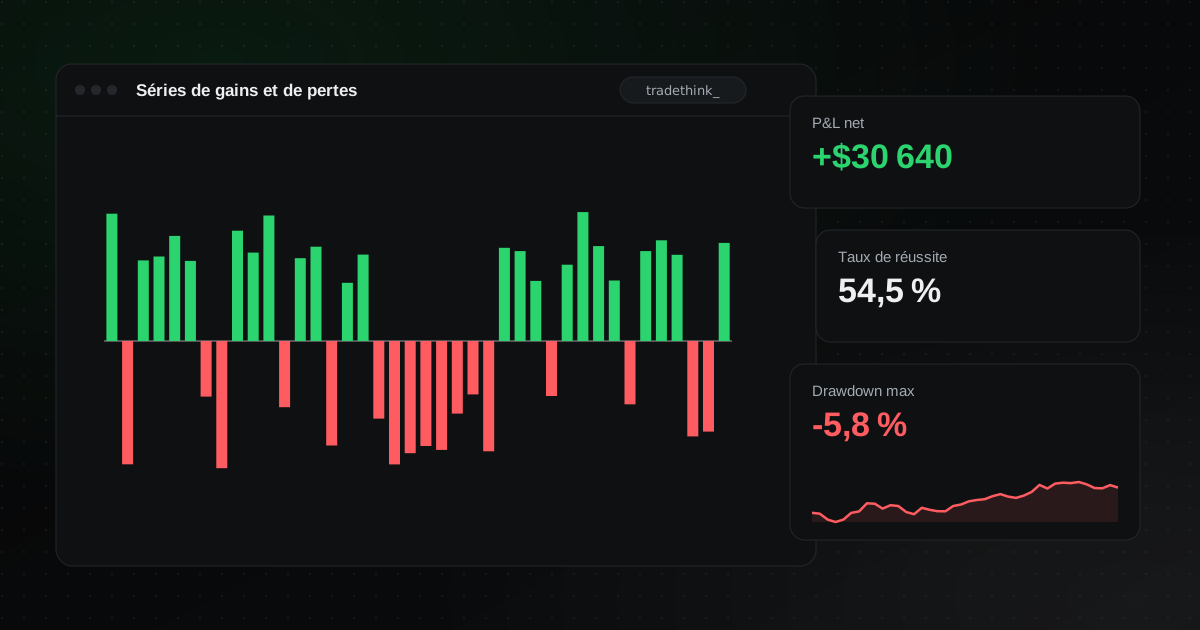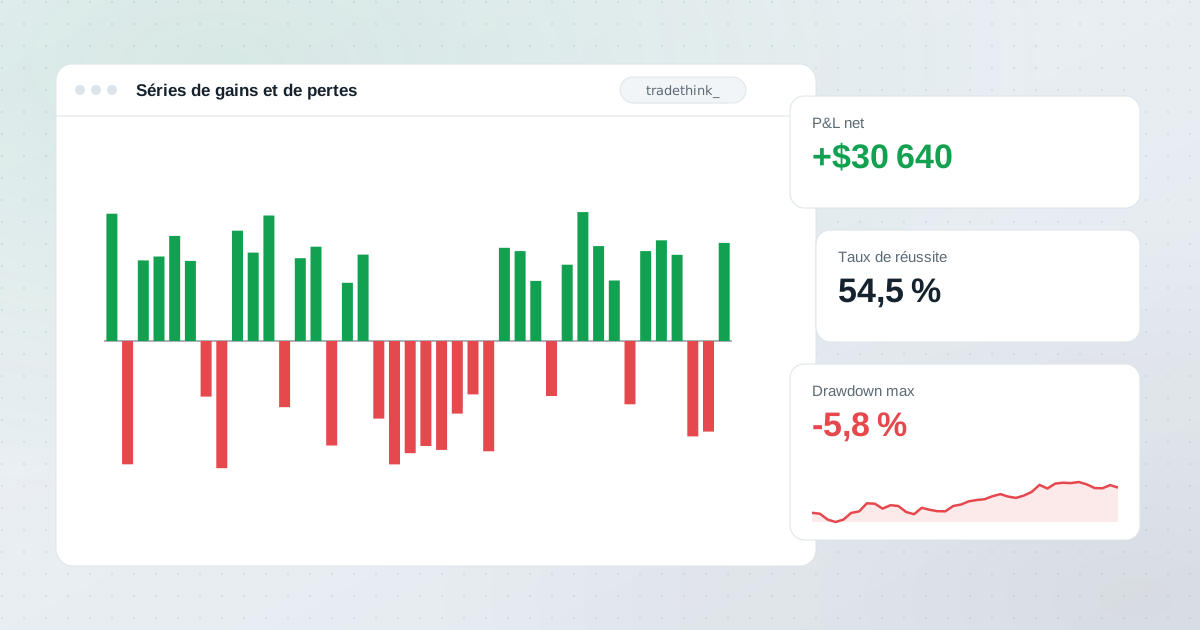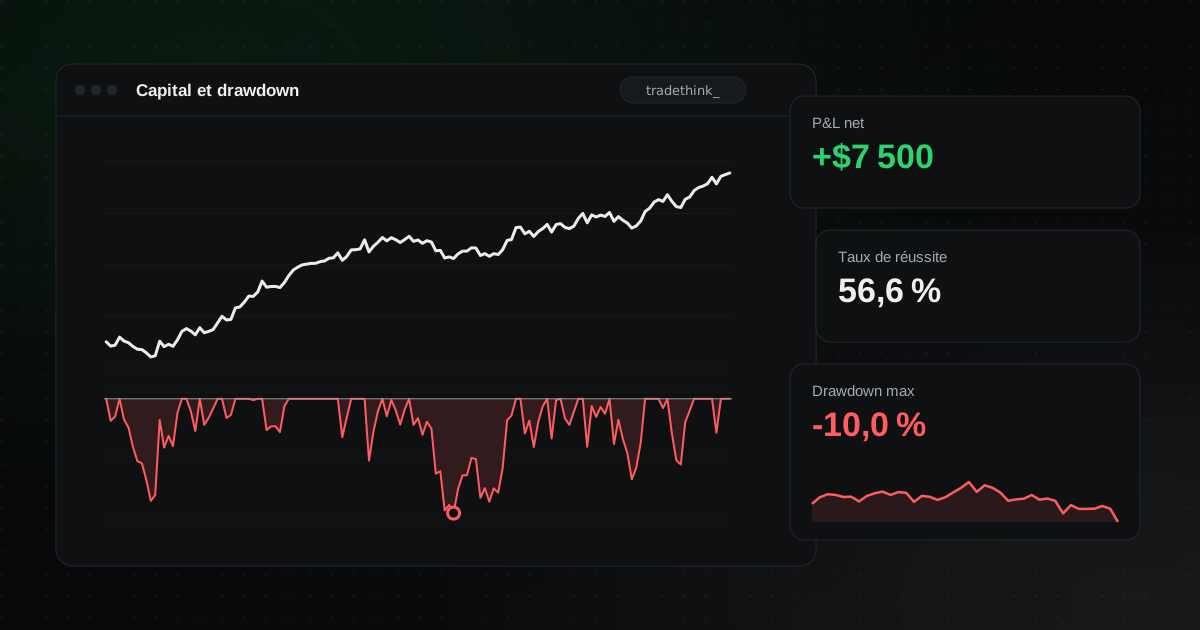
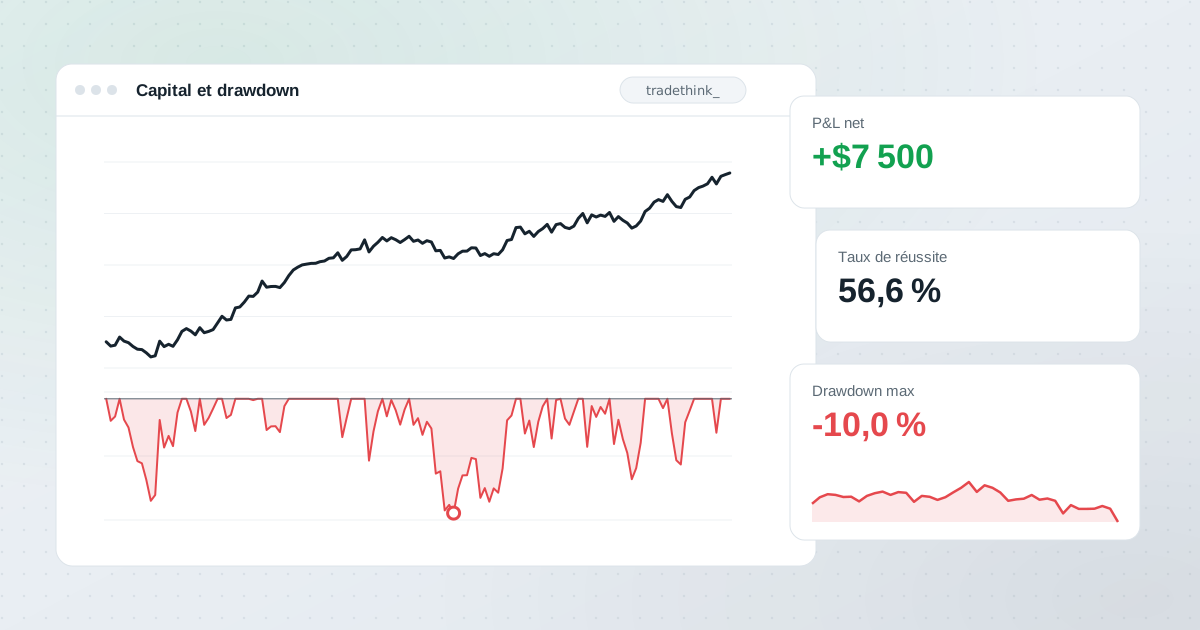
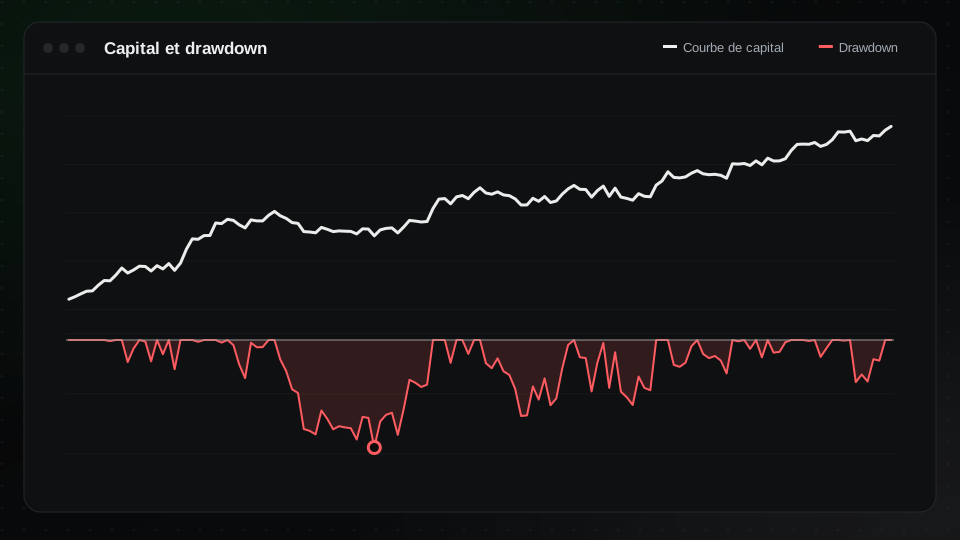
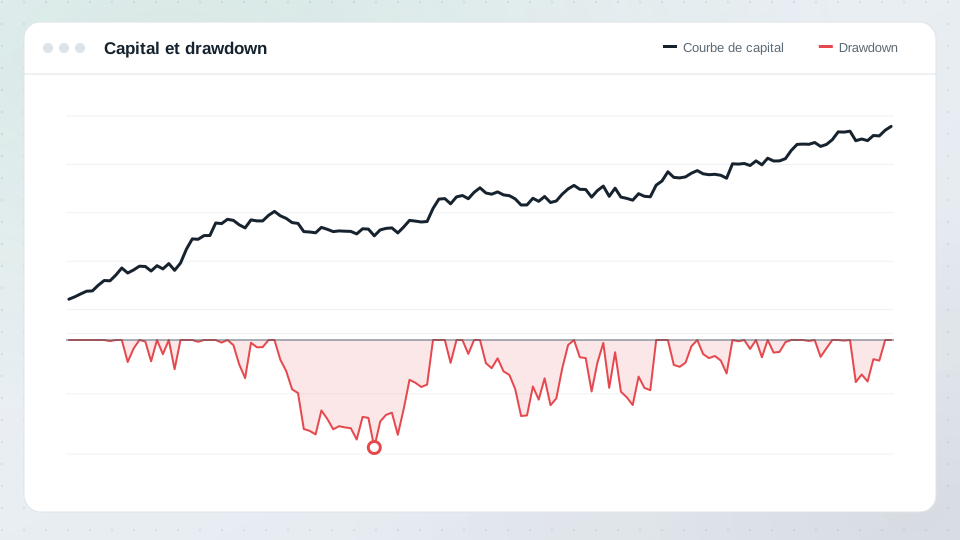
Le drawdown mesure de combien votre compte a baissé depuis son point le plus haut. Le drawdown maximal est la plus forte de ces baisses sur une période. C'est l'un des chiffres les plus importants du trading, car il indique la pire douleur que votre stratégie ait infligée et la profondeur du trou dont vous pourriez devoir sortir.
Comment le calculer
- Suivez la valeur de votre compte dans le temps.
- À chaque point, notez la plus haute valeur atteinte jusque-là : le sommet.
- Drawdown à ce point = (valeur actuelle − sommet) ÷ sommet.
- Le drawdown maximal est la plus forte de ces baisses.
Exemple : votre compte passe de 40 000 $ à 50 000 $, tombe à 42 000 $, puis remonte à 55 000 $. Le drawdown maximal est (42 000 $ − 50 000 $) ÷ 50 000 $ = −16 %.
Le problème de la récupération
Pertes et gains ne sont pas symétriques. Après une perte, il faut un gain en pourcentage plus grand pour revenir :
| Drawdown | Gain nécessaire pour récupérer |
|---|---|
| −10 % | +11,1 % |
| −20 % | +25,0 % |
| −30 % | +42,9 % |
| −40 % | +66,7 % |
| −50 % | +100 % |
| −75 % | +300 % |
C'est l'argument le plus fort en faveur d'un petit risque par trade. Un drawdown de 10 %, c'est un mauvais mois. Un drawdown de 50 % peut prendre des années à récupérer.
La durée compte aussi
La durée d'un drawdown compte autant que sa profondeur. Un drawdown de 15 % récupéré en trois semaines se vit très différemment d'un drawdown qui dure un an. Suivez le temps entre un sommet et le suivant. L'Ulcer index combine profondeur et durée en un seul chiffre.
Garder les drawdowns sous contrôle
- Un risque par trade petit et fixe. Voir la taille de position.
- Une limite de perte quotidienne, pour qu'une seule journée ne fasse pas de gros dégâts.
- Réduire la taille pendant les drawdowns. Diviser le risque par deux à −10 % ralentit la baisse.
- Surveiller la corrélation. Plusieurs positions corrélées peuvent produire une seule grosse perte. Voir le risque de corrélation.
Drawdown et rendement
Le rendement d'une stratégie ne veut pas dire grand-chose sans son drawdown. Le ratio de Calmar compare le rendement annuel au drawdown maximal, et permet de comparer rapidement des stratégies aux niveaux de risque différents.
Dans TradeThink
Votre courbe de capital, votre drawdown actuel et votre drawdown maximal figurent sur le tableau de bord et les pages statistiques, avec le ratio de Calmar et l'historique des indicateurs, pour voir la profondeur et la durée de vos drawdowns.