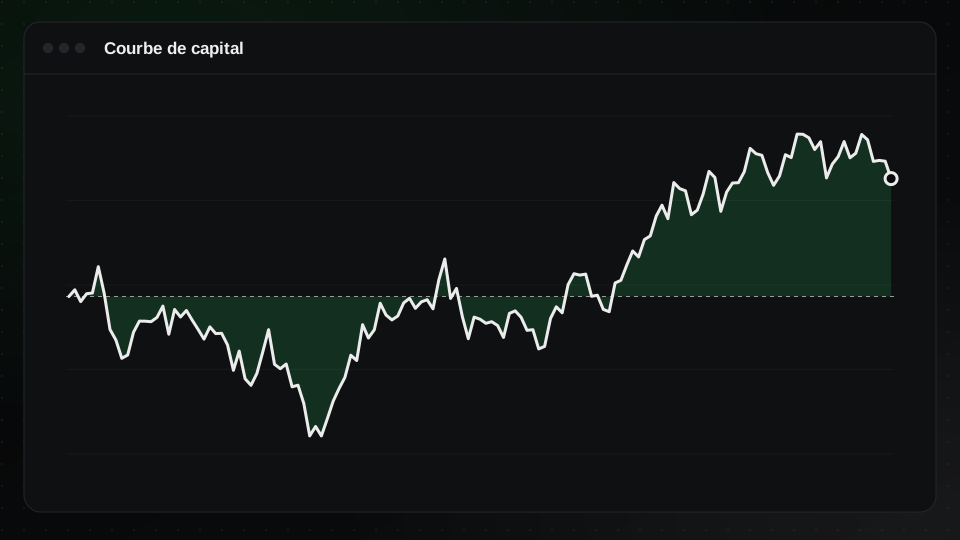
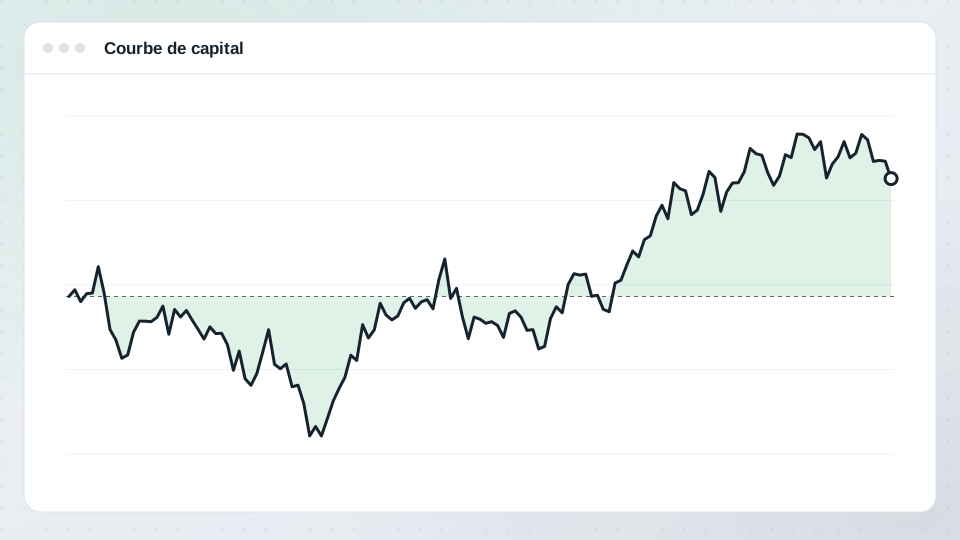
Deux traders gagnent chacun 30 % en un an. L'un a eu des gains hebdomadaires réguliers ; l'autre a oscillé violemment entre gros gains et grosses pertes. Le ratio de Sharpe, introduit par William F. Sharpe, mesure cette différence : combien de rendement vous avez obtenu par unité de volatilité.
La formule
Ratio de Sharpe = (Rendement moyen − Taux sans risque) ÷ Écart-type des rendements
Pour les traders, les rendements se mesurent généralement au jour, puis s'annualisent :
Sharpe annualisé ≈ Sharpe quotidien × √252
en comptant environ 252 jours de bourse par an. Certains traders fixent le taux sans risque à zéro par simplicité, surtout pour les stratégies de court terme.
Exemple chiffré
Supposons que votre rendement quotidien moyen soit de 0,10 % et l'écart-type de vos rendements quotidiens de 1,0 %. Avec un taux sans risque de zéro :
- Sharpe quotidien = 0,10 ÷ 1,0 = 0,10
- Sharpe annualisé ≈ 0,10 × 15,87 ≈ 1,59
Quelles valeurs sont courantes ?
Repères approximatifs :
- Moins de 0,5 : rendement ajusté du risque faible.
- 0,5 à 1,0 : acceptable.
- 1,0 à 2,0 : bon.
- Plus de 2,0 : très bon ; vérifiez s'il s'agit d'un échantillon court ou de risques cachés.
Les grands indices boursiers ont historiquement affiché des ratios de Sharpe à long terme bien inférieurs à 1. Des ratios de Sharpe très élevés sur de courtes périodes sont courants et durent rarement.
Limites
- Traite pareil la volatilité à la hausse et à la baisse. Une grosse journée gagnante fait baisser votre Sharpe. Le ratio de Sortino y remédie en ne comptant que la volatilité à la baisse.
- Suppose des rendements à peu près normaux. Les stratégies à pertes rares et lourdes, comme la vente d'options, peuvent afficher un Sharpe élevé jusqu'à l'arrivée de la grosse perte.
- Dépend de la mesure des rendements. Utilisez les rendements sur le capital du compte, et tenez compte des dépôts et retraits pour que les flux de trésorerie ne comptent pas comme du rendement.
Utilisez-le avec d'autres indicateurs
Associez le ratio de Sharpe au drawdown maximal, au ratio de Calmar et au profit factor. Ensemble, ils montrent à la fois ce que vous avez gagné et ce que cela vous a coûté en risque.
Dans TradeThink
La page statistiques calcule les ratios de Sharpe et de Sortino à partir de vos rendements quotidiens, et l'historique des indicateurs les trace dans le temps pour voir si vos rendements deviennent plus réguliers.