Dix trades gagnants d'affilée, cela ressemble à une preuve. Ce n'en est pas une. Avec de petits échantillons, la chance peut facilement ressembler à de la compétence et la compétence à un échec. Savoir combien de trades il faut avant de se fier à une statistique évite d'abandonner de bonnes stratégies et de s'accrocher aux mauvaises.
Combien un taux de réussite peut varier
L'incertitude d'un taux de réussite diminue avec la racine carrée du nombre de trades. Une fourchette approximative à 95 % pour un taux de réussite observé p sur n trades est :
p ± 2 × √(p × (1 − p) ÷ n)
Pour un taux de réussite observé de 55 % :
| Trades | Fourchette approximative à 95 % |
|---|---|
| 20 | 33 % à 77 % |
| 50 | 41 % à 69 % |
| 100 | 45 % à 65 % |
| 300 | 49 % à 61 % |
| 1 000 | 52 % à 58 % |
Après 20 trades, une « stratégie à 55 % » pourrait plausiblement être à 35 % ou à 75 %. Même après 100 trades, la fourchette fait dix points de chaque côté. Cela découle de la loi des grands nombres : les moyennes ne se stabilisent qu'à mesure que l'échantillon grandit.
Des minimums pratiques
Il n'y a pas de chiffre magique, mais à titre indicatif :
- 30 trades : assez pour un premier aperçu, pas pour conclure.
- 100 trades : une base raisonnable pour évaluer un setup.
- 200 ou plus : beaucoup plus de confiance, surtout pour les stratégies à faible taux de réussite dont les résultats dépendent de gros gagnants occasionnels.
Chaque décomposition, par setup, heure ou jour, divise votre échantillon. Un setup avec 15 trades a 15 trades, même si votre journal en compte 500.
La simulation de Monte-Carlo
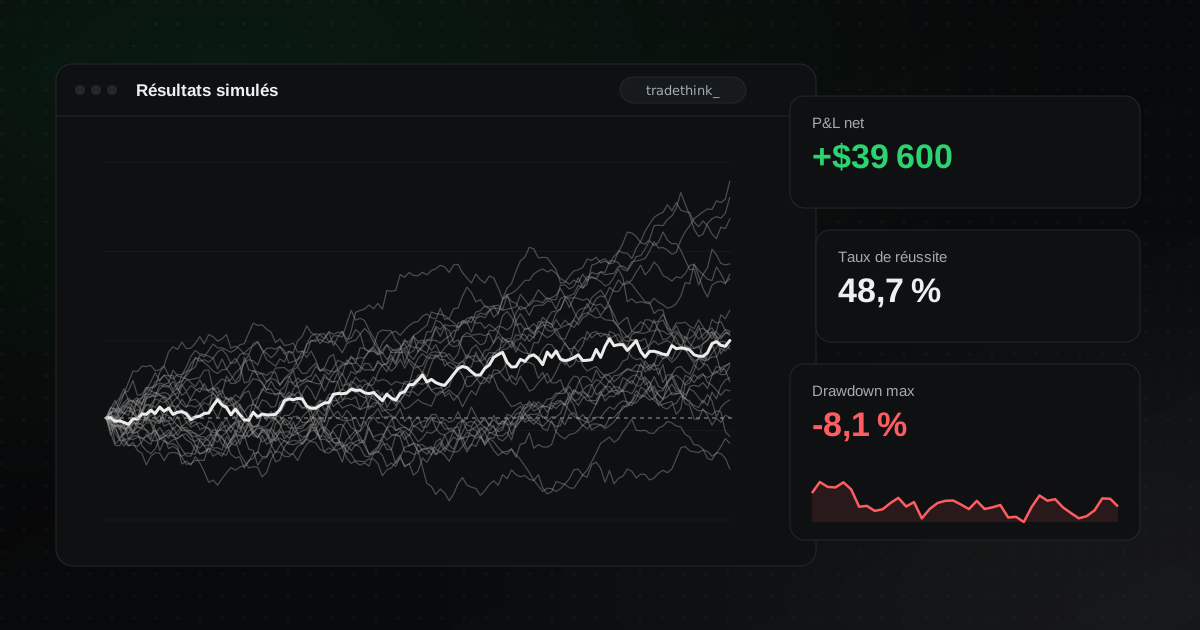
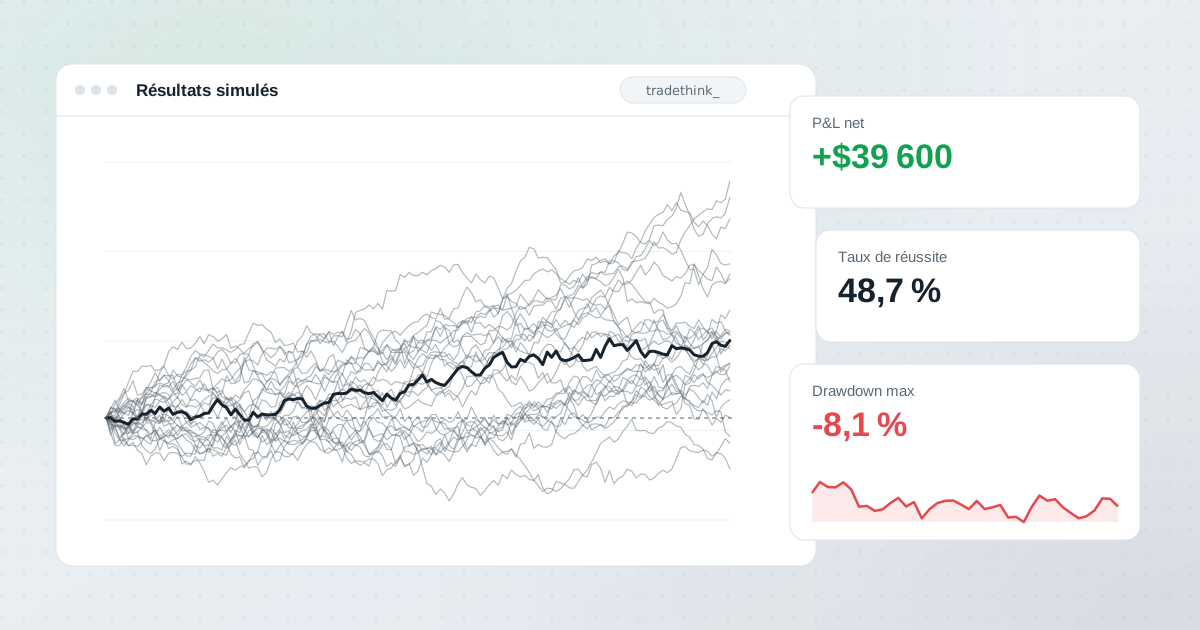
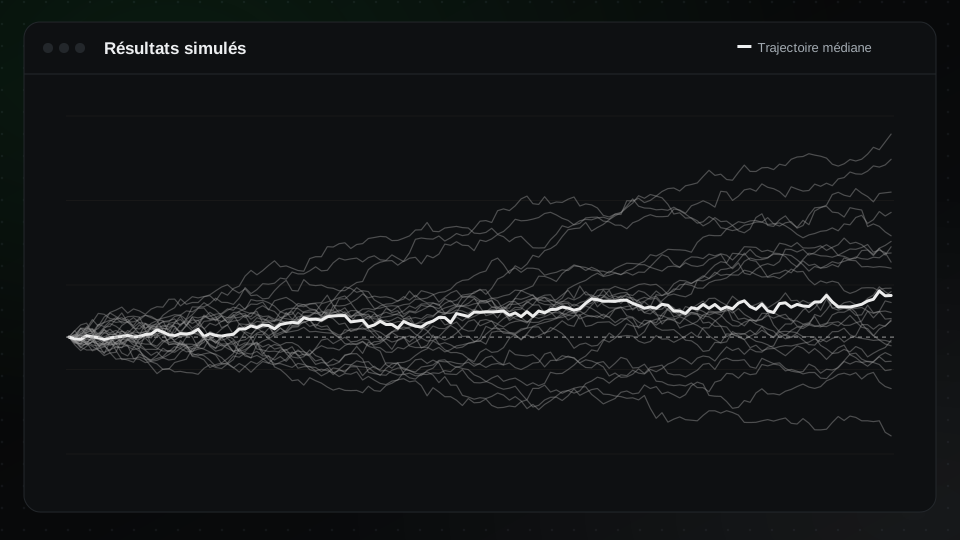
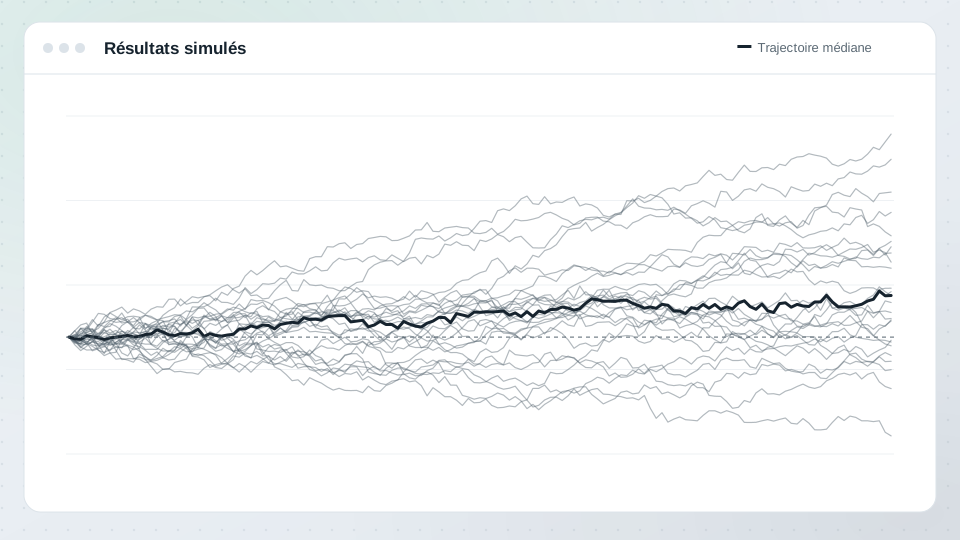
Une façon pratique de voir l'éventail des issues est la simulation de Monte-Carlo :
- Prenez votre liste de résultats en R.
- Mélangez-la au hasard, ou tirez avec remise, des milliers de fois.
- Regardez l'éventail des résultats finaux et des drawdowns.
Cela montre à quel point vos résultats auraient pu être différents avec le même avantage, et à quel drawdown vous devez vous préparer. Voir le risque de ruine.
Les autres pièges
- Changer de stratégie remet l'échantillon à zéro.
- Les marchés changent. Un échantillon d'un régime peut ne pas s'appliquer à un autre.
- Choisir ses périodes. Regardez toutes vos données, pas votre meilleur mois.
En attendant
Tant que votre échantillon est petit, concentrez-vous sur le processus : suivez votre plan, enregistrez tout et gardez un petit risque. Les statistiques prendront du sens avec le temps.
Dans TradeThink
Chaque indicateur est affiché avec le nombre de trades sur lequel il repose, pour distinguer un résultat solide d'un résultat fragile. Filtrez par setup dans les rapports et vérifiez le nombre de trades avant de conclure. Le simulateur de Kelly gratuit montre à quel point les trajectoires aléatoires varient pour un avantage donné.