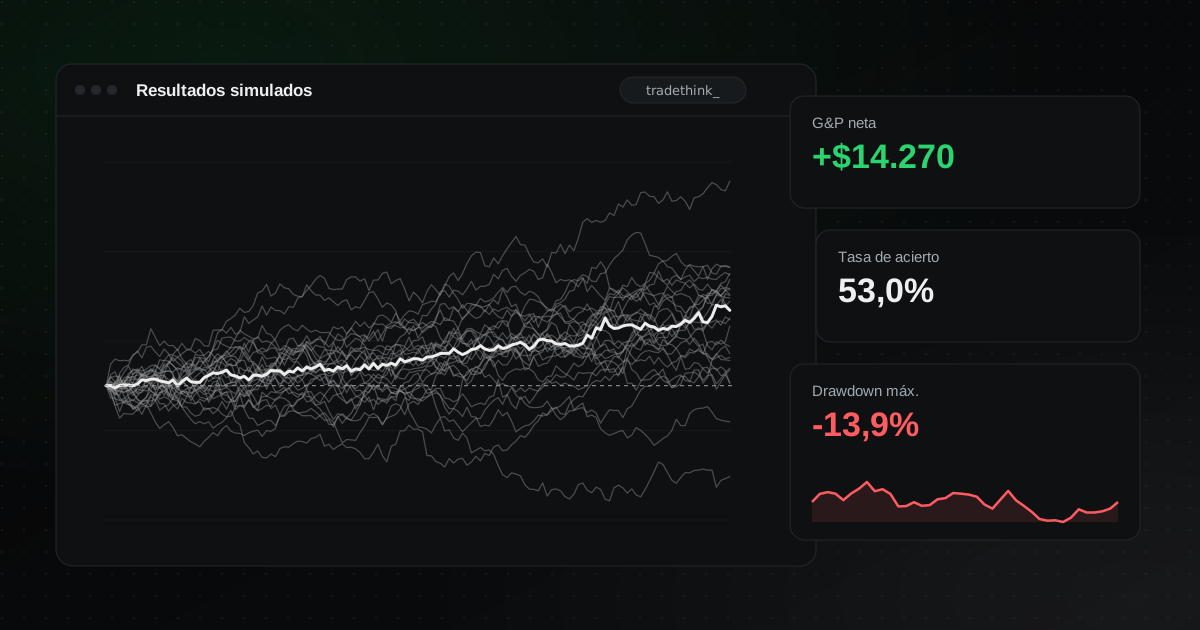
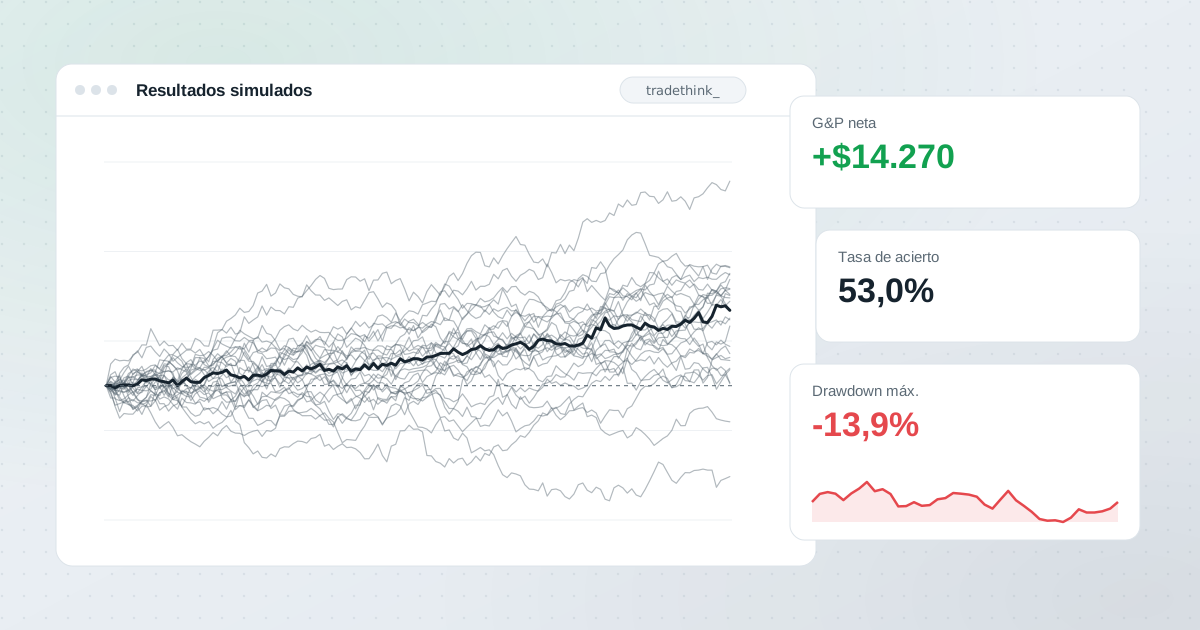
Un backtest muestra cómo habría rendido un conjunto de reglas con datos pasados. Un diario muestra cómo rindes tú de verdad cuando operas esas reglas en real. Los dos responden a la pregunta "¿tengo una ventaja?" desde direcciones opuestas, y la brecha entre ellos suele ser donde están las lecciones más útiles.
Para qué sirve el backtesting
- Probar una idea rápido en muchas operaciones y condiciones de mercado.
- Encontrar parámetros aproximados, como la distancia del stop o el tiempo en la posición.
- Descartar malas ideas antes de arriesgar dinero.
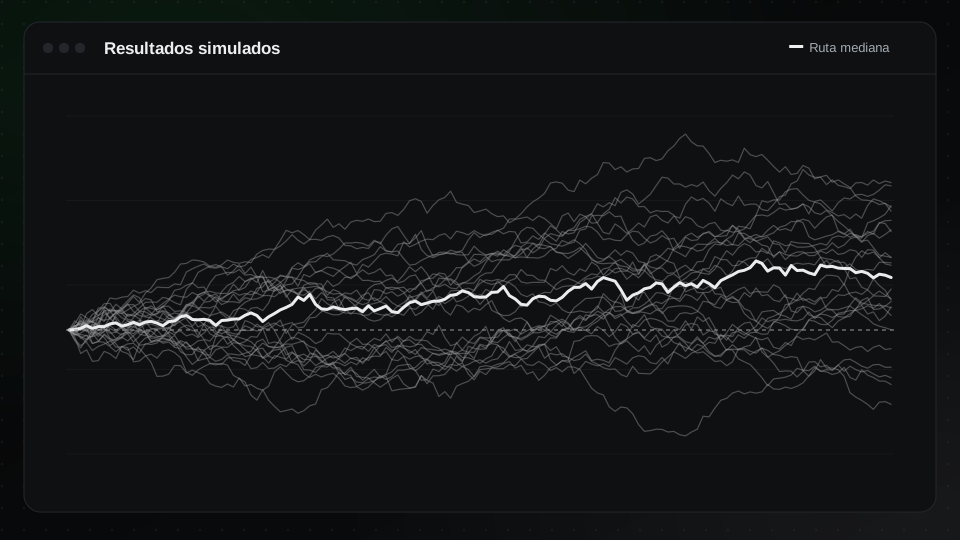
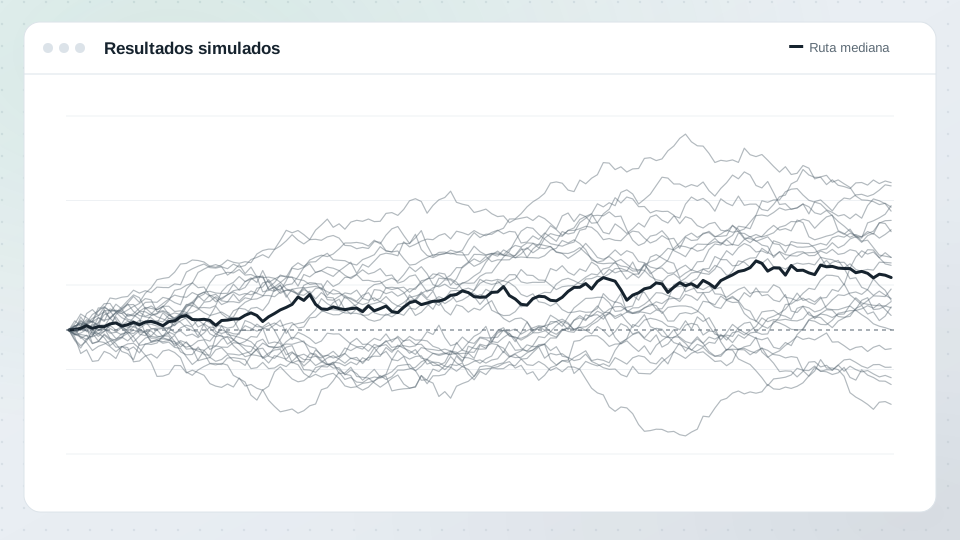
- Estimar los drawdowns y las rachas perdedoras que cabe esperar.
Lo que el backtesting no ve
- La ejecución. Las ejecuciones, el deslizamiento y los diferenciales de un backtest son supuestos. Las ejecuciones reales suelen ser peores, sobre todo en los stops y en mercados rápidos.
- A ti. Un backtest toma cada señal sin dudar. Una persona se salta algunas, entra pronto en otras y sale de otras por miedo.
- El sobreajuste. Con suficientes retoques de parámetros, cualquier estrategia se ve genial en datos pasados. Ese rendimiento rara vez se mantiene.
- Los cambios de régimen. Los mercados cambian. Una estrategia que prosperó en un periodo puede no hacerlo en el siguiente.
- El sesgo de anticipación: usar sin querer información que no estaba disponible en su momento.
Lo que añade el diario
Tu diario registra la estrategia tal como la operas de verdad:
- Costes y ejecuciones reales.
- Las señales que te saltaste o tomaste mal, si las etiquetas.
- Tu comportamiento: emociones, errores y disciplina.
- Resultados en las condiciones de mercado actuales.
Comparar los dos
Cuando los resultados reales quedan por debajo del backtest, pregúntate:
- ¿Son los costes y el deslizamiento mayores de lo que suponía el backtest? Mira comisiones y costes.
- ¿Tomo todas las señales o solo las que me gustan?
- ¿Sigo las salidas tal como las probé o estoy cerrando las ganadoras pronto?
- ¿Ha cambiado el mercado?
- ¿Es mi muestra lo bastante grande para juzgar? Mira el tamaño de la muestra.
Un flujo de trabajo práctico
- Haz un backtest aproximado de la idea.
- Opera en papel o muy pequeño, registrando cada operación con una etiqueta de setup.
- Tras un número significativo de operaciones, compara la expectativa y la tasa de acierto reales con las del backtest.
- Aumenta el tamaño solo cuando los números reales lo respalden.
En TradeThink
Etiqueta cada operación real con su setup y compara los resultados por setup en los informes. Las estadísticas muestran la tasa de acierto, la expectativa y el drawdown de cualquier grupo filtrado, así que tus números reales quedan justo al lado de lo que prometía tu backtest. Relacionado: cómo crear un plan de trading.