El precio de una opción tiene dos partes: el valor intrínseco (lo que valdría si se ejerciera ahora) y el valor temporal (todo lo demás). El valor temporal se reduce al acercarse el vencimiento. Ese desgaste es el decaimiento temporal, y la theta mide su velocidad.
Qué mide la theta
La theta estima cuánto cae el precio de una opción cada día, con todo lo demás igual. Una theta de −0,05 significa que la opción pierde unos 0,05 $ por acción al día, o 5 $ por contrato con un multiplicador de 100.
- Las opciones compradas tienen theta negativa: el tiempo juega en tu contra.
- Las opciones vendidas tienen theta positiva: el tiempo juega a tu favor.
El decaimiento no es lineal
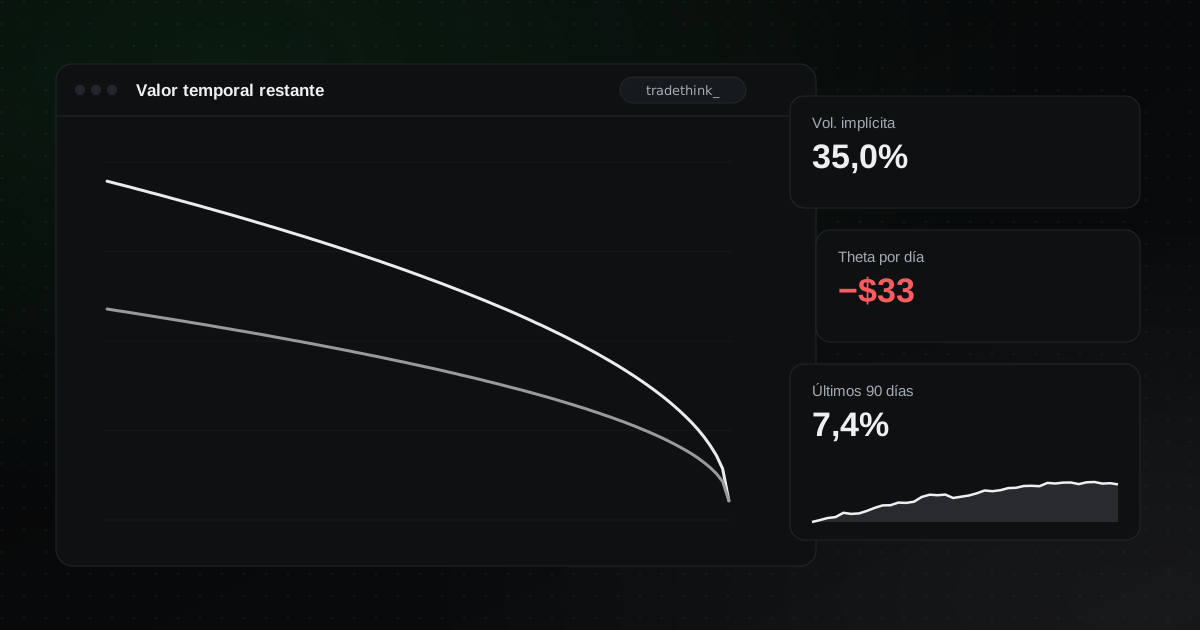
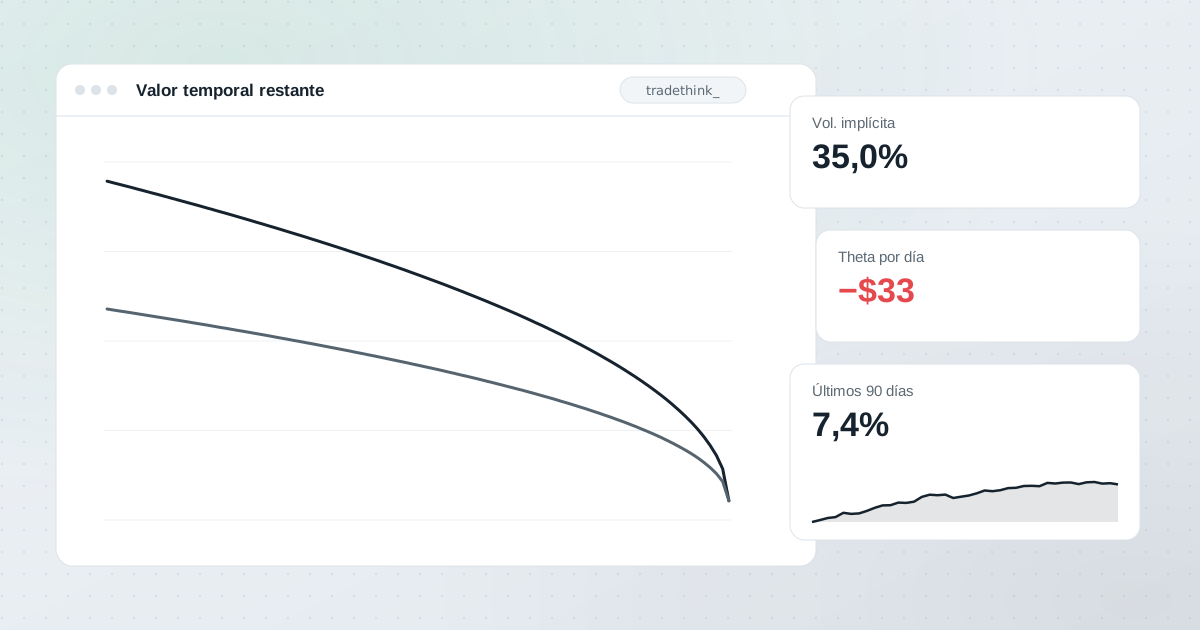
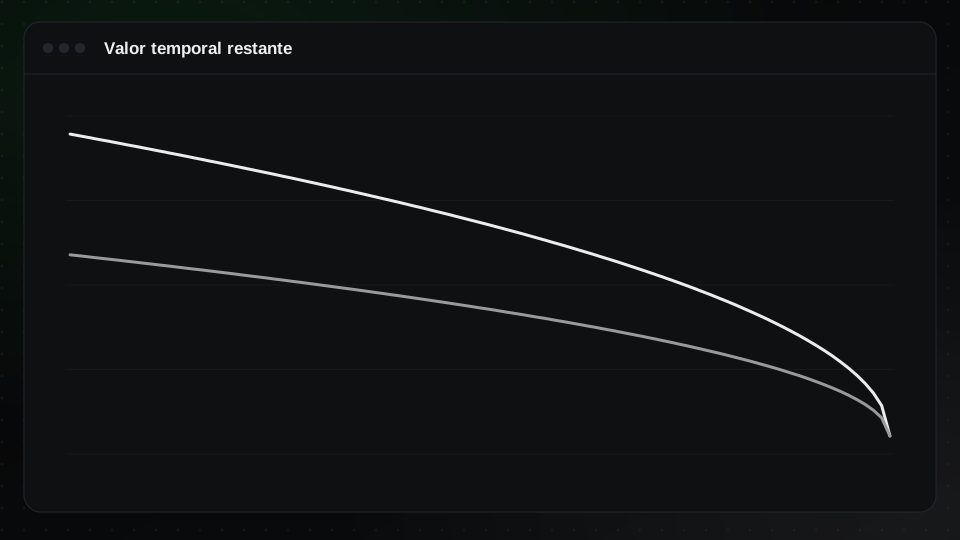
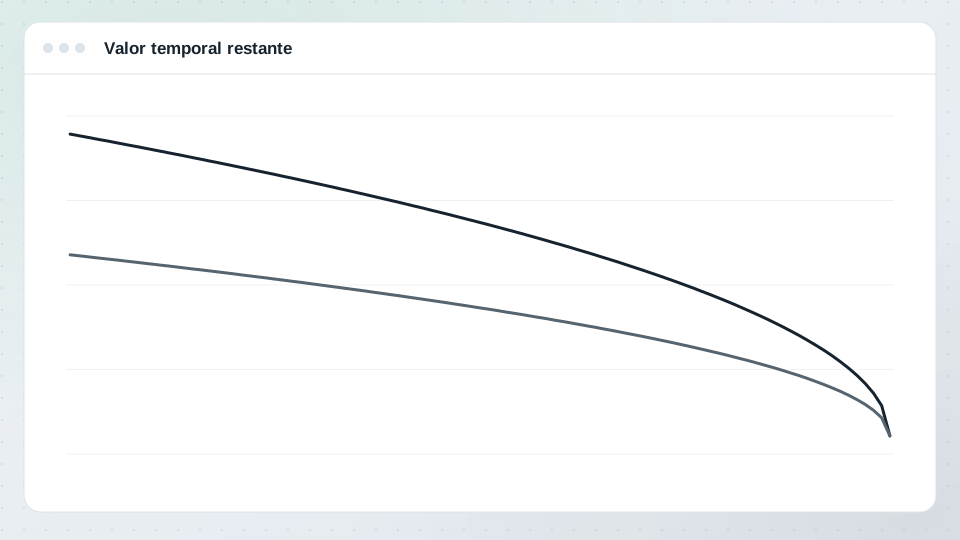
El valor temporal decae despacio cuando el vencimiento está lejos y más rápido al acercarse. En las opciones at the money, el valor temporal es aproximadamente proporcional a la raíz cuadrada del tiempo restante. Según ese modelo, a una opción a la que le queda un cuarto del tiempo le queda alrededor de la mitad de su valor temporal, no un cuarto. Las últimas semanas antes del vencimiento son donde el decaimiento es más rápido.
Importa dónde está el strike
- Las opciones at the money tienen el mayor valor temporal y la mayor theta en dólares.
- Las opciones out of the money solo tienen valor temporal, que puede desaparecer rápido cerca del vencimiento.
- Las opciones muy in the money son sobre todo valor intrínseco, con poco valor temporal que perder.
Theta y gamma van juntas
Una theta alta cerca del vencimiento viene con una gamma alta. Quien vende opciones cobra un decaimiento rápido pero se expone a pérdidas bruscas si el precio se mueve. Quien las compra paga el decaimiento pero gana rápido si el precio se mueve. Esta contrapartida está en el centro de la mayoría de las estrategias de opciones. Mira las griegas de las opciones.
Usar la theta en tu estrategia
- Los vendedores de prima suelen vender opciones a 30 o 60 días y cerrar antes de las últimas semanas, buscando cobrar el decaimiento sin el riesgo extremo de gamma. Mira los spreads de crédito y los iron condors.
- Los compradores de opciones suelen comprar más tiempo del que creen necesitar, para que el decaimiento sea más lento mientras esperan el movimiento.
- Los calendar spreads venden una opción cercana y compran una más lejana, buscando ganar con el decaimiento más rápido de la pata vendida.
Fines de semana y festivos
Los modelos de opciones cuentan días naturales, así que los precios suelen reflejar los fines de semana antes de que lleguen. Esperar un fin de semana de decaimiento "gratis" vendiendo el viernes suele decepcionar.
En TradeThink
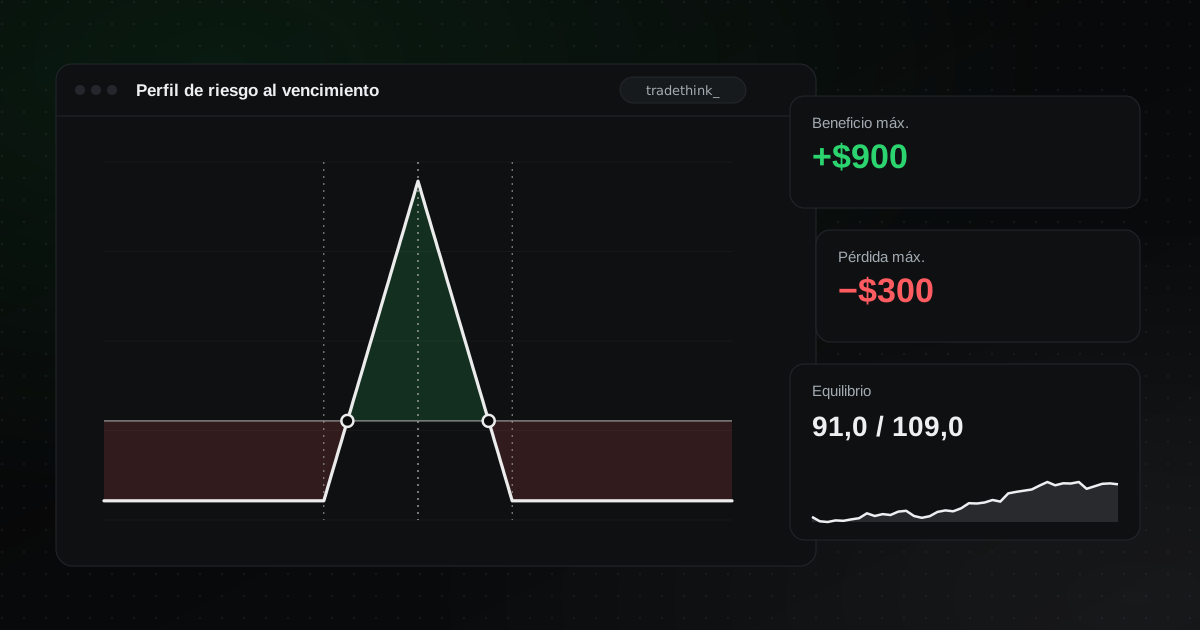
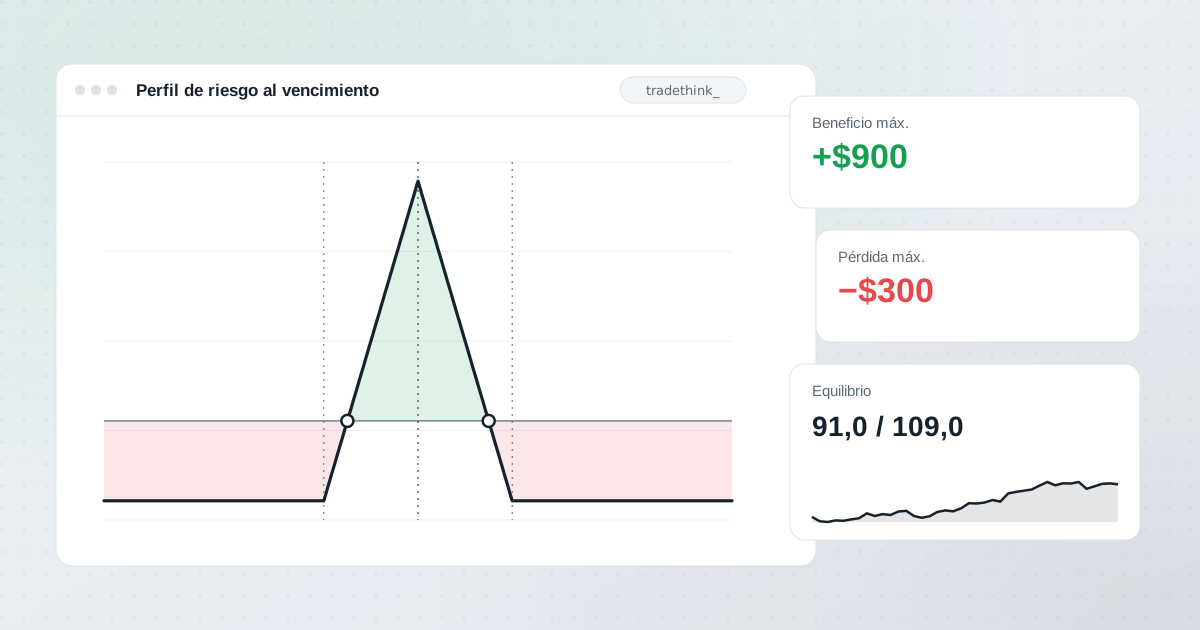
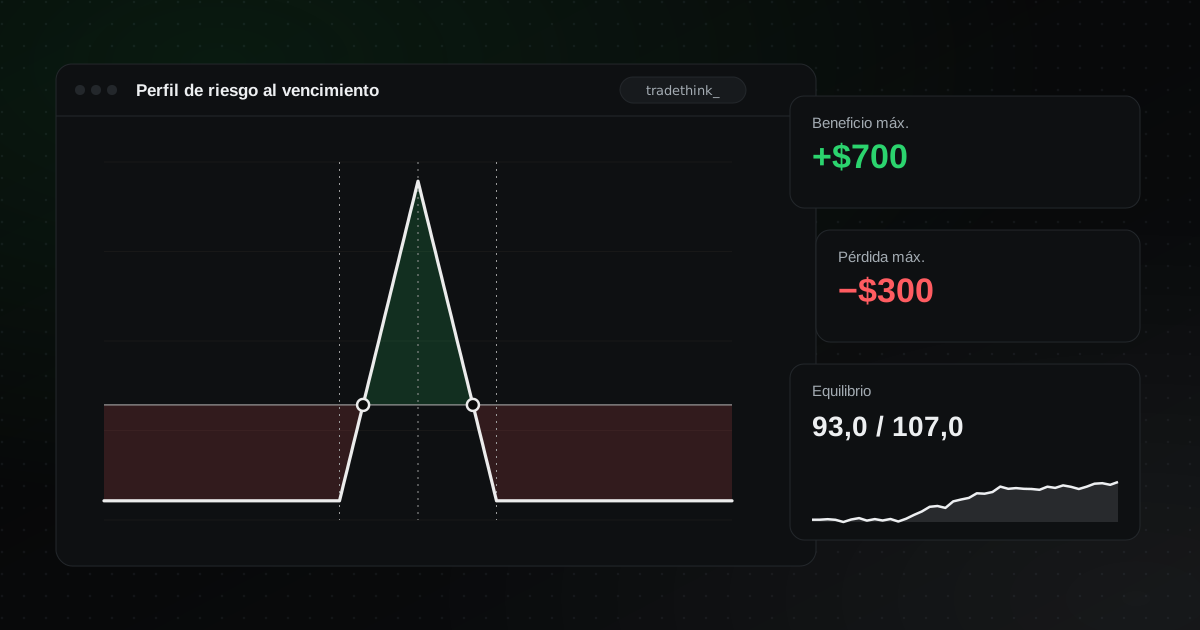
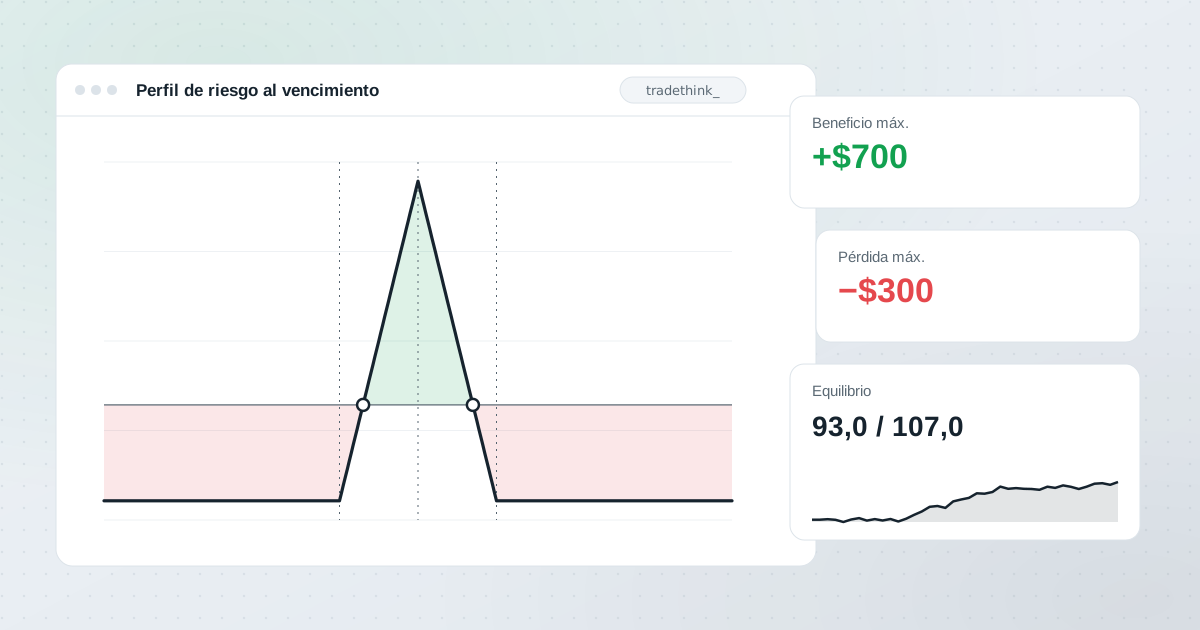
Cada posición de opciones muestra la theta en vivo en la página de posiciones abiertas, y el perfil de riesgo muestra la diferencia entre el pago hoy y al vencimiento, que es en gran parte decaimiento temporal.