El precio de una opción cambia por varias razones a la vez: la acción se mueve, pasa el tiempo y cambian las expectativas de volatilidad. Las griegas descomponen ese cambio en partes, para que veas qué fuerzas mueven tu posición.
Delta: sensibilidad al precio del subyacente
Delta estima cuánto cambia el precio de la opción cuando el subyacente se mueve 1 $.
- Las calls tienen una delta entre 0 y 1; las puts, entre −1 y 0.
- Una opción at the money tiene una delta cercana a 0,5 (o −0,5 en las puts).
- Las opciones muy in the money se acercan a 1 (o −1); las muy out of the money, a 0.
Ejemplo: una call con delta 0,40 sobre una acción que sube 2 $ gana unos 0,80 $ de precio, o 80 $ por contrato con un multiplicador de 100.
La delta también se usa como estimación aproximada de la probabilidad de que una opción termine in the money, y como medida de la exposición equivalente en acciones: 10 calls con delta 0,40 se comportan como unas 400 acciones ante movimientos pequeños.
Gamma: lo rápido que cambia la delta
Gamma es el cambio de la delta por un movimiento de 1 $ en el subyacente. Es máxima en las opciones at the money cerca del vencimiento. Una gamma alta significa que tu exposición puede cambiar rápido, lo que favorece a quien tiene opciones compradas y perjudica a quien las vende cuando el precio se mueve con fuerza.
Theta: el paso del tiempo
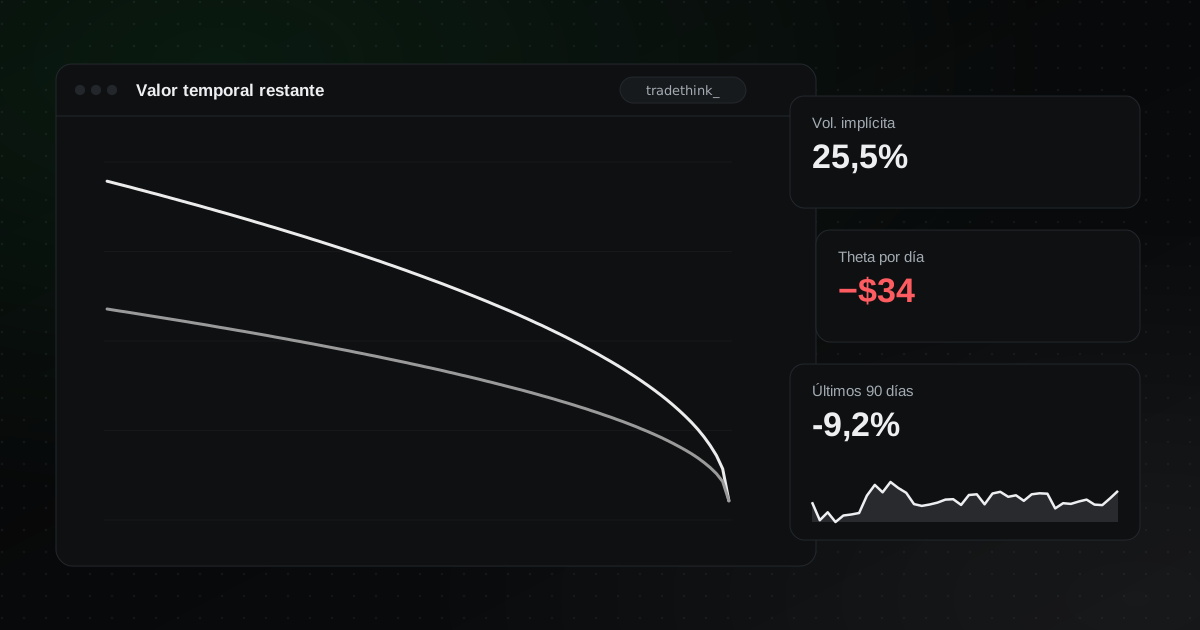
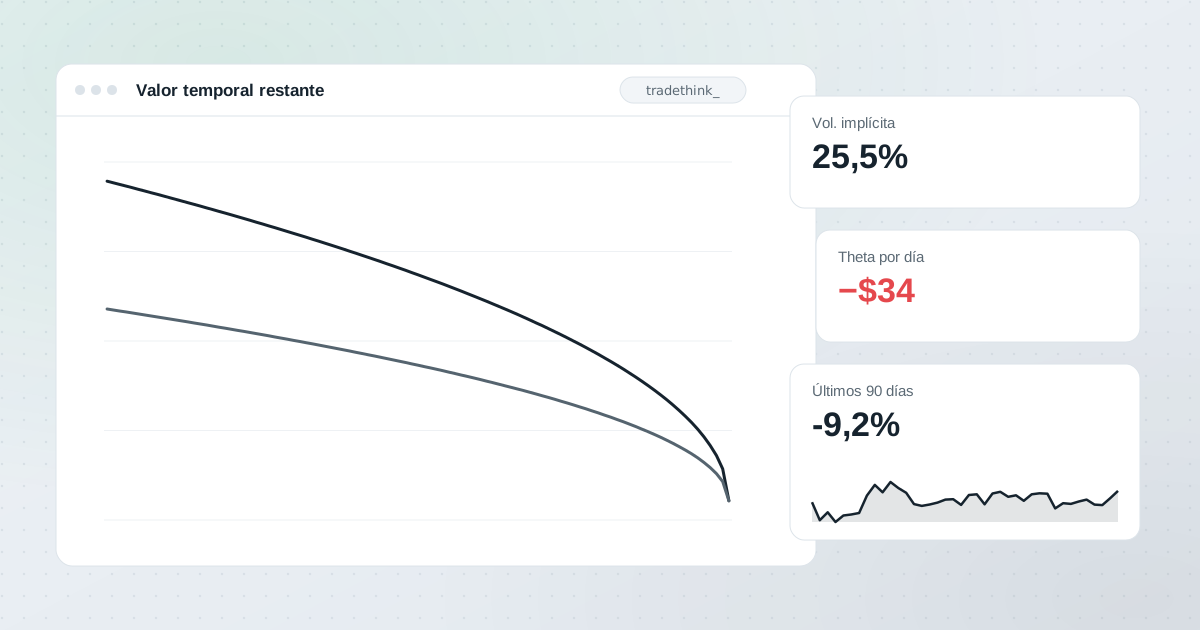
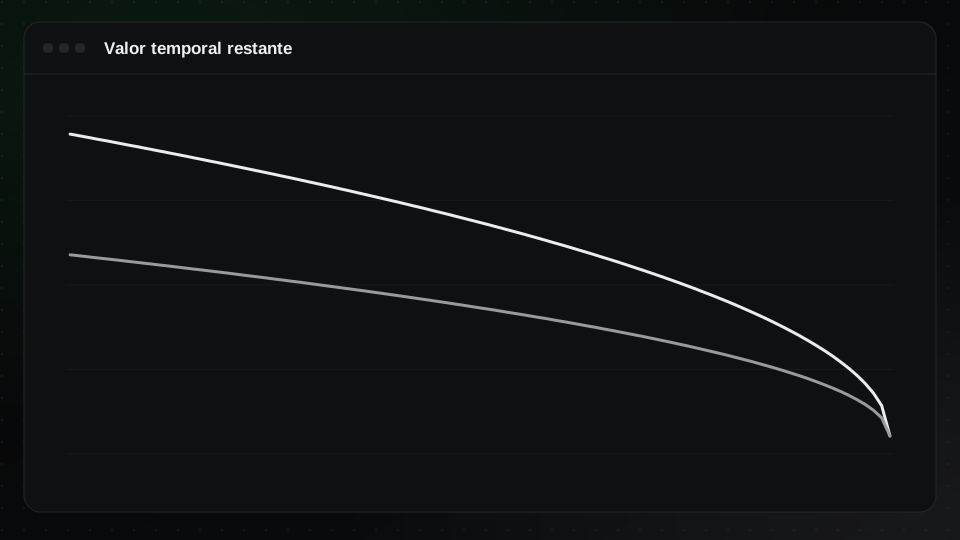
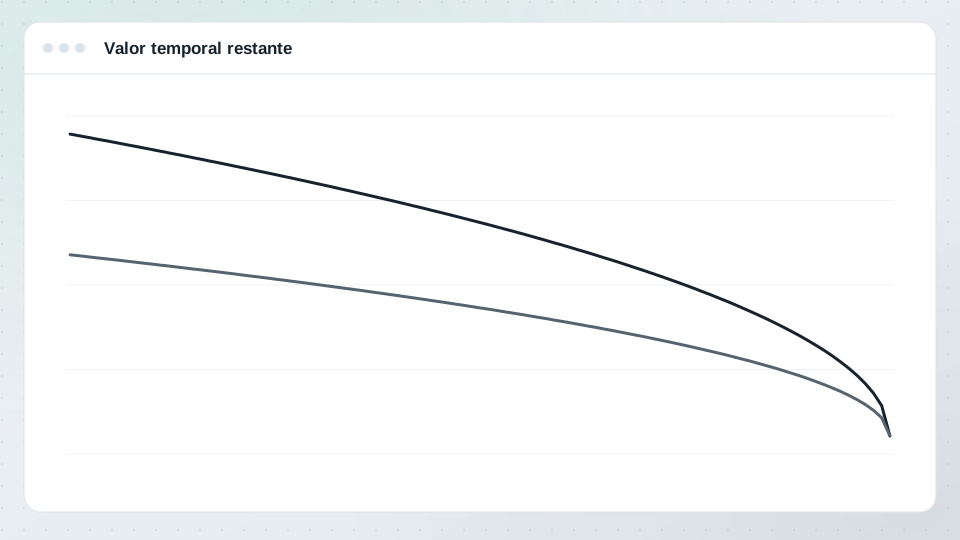
Theta estima cuánto valor pierde una opción cada día, con todo lo demás igual. Las opciones compradas tienen theta negativa; las vendidas, theta positiva. La pérdida de valor por el tiempo tiende a acelerarse cerca del vencimiento, sobre todo en las opciones at the money. Mira la theta.
Vega: sensibilidad a la volatilidad
Vega estima cuánto cambia el precio de la opción por un cambio de un punto porcentual en la volatilidad implícita. Las opciones compradas ganan cuando la volatilidad implícita sube; las vendidas, cuando baja. Las opciones a más largo plazo tienen más vega.
Rho: sensibilidad a los tipos de interés
Rho mide la sensibilidad a los tipos de interés. Suele ser la griega menos importante para los traders de corto plazo, pero importa más en las opciones a largo plazo.
Griegas de una posición completa
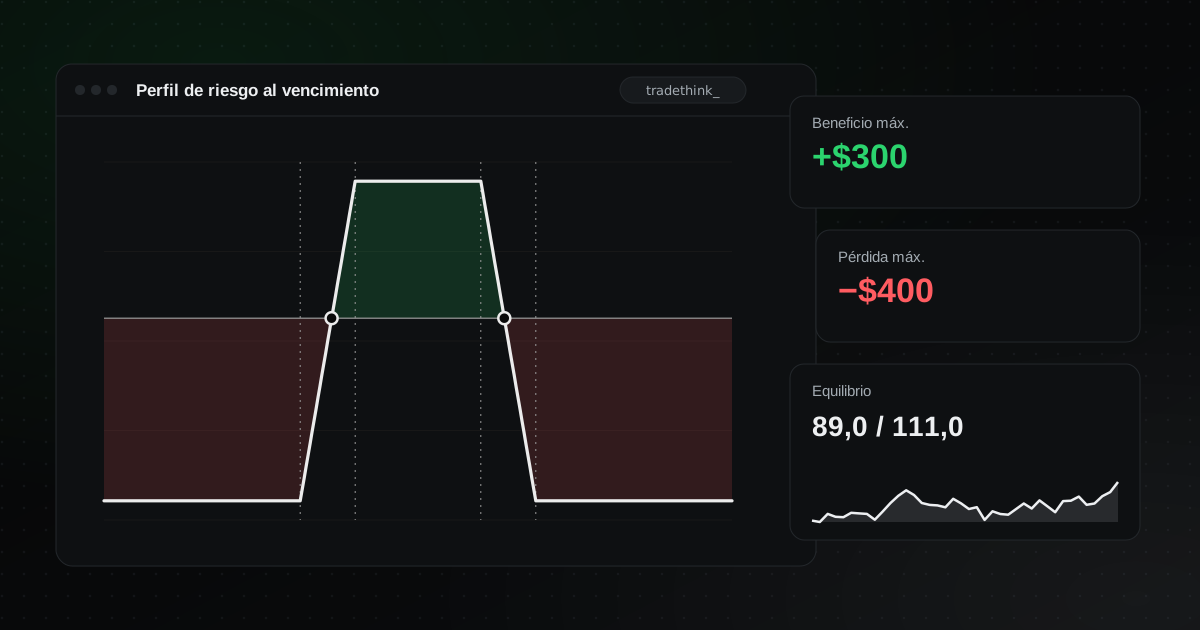
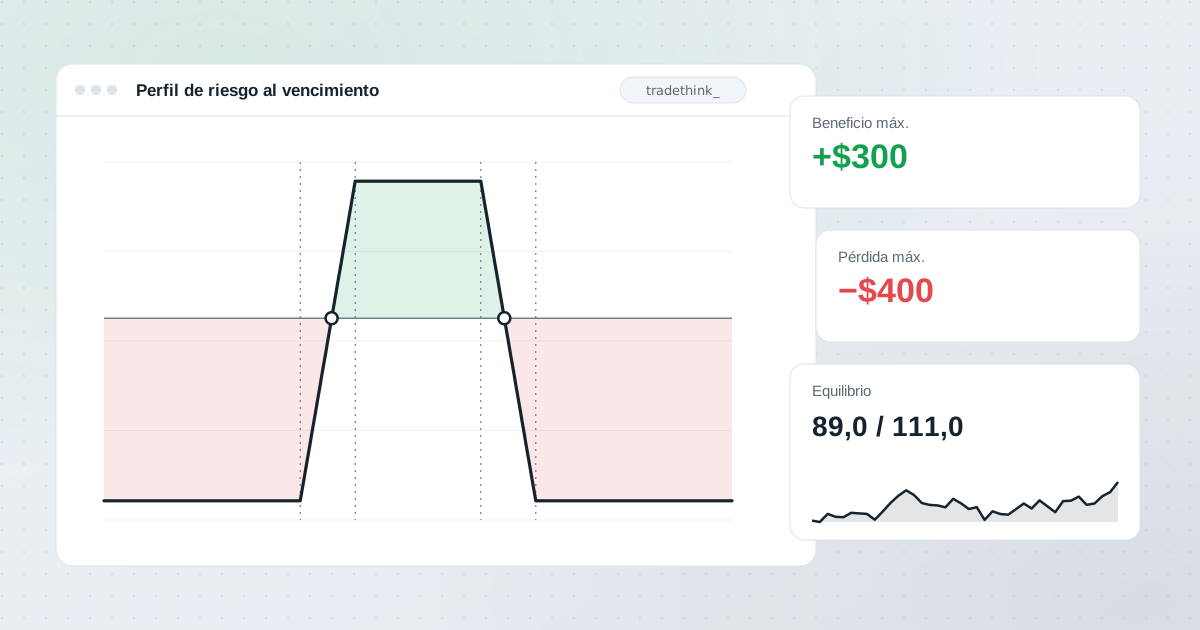
Las griegas se suman entre patas. La delta, gamma, theta y vega netas de una posición describen cómo se comporta la operación entera. Un iron condor, por ejemplo, suele tener una delta cercana a cero, theta positiva y vega negativa: gana con el paso del tiempo y la caída de la volatilidad, mientras el precio se quede en un rango.
Límites de las griegas
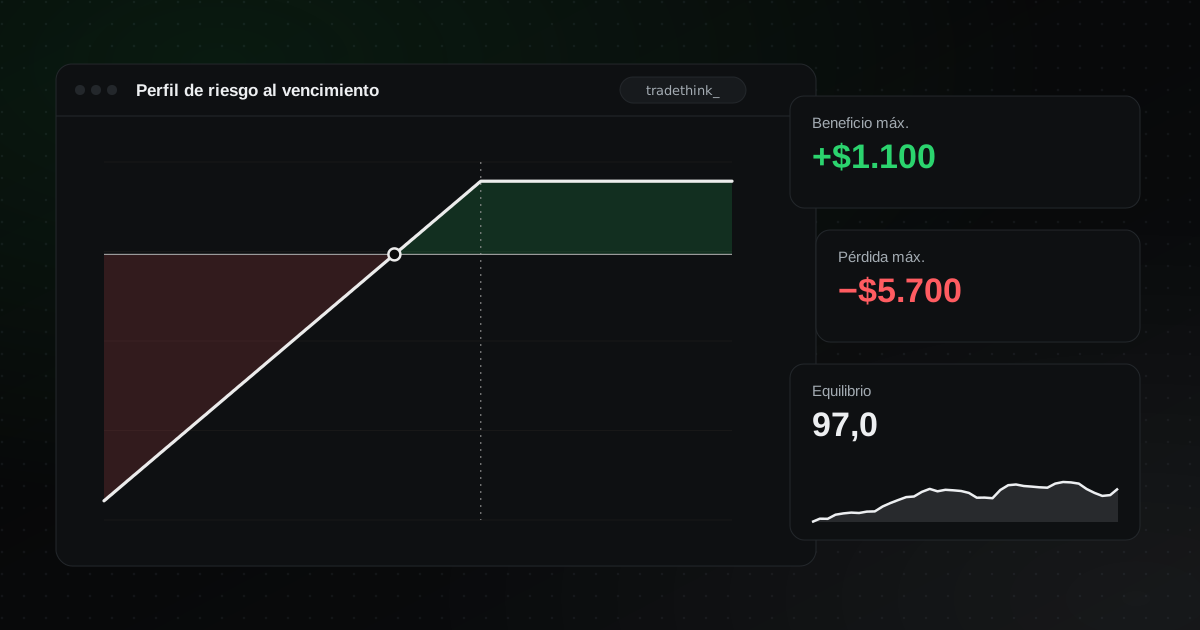
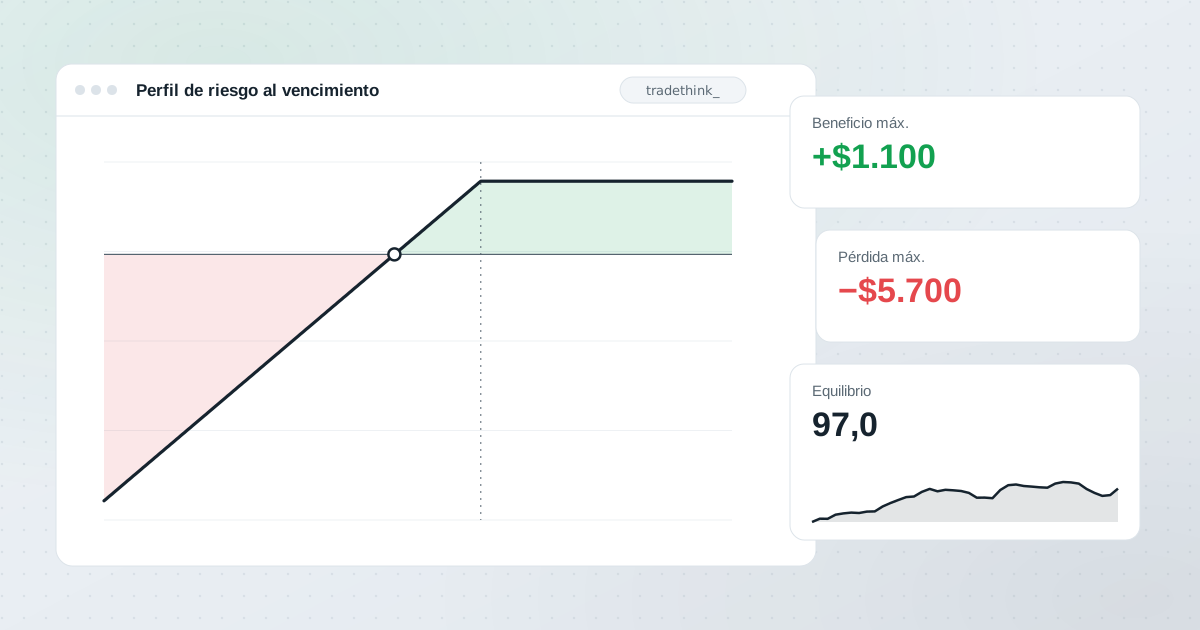
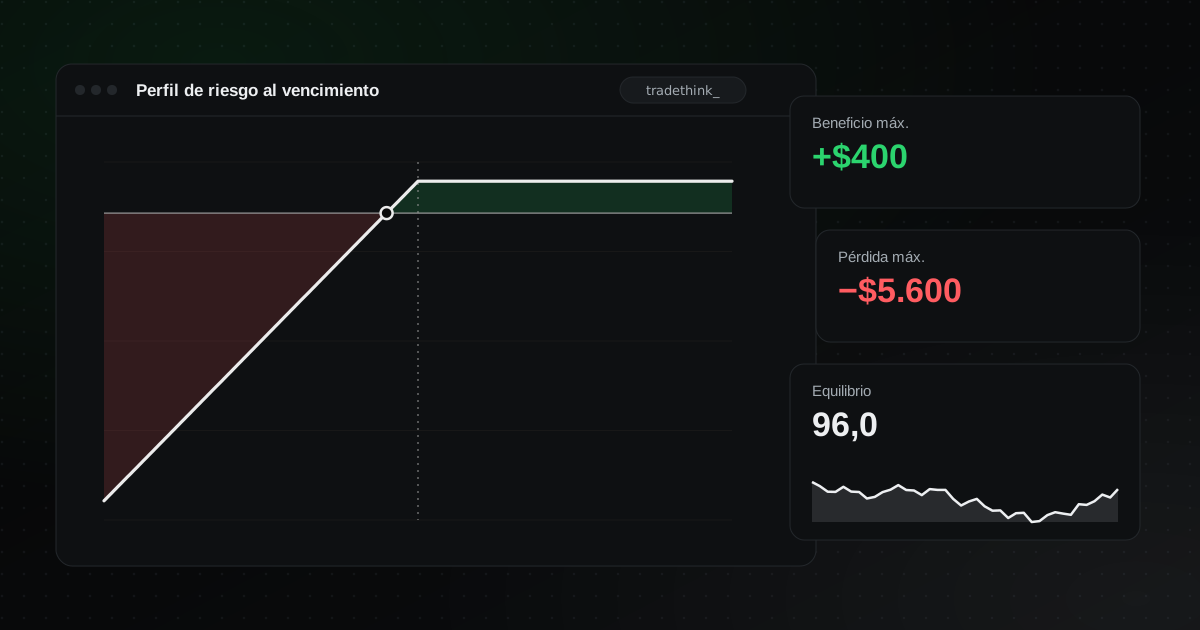
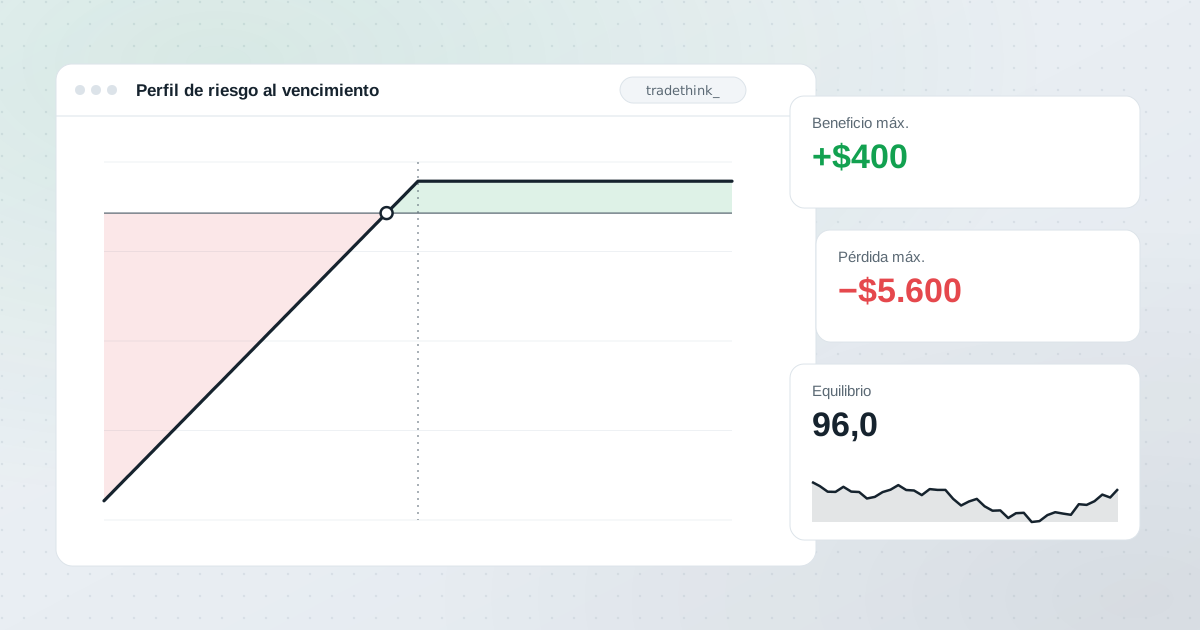
Las griegas salen de modelos de valoración como Black-Scholes y son estimaciones para cambios pequeños. Ante movimientos grandes, el gráfico de perfil de riesgo es mejor guía que cualquier griega sola.
En TradeThink
La página de posiciones abiertas muestra la delta, gamma, theta, vega y volatilidad implícita en vivo de cada posición de opciones, y el perfil de riesgo muestra la ganancia y la pérdida en un rango de precios del subyacente.