A veces esperas un gran movimiento pero no sabes la dirección: unos resultados, una sentencia, un lanzamiento de producto. Un straddle o un strangle comprado gana con un movimiento grande en cualquier sentido. El coste es la prima de dos opciones, y el riesgo es que el movimiento no sea suficiente.
Straddle comprado
Compras una call y una put con el mismo strike, normalmente at the money, y el mismo vencimiento.
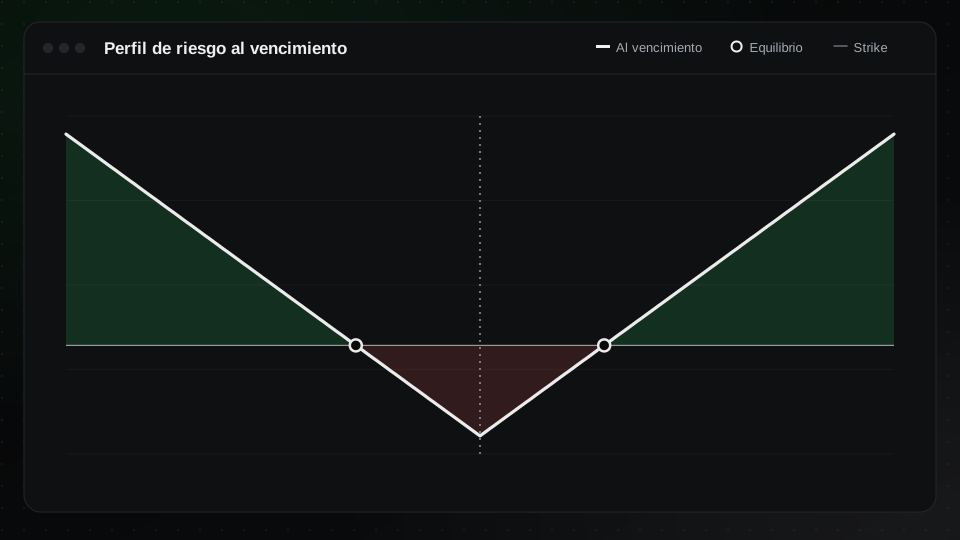
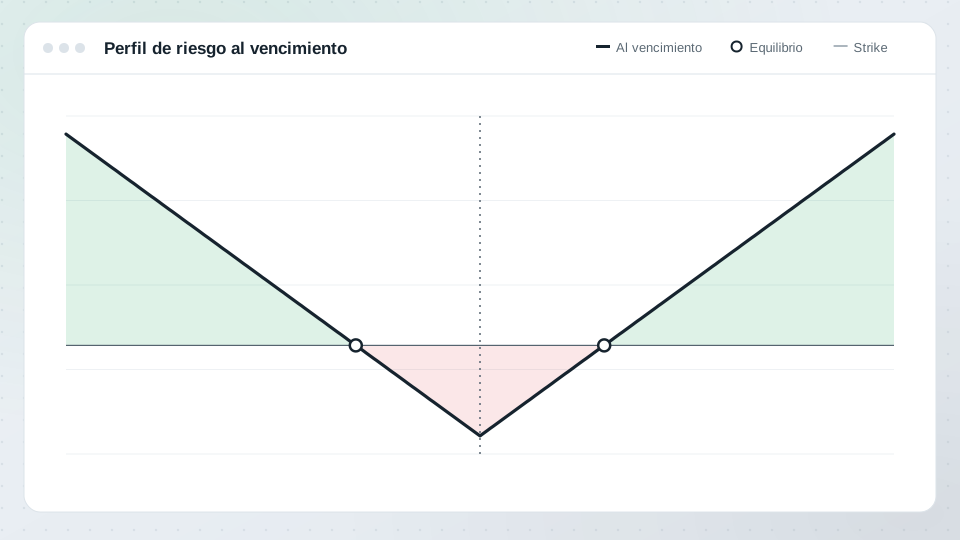
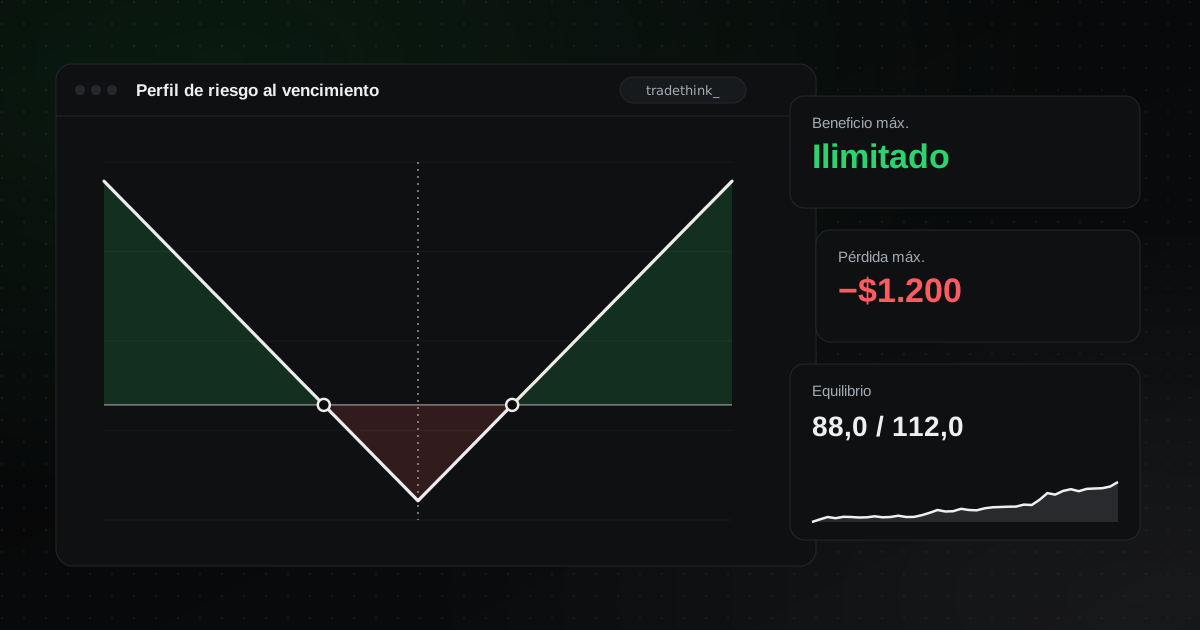
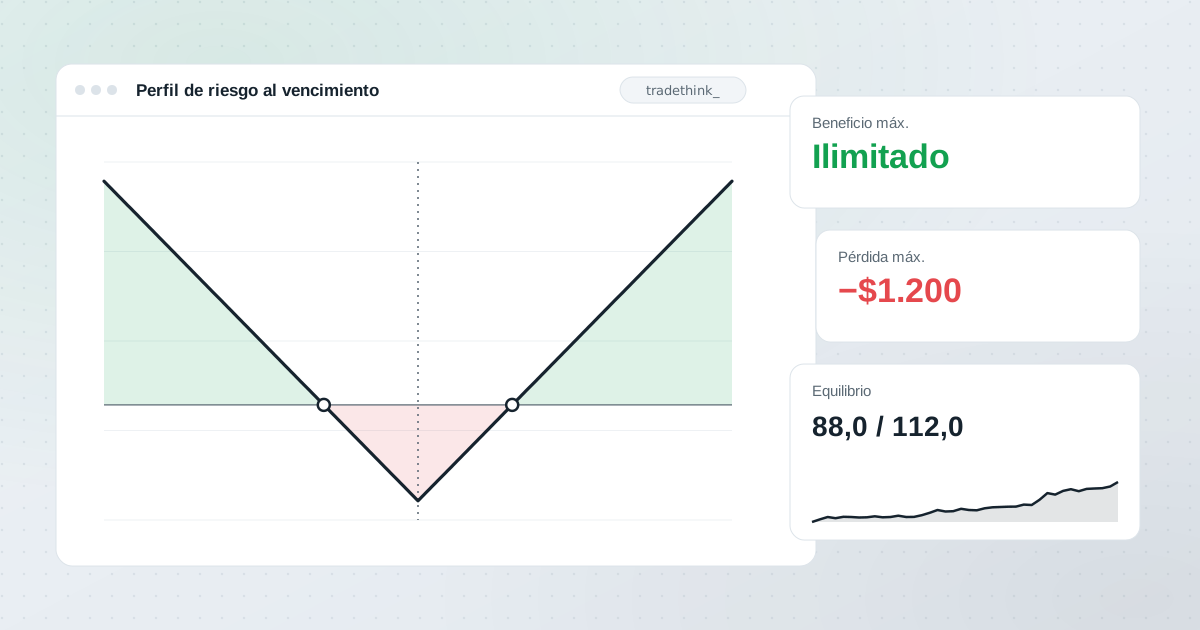
Ejemplo: acción a 100 $. Compras la call de 100 $ por 6 $ y la put de 100 $ por 6 $. Coste total: 12 $ (1.200 $).
- Pérdida máxima: 1.200 $, si la acción está exactamente en 100 $ al vencimiento.
- Puntos de equilibrio: 100 $ − 12 $ = 88 $ y 100 $ + 12 $ = 112 $.
- La acción tiene que moverse más de un 12 % para que la operación gane al vencimiento.
Strangle comprado
Compras una call out of the money y una put out of the money.
Ejemplo: compras la call de 108 $ por 3 $ y la put de 92 $ por 3 $. Coste total: 6 $.
- Pérdida máxima: 600 $, en cualquier punto entre 92 $ y 108 $ al vencimiento.
- Puntos de equilibrio: 92 $ − 6 $ = 86 $ y 108 $ + 6 $ = 114 $.
¿Straddle o strangle?
| Straddle | Strangle | |
|---|---|---|
| Coste | Mayor | Menor |
| Movimiento necesario | Menor distancia al strike | Mayor |
| Pérdida máxima | Mayor | Menor |
| Sensibilidad cerca del strike | Más cambios de delta, más gamma | Menor |
La trampa de la volatilidad
Antes de eventos conocidos, la volatilidad implícita suele estar alta, lo que encarece las opciones. Después del evento, la volatilidad implícita suele caer de golpe, el llamado desplome de volatilidad. Un straddle puede perder dinero aunque la acción se mueva, si el movimiento es menor de lo que esperaba el mercado. El precio del propio straddle es una estimación aproximada del movimiento que descuenta el mercado.
Straddles y strangles vendidos
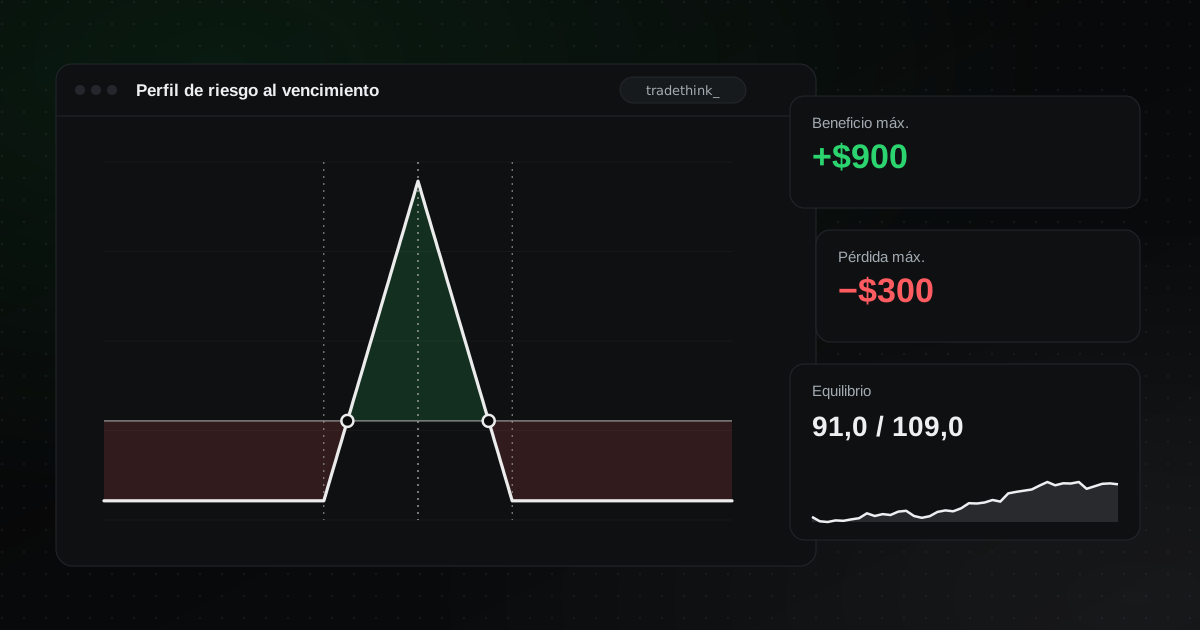
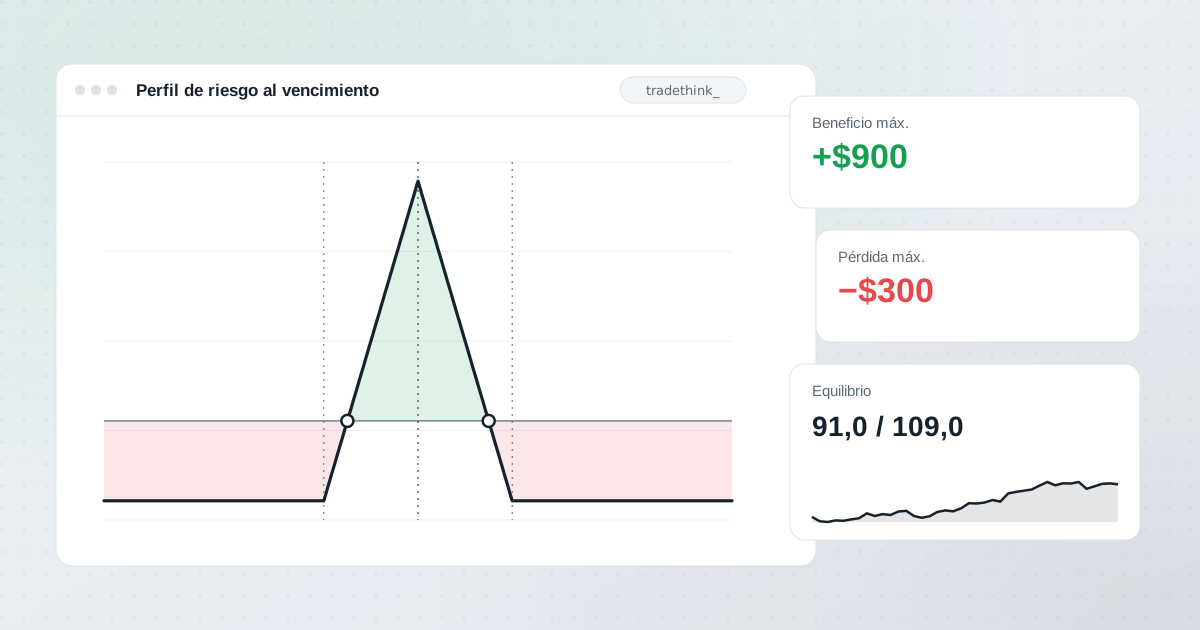
Vender un straddle o un strangle es la apuesta contraria: que el movimiento será menor de lo esperado. Cobra prima, pero tiene pérdidas potencialmente ilimitadas en el lado de la call y grandes en el de la put. Las versiones de riesgo definido son el iron butterfly y el iron condor.
Registra el resultado con contexto
Anota la volatilidad implícita en la entrada y la salida junto a la operación. En TradeThink, el perfil de riesgo muestra el pago hoy y al vencimiento, y la página de posiciones muestra la volatilidad implícita y la vega de cada pata. Relacionado: la theta.